Airtificial a fondo: el beneficio no sale del negocio
Avión de entrenamiento TAI Hürjet en Teknofest 2021 (Estambul). Foto: CeeGee / Wikimedia Commons, licencia CC BY-SA 4.0 (https://creativecommons.org/licenses/by-sa/4.0/deed.es).
Redacción Forobolsa
Airtificial cerró el primer semestre de 2026 con un beneficio de 76.000 euros, frente a una pérdida de 8,57 millones un año antes. Ese giro es contable: sale de vender los contratos de servicios de ingeniería de la división aeroespacial. Sin esa venta y sin el deterioro que la acompaña, el resultado de explotación fue de unos −8,4 millones, el doble de pérdida que en 2025. Repasamos los tres negocios, la caja, la deuda, la cartera, el plan para que Defensa pese el 60 % y quién controla la compañía, con los datos que ha enviado a la CNMV y los de BME.
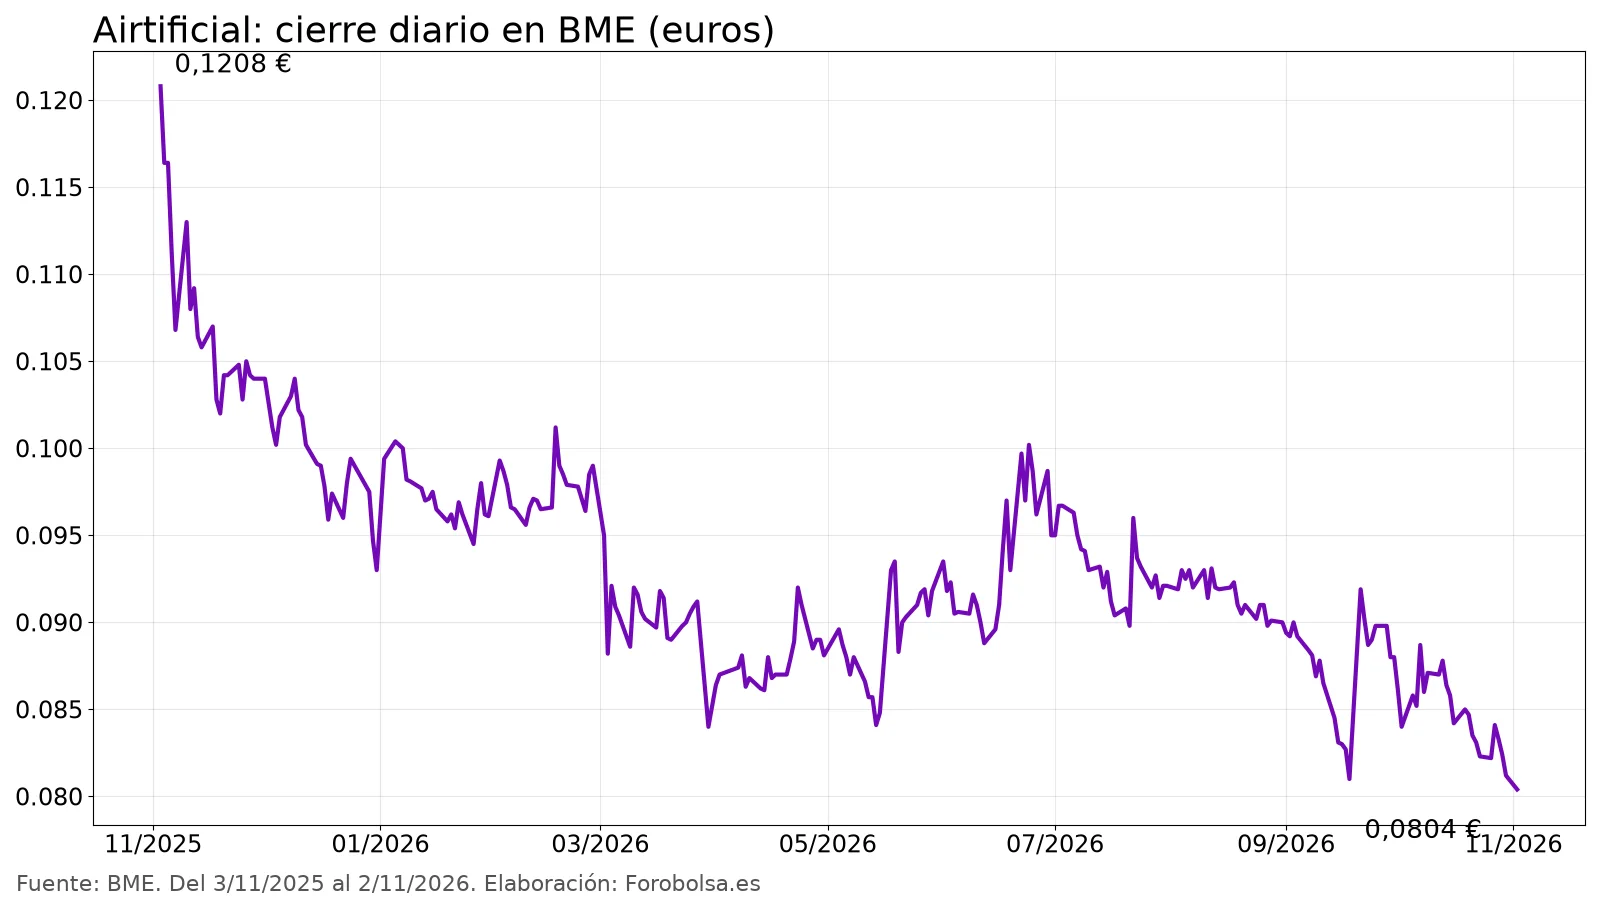
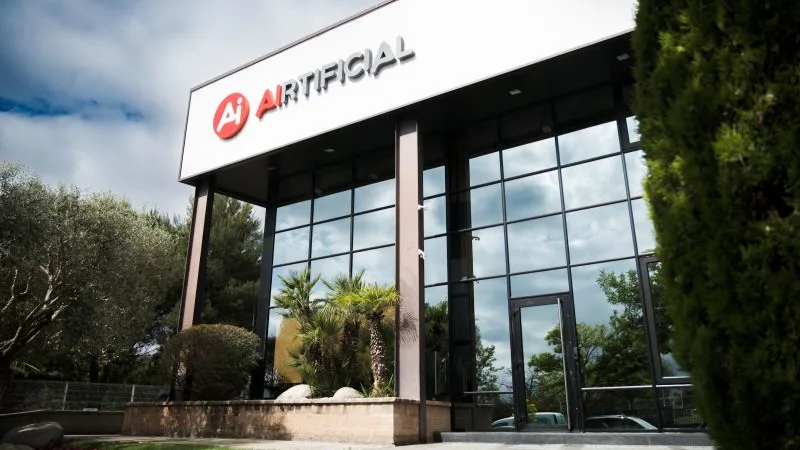
Airtificial (BME: AI) nació en noviembre de 2018, cuando la ingeniería Inypsa absorbió a Carbures, según comunicó a la CNMV. Cotiza en el mercado continuo y el lunes 2 de noviembre cerró a 0,0804 euros, según BME: su cierre más bajo de los últimos doce meses. Con 1.556 millones de acciones, vale en bolsa unos 125 millones de euros.
Tres negocios que no se parecen
La compañía reporta tres divisiones, y en el primer semestre cada una ha ido en una dirección distinta.
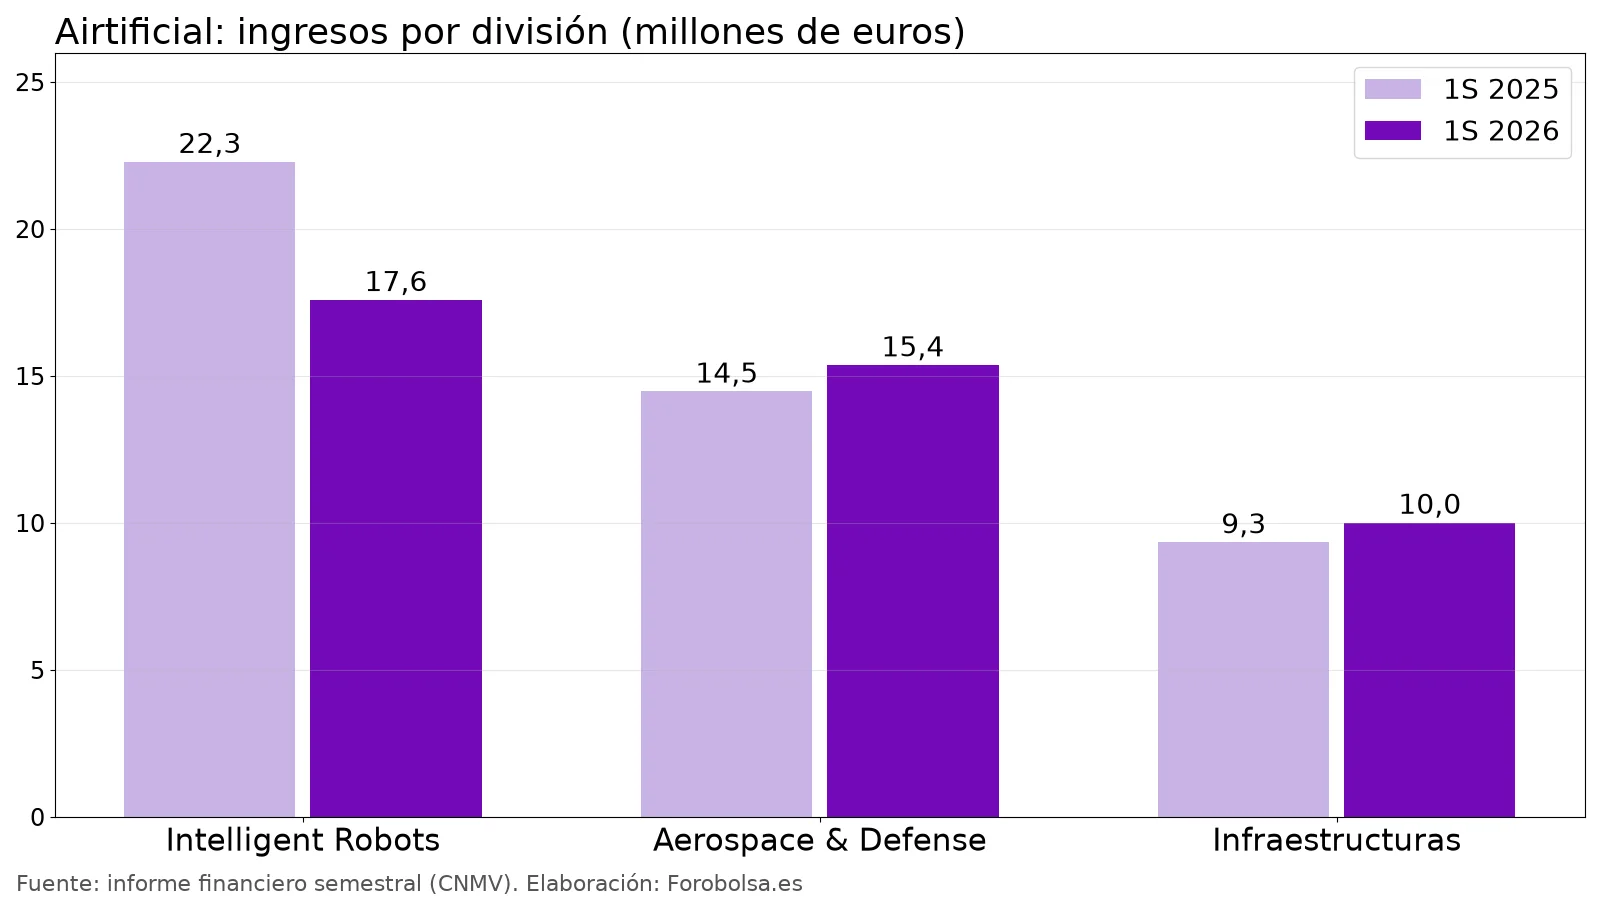
- Intelligent Robots diseña y fabrica líneas automáticas de montaje, sobre todo para la automoción, con plantas en Sant Fruitós de Bages y Santpedor (Barcelona) y un equipo en Suzhou (China). Sigue siendo la mayor por ingresos: 17,59 millones, el 40,9 % del total, pero un 21,1 % menos que un año antes. Perdió 6,15 millones, frente a 1,62 millones en el primer semestre de 2025. En octubre anunció dos líneas para coches eléctricos: una para un proveedor de primer nivel en Bangalore (India) y otra de 6,4 millones de dólares para una planta en Michigan (Estados Unidos).
- Aerospace & Defense fabrica piezas de material compuesto para aviones (Airbus, entre otros), mandos de vuelo y equipos de prueba. Facturó 15,37 millones (+6,2 %), el 35,8 % del grupo, y ganó 8,03 millones, frente a una pérdida de 4,40 millones. Esa ganancia incluye la venta de los contratos de ingeniería. Entre sus clientes recientes están la turca TAI (avión de entrenamiento Hürjet), la japonesa SkyDrive (aeronave eléctrica de despegue vertical) e Indra, que ya le ha hecho los primeros pedidos.
- Infraestructuras se dedica a la ingeniería del agua y a la supervisión de obras, cada vez más en Latinoamérica. Ingresó 10,01 millones (+7,1 %) y apenas ganó 43.000 euros. En septiembre firmó con el Gobierno de El Salvador la supervisión de obras en 40 centros de educación infantil, por 3 millones.
El semestre, con y sin la venta de ingeniería
La cuenta de resultados que Airtificial envió a la CNMV muestra un resultado de explotación de 3,39 millones. En la misma cuenta aparecen dos partidas extraordinarias: 19,27 millones de resultado por enajenaciones de inmovilizado y 7,47 millones de deterioro. La compañía explica en su nota de resultados que la venta de los contratos de ingeniería «ha tenido un impacto relevante» y que contribuyó a ese resultado positivo. Si se quitan las dos partidas, el resultado de explotación del negocio fue de unos −8,4 millones (cálculo propio), frente a −4,20 millones un año antes.
Por debajo del resultado de explotación hay otra carga fija: 3,20 millones de resultado financiero negativo en seis meses, casi todo intereses. El beneficio antes de impuestos se quedó en 197.000 euros y el neto, en 76.000.
Si además se suman las amortizaciones (3,44 millones), el resultado bruto de explotación (ebitda) del negocio queda en torno a −4,8 millones (cálculo propio, sin la plusvalía, el deterioro, las subvenciones ni otros resultados). La compañía no publica ese dato en el informe semestral, así que lo damos como orientativo. Los ingresos bajaron un 6,8 %, hasta 42,97 millones, mientras las compras subieron de 20,91 a 24,07 millones. Los gastos de personal bajaron un 6,8 %, con una plantilla media de 915 personas.
Caja, deuda y quién presta
A 30 de junio, Airtificial tenía 5,33 millones en caja, frente a 13,69 millones en diciembre, y 2,73 millones en activos financieros a corto plazo. Sus pasivos financieros sumaban 80,15 millones: 47,90 millones vencen en menos de un año. La deuda con bancos es pequeña (15,88 millones, toda a corto plazo); el resto son «otros pasivos financieros», una partida que en el resumen de la CNMV no se desglosa. Restando la caja y los activos financieros a corto, la deuda neta ronda los 72 millones (cálculo propio).
El dinero de la venta de ingeniería no se ha quedado en la caja. Las actividades de explotación consumieron 14,59 millones en el semestre (10,54 millones un año antes), con 3,04 millones de intereses pagados y 5,06 millones más atados en circulante: los saldos de clientes subieron de 41,77 a 53,03 millones. La inversión aportó 13,59 millones, casi todo por la venta de activos financieros, y se devolvieron 7,57 millones de deuda. Al final, la caja bajó 8,36 millones.
Un detalle que conviene tener presente: según el informe de la CNMV, los accionistas significativos le tenían prestados 4,07 millones a cierre de junio, y la compañía les pagó 63.000 euros de intereses en el semestre.
Cartera: 168,9 millones por ejecutar
La parte buena del semestre es comercial. Las adjudicaciones subieron un 115 %, hasta 69,5 millones, con Aerospace & Defense e Infraestructuras como motores. La cartera contratada era de 168,9 millones a 30 de junio, unas dos veces los ingresos de un año al ritmo del semestre (cálculo propio). La compañía avisa de que la cartera baja frente a ejercicios anteriores porque ya no incluye los servicios de ingeniería vendidos, y asegura que Infraestructuras y Aerospace & Defense la han aumentado sin contar ese efecto.
Desde junio ha comunicado a la CNMV: el contrato con SkyDrive (julio), que define como «uno de los mayores» de su historia en aviación civil, sin cifra; los primeros pedidos de Indra para el radar del A400M, radomos y equipos de prueba (septiembre), también sin importe; El Salvador (3 millones), y las dos líneas para coches eléctricos de India (sin importe) y Michigan (6,4 millones de dólares). No hay comunicaciones nuevas en la CNMV desde el 7 de octubre.
Del 25 % al 60 % en Defensa: qué hace falta
El 27 de octubre, el consejero delegado, Guillermo Fernández de Peñaranda, explicó a Expansión el plan: crear una división transversal de Defensa y que este sector pase de «cerca del 25 %» del negocio al 60 % en dos años. Las plantas catalanas de Intelligent Robots, centradas hasta ahora en el automóvil, pasarían a dedicar el 80 % de su actividad a defensa, con proyectos en negociación de líneas automáticas de munición y de drones. Según el diario, esa división tiene 105 empleados y capacidad para facturar hasta 100 millones.
El 25 % no coincide con el 35,8 % de Aerospace & Defense en el semestre porque esa división también hace aviación civil (Airbus, SkyDrive). Para llegar al 60 % con unos ingresos parecidos a los actuales, Defensa tendría que facturar del orden de 50 millones al año, frente a unos 20 millones ahora (cálculo propio sobre los ingresos anualizados). Eso exige convertir en contratos firmados lo que hoy está «en negociación». El propio consejero delegado reconoció al presentar el semestre que el mercado de defensa avanza «a un ritmo más gradual de lo previsto».
La acción y quién manda
Según BME, Airtificial cerró el 2 de noviembre a 0,0804 euros. Es un −33,4 % frente al cierre del 3 de noviembre de 2025 (0,1208 euros) y un −13,6 % en 2026. Su mínimo de doce meses en una sesión fue de 0,070 euros, el 30 de marzo, un día en que se negociaron 19,3 millones de acciones; ese día cerró a 0,084. En los últimos tres meses ha negociado una media de unos 61.000 euros al día: es un valor muy poco líquido.
El capital está muy concentrado. En el registro de participaciones significativas de la CNMV figuran Ladislao de Arriba Azcona, con el 28,01 % de los derechos de voto (casi todo de forma indirecta), y Leonardo Sánchez-Heredero Álvarez, con el 23,60 %: entre los dos, más de la mitad. Después aparecen Doble A Promociones (18,23 %, directa), Cartera de Inversiones Melca, en liquidación (7,66 %, la misma participación que se atribuye indirectamente a Elena García Becerril) y Marta Santacana Gri (6,46 %). Como hay participaciones indirectas que pueden solaparse, no sumamos todas. Además, la junta de 2026 renovó el voto doble por lealtad, así que los derechos de voto no equivalen exactamente al porcentaje de acciones.
Lo que puede salir mal
- La caja. Hay 5,33 millones frente a 47,90 millones de pasivos financieros a corto plazo y un negocio que consume caja. Sin refinanciar o sin nuevas ventas de activos, el margen es estrecho.
- El automóvil. Intelligent Robots pierde casi cuatro veces más que hace un año, y reconvertirla a defensa lleva tiempo y contratos que aún no están firmados.
- El ritmo de Defensa. La propia compañía dice que va más lento de lo esperado. El 60 % es un objetivo a dos años, no una cartera.
- El balance. El patrimonio neto es de 57,09 millones, con reservas negativas de 82,74 millones, y en el semestre se apuntó 7,47 millones de deterioro.
- La liquidez de la acción. Con unos 61.000 euros negociados al día y más de la mitad del voto en dos accionistas, cualquier operación grande mueve el precio.
Nuestra opinión
El titular de la compañía, «cierra el primer semestre en positivo», es cierto, pero se debe a la venta de ingeniería. El negocio que queda perdió más que hace un año, consumió casi 15 millones de caja y depende de una división, la de robots, que sufre con el automóvil. Sin la plusvalía, Airtificial no habría ganado dinero.
A favor tiene lo que más cuesta conseguir: clientes nuevos en defensa y aviación (TAI, SkyDrive, Indra), adjudicaciones que duplican las del año pasado y una cartera de unas dos veces su facturación anual. La idea de usar las plantas de automoción para fabricar líneas de munición y drones tiene lógica industrial y llega en un buen momento para el gasto europeo en defensa. A unos 125 millones de capitalización y unos 72 millones de deuda neta, el mercado pide que esa transformación se vea pronto en contratos con importe.
Lo que vigilaríamos: si llegan pedidos de defensa con cifra en los próximos meses, si la caja aguanta hasta las cuentas anuales sin una nueva ampliación de capital o venta de activos, y si Intelligent Robots deja de perder. Hasta entonces, el 60 % es un plan, no un resultado. Esto no es una recomendación de inversión.
El debate sobre los contratos de defensa y la deuda sigue abierto en el foro de Airtificial.
Fuentes
- CNMV: informe financiero semestral del primer semestre de 2026 (cuenta de resultados, balance, flujos de efectivo, segmentos, plantilla y operaciones vinculadas, en miles de euros).
- CNMV, otra información relevante de Airtificial (listado): nota de resultados del primer semestre (28/09/2026), SkyDrive (22/07/2026), pedidos de Indra (21/09/2026), El Salvador (24/09/2026), India (05/10/2026) y Estados Unidos (07/10/2026). Sin comunicaciones nuevas entre el 8/10 y el 3/11/2026.
- CNMV: participaciones significativas, consultadas el 3/11/2026.
- BME: cierres, máximos, mínimos y volumen de Airtificial (ES0152768612) entre el 1/10/2025 y el 2/11/2026, número de acciones y capitalización. Ficha en BME.
- CNMV: eficacia de la fusión de Inypsa y Carbures (23/11/2018).
- Expansión, 27/10/2026: plan de Defensa (del 25 % al 60 % en dos años).
- Cálculos propios: resultado de explotación sin partidas extraordinarias, ebitda orientativo, deuda neta, peso de cada división, cartera sobre ingresos y variación de la cotización.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión