
Johnson & Johnson: el talco hunde el beneficio un 96%, pero lo que castiga la bolsa es MedTech
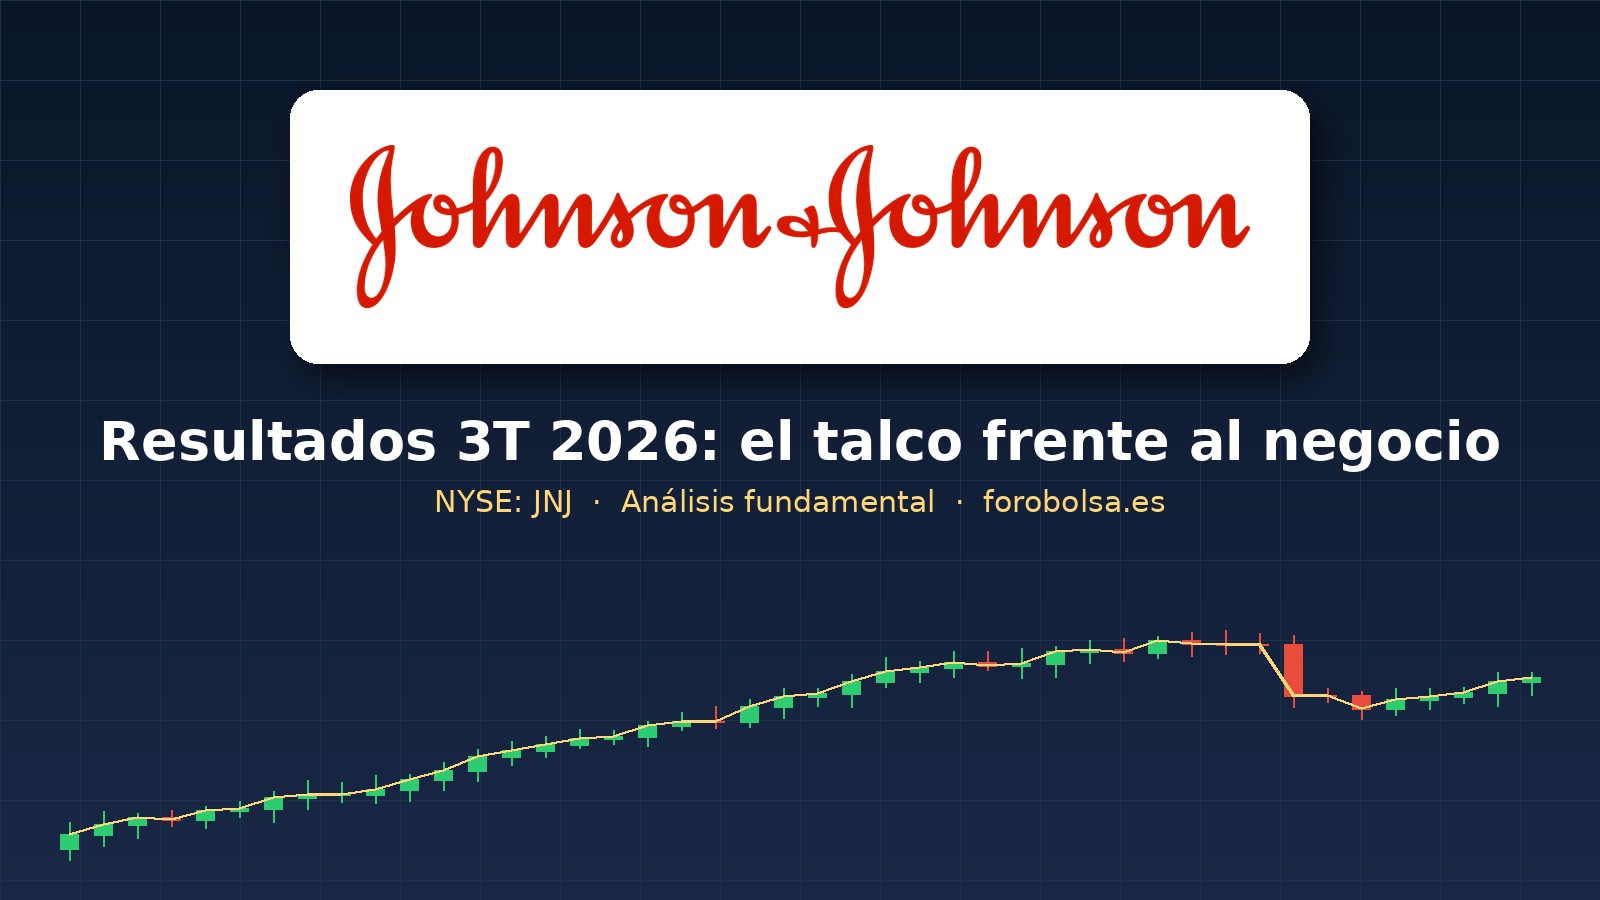
El beneficio neto de Johnson & Johnson cayó un 95,9% en el tercer trimestre de 2026, hasta 210 millones de dólares, pero el negocio no se ha hundido: las ventas crecieron un 5,9%, hasta 25.399 millones, y la compañía subió su previsión anual. La caída del beneficio la explica casi entera un cargo de 5.519 millones antes de impuestos por el acuerdo propuesto para cerrar los litigios del talco. Lo que de verdad pesó en bolsa, con un desplome del 5,73% el martes 13 de octubre hasta 248,61 dólares, fue otra cosa: la división de tecnología médica (MedTech) creció bastante menos de lo esperado por la propia empresa.
De dónde sale el -96%: una línea de la cuenta de resultados
La cuenta de resultados publicada por J&J deja poco margen a la duda. La partida de otros gastos netos pasó de un ingreso de 478 millones hace un año a un gasto de 5.780 millones este trimestre. Dentro de ella está el ajuste por litigios de 5.519 millones, que equivale al 21,7% de todas las ventas del periodo. Con ese golpe, el beneficio antes de impuestos se quedó en apenas 34 millones, frente a 7.493 millones un año antes, y solo un crédito fiscal de 176 millones permitió cerrar el trimestre con 210 millones de beneficio neto y 0,09 dólares por acción.
A ese cargo se suman otros dos de naturaleza no recurrente: un deterioro de 339 millones en investigación y desarrollo en curso y los costes ligados a la compra de Firefly Bio, por unos 1.000 millones, y a la colaboración con Sail Biomedicines en terapias CAR-T in vivo. También hay 369 millones de gastos por la separación del negocio de ortopedia, DePuy Synthes.
Si se excluyen la amortización de intangibles y estas partidas especiales, como hace la propia compañía, el beneficio ajustado fue de 6.339 millones y el beneficio por acción ajustado, de 2,59 dólares. Ese es el dato comparable con el negocio del día a día, y también baja: un 7,5% frente a los 2,80 dólares de hace un año. La explicación está en el gasto en I+D, que subió un 26,7% hasta 4.652 millones (el 18,3% de las ventas, frente al 15,3% de un año antes), y en un margen bruto que se estrechó del 69,6% al 68,1%.
El acuerdo del talco: caro, pero acotado
El director financiero, Joe Wolk, recordó en la presentación de resultados que el acuerdo para resolver los litigios por cáncer de ovario atribuidos al talco se anunció en julio por 5.500 millones de dólares y que ya está reflejado en las cuentas del trimestre. Está condicionado a que se adhiera al menos el 95% de las reclamaciones de ovario pendientes, y según Wolk la adhesión «va camino» de alcanzar ese umbral.
Hay que leerlo con dos ideas a la vez. La primera: el talco no es un riesgo nuevo, lleva años en el balance y el mercado conocía la cifra desde julio. Por eso no tiene sentido interpretar el -96% como un deterioro del negocio. La segunda: mientras no se alcance el 95%, el acuerdo no está cerrado, y J&J no da previsiones de beneficio contable precisamente porque no puede anticipar el resultado de sus pleitos. La partida de litigios es muy volátil: en los nueve primeros meses de 2025 restó 6.894 millones a los ajustes (es decir, sumó al beneficio contable), y en el mismo periodo de 2026 suma 6.116 millones de cargo.
Para dimensionarlo: 5.500 millones son menos del 1% de una capitalización de unos 600.000 millones de dólares, según Yahoo Finance, y equivalen a algo más de tres meses de la caja libre que la empresa espera generar este año.
Lo que va bien: la farmacia crece a doble dígito sin Stelara
La división de medicamentos innovadores (Innovative Medicine) vendió 16.757 millones, un 7,7% más. Y eso pese a Stelara, su antiguo superventas en inmunología, que con la llegada de biosimilares cayó un 54,4%, de 1.570 a 716 millones. La compañía cifra ese lastre en unos 690 puntos básicos de crecimiento de la división.
Si se excluye Stelara de los dos periodos, las ventas de la división crecieron un 14,6% (16.041 frente a 13.993 millones), y las del grupo, un 10,1%. Es un cálculo propio con las cifras publicadas por la compañía, pero ayuda a ver la foto: el relevo de producto está funcionando.
- Tremfya, el sucesor natural de Stelara, vendió 2.396 millones, un 68,3% más, y ya factura más de tres veces lo que Stelara.
- Oncología creció un 16,4%, hasta 7.602 millones, con Darzalex (mieloma múltiple) en 4.239 millones (+15,4%), Carvykti en 710 millones (+35,5%) y Rybrevant/Lazcluze en 320 millones (+62,3%).
- Neurociencia subió un 17,3%, con Spravato (+36,1%, 624 millones) y Caplyta, que ya suma 1.029 millones en el año.
Hay grietas: Opsumit/Opsynvi, en hipertensión pulmonar, cayó un 35,7%, e Imbruvica, un 18,8%. Pero el saldo es claramente positivo, y por eso J&J elevó su previsión de ventas de 2026 hasta un punto medio de 101.200 millones (+7,4%), la primera vez en su historia que superaría los 100.000 millones.
Lo que va mal: MedTech, y eso es lo que castigó la bolsa
MedTech vendió 8.642 millones, un 2,5% más, y fuera de Estados Unidos se quedó prácticamente plana (+0,1%). Wolk lo calificó de decepcionante y señaló dos focos concretos: cardiovascular y cirugía fuera de EE. UU. Cirugía cayó un 0,6% en el mundo y un 3,4% fuera de EE. UU.; Abiomed, la compra estrella en asistencia cardiaca, retrocedió un 2,3%. En el lado bueno, Shockwave creció un 16,8% y electrofisiología, un 4,9%.
Este es el punto clave para el inversor. El talco es un coste conocido y puntual; un MedTech que no despega es un problema de crecimiento recurrente en un negocio que pesa un tercio de las ventas. La sesión del martes lo refleja: la acción perdió 15,12 dólares por título, lo que con unas 2.410 millones de acciones (cálculo propio a partir de la capitalización publicada) supone una pérdida de valor de unos 36.000 millones en un día, mucho más que el propio acuerdo del talco. El mercado no castigó la cifra del -96%; castigó la duda sobre MedTech.
Caja, deuda y dividendo: el balance aguanta
La compañía cerró el trimestre con unos 17.000 millones en caja e inversiones y unos 45.000 millones de deuda, lo que deja una deuda neta de unos 28.000 millones. Generó más de 6.000 millones de caja libre en el trimestre y unos 15.100 millones en lo que va de año, frente a 14.226 millones un año antes, y mantiene la previsión de unos 21.000 millones para 2026. Con esa generación, la deuda neta equivale a menos de año y medio de caja libre.
A 248,61 dólares, la acción cotiza a unas 22,4 veces el punto medio del beneficio ajustado previsto para 2026 (11,10 dólares), y ofrece una rentabilidad por dividendo del 2,16% según Yahoo Finance, con la próxima fecha ex dividendo el 24 de noviembre. La rentabilidad de la caja libre sobre la capitalización ronda el 3,5%. No es una acción barata en términos absolutos, pero tampoco una valoración de crecimiento desbocado para una compañía que promete acelerar.
El dato que conviene apuntar para 2027
Hay una cifra que ha pasado más desapercibida que el talco y que importa más para la valoración: J&J estima que Firefly Bio y Sail Biomedicines restarán 1,36 dólares por acción al beneficio ajustado de 2027. Es más de un 12% del beneficio previsto para 2026. Este año ya restan 0,64 dólares; sin ellas, el crecimiento del beneficio por acción ajustado se acercaría al 9%, frente al 2,9% previsto.
Es decir, la empresa está sacrificando beneficio a corto plazo para reforzar la cartera de oncología e inmunología, con el objetivo declarado de volver a crecer a doble dígito antes de que acabe la década. Si ese dinero rinde, la apuesta tendrá sentido; si no, 2027 será un año de beneficio estancado.
Qué vigilar a partir de ahora
- 8 de diciembre: la jornada con inversores (Enterprise Business Review), donde J&J dará más detalle de 2027.
- Adhesión al acuerdo del talco: si se confirma el umbral del 95%, el principal riesgo legal quedaría cuantificado.
- MedTech fuera de EE. UU.: la compañía dice estar tomando medidas en cardiovascular y cirugía; el cuarto trimestre dirá si funcionan. Se espera la aprobación en EE. UU. de Varipulse Pro.
- Separación de DePuy Synthes: prevista para mediados de 2027; la dirección se inclina por una escisión (spin-off).
Conclusión
Johnson & Johnson no ha perdido el 96% de su negocio: ha anotado de golpe un acuerdo de 5.500 millones que ya se conocía. Debajo, la farmacia crece a doble dígito si se descuenta Stelara, la caja libre sube y la previsión anual mejora. El punto débil real es MedTech, y es ahí, junto con la dilución de las compras en 2027, donde se juega la valoración en los próximos trimestres.
Fuentes: nota de resultados del 3T 2026 de Johnson & Johnson y anexos financieros (PDF); intervenciones de Joaquín Duato y Joe Wolk en la conferencia de resultados (MarketScreener); cotización, capitalización y dividendo (Yahoo Finance, cierre del 13/10/2026). Los cálculos sin Stelara, de valor perdido en bolsa, de múltiplos y de rentabilidad de la caja libre son elaboración propia.
Analista de forobolsa.es · No es consejo de inversión
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión