
Rheinmetall rozó los 900 € y rebota un 20% en seis sesiones
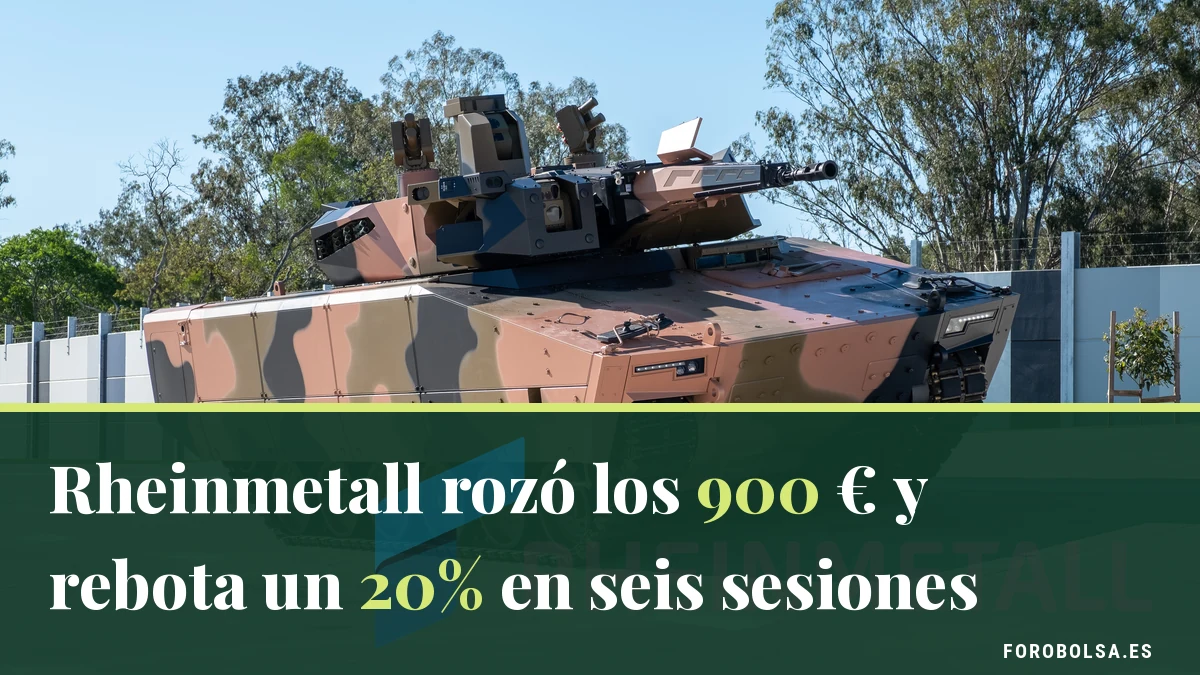
El fabricante alemán de los cañones del Leopard 2 y de munición que Europa envía a Ucrania tocó el 8 de octubre los 909 € en Xetra, su nivel más bajo desde junio, y el viernes 16 cerró en 1.090,20 €: un 19,9% más en seis sesiones, con una subida del 6,26% el último día y casi el doble de volumen de lo habitual. Ese mismo viernes estrenó en Albacete una nueva línea de munición: 20 millones de inversión y una plantilla que pasará de unos 210 a 300 empleados. Aun así, la acción sigue un 44,5% por debajo de su máximo del año. Explicamos qué ha cambiado, qué no y por qué el 5 de noviembre es la fecha que lo decide.
Qué ha pasado en el gráfico
- El suelo: mínimo intradía de 909,00 € el miércoles 8 de octubre y cierre más bajo del mes el día 7, en 926,20 €. La zona de los 900 € ya había frenado la caída en junio: el mínimo de las últimas 52 semanas es 900,20 €, marcado tras la cancelación de la fragata F126.
- El rebote: 939,10 € al cierre del viernes 9 de octubre, 1.026,00 € el jueves 15 (+4,3%) y 1.090,20 € el viernes 16 (+6,26%), con un máximo intradía de 1.096,60 €. En la semana, +16,1%. Ese viernes Rheinmetall lideró las subidas del DAX.
- El volumen: el viernes se negociaron 367.676 acciones en Xetra, frente a una media de 189.249 en los últimos 65 días. No fue un rebote con poco volumen.
- La perspectiva: el máximo de 2026 fue de 1.966 € (19 de enero) y la acción cerró 2025 en 1.561 €. Al cierre del viernes cae un 44,5% desde ese máximo y un 30,2% en el año. En el mínimo de octubre llegó a perder un 53,8% desde el pico de enero.
Por qué cayó hasta casi 900 €
- Adiós a la F126 (24 de junio). El Gobierno alemán canceló el programa de fragatas F126, en el que Rheinmetall era contratista principal, y encargó en su lugar fragatas MEKO A-200 a TKMS. La acción se dejó más de un 18% ese día y al siguiente marcó 900,20 €.
- Previsión recortada (6 de agosto). Por la F126, Rheinmetall rebajó su previsión de ventas para 2026 de 14.000–14.500 millones a 13.700–14.200 millones (hasta 300 millones menos en el negocio naval), aunque mantuvo un margen operativo de alrededor del 19%.
- La caja, el punto débil. El flujo de caja libre operativo del primer semestre fue de −1.616 millones, frente a −631 millones un año antes, por anticipos de clientes que se retrasan, más existencias y fuertes inversiones en capacidad.
- Resultados por debajo de lo esperado. Según Handelsblatt, las ventas del primer trimestre (1.940 millones) quedaron por debajo de lo que esperaban los analistas, y según Investing.com el beneficio por acción se ha quedado bajo el consenso cuatro trimestres seguidos.
- Dudas más allá de 2030. El 8 de octubre, el mismo día del mínimo, Berenberg rebajó la recomendación de «comprar» a «mantener» y el precio objetivo de 1.600 € a 1.020 €: según el banco, Rheinmetall necesita muchos más pedidos para seguir creciendo después de 2030. A eso se suman, según la prensa económica alemana, las dudas sobre el futuro carro de combate franco-alemán MGCS y el debate sobre si los blindados y la artillería pesarán menos frente a los drones.
Por qué ha rebotado
- Morgan Stanley y el «sprint» de fin de año (12 de octubre). Según recogieron dpa-AFX y Börsen-Zeitung, el banco estadounidense espera que, al acercarse el cierre del ejercicio, se adjudiquen más pedidos con cargo al presupuesto de defensa alemán de este año, lo que podría desatar un rally estacional del sector y dar confianza en los objetivos de 2027. Ese lunes Rheinmetall subió más de un 2%.
- Un presupuesto que sigue creciendo. Según el Ministerio de Defensa alemán, el gasto en defensa pasa de unos 108.000 millones en 2026 a casi 140.000 millones en el proyecto de 2027, contando el fondo especial. El Bundestag aún tiene que aprobarlo.
- Más dudas sobre el apoyo de EE. UU. a Ucrania (16 de octubre). Según Investing.com, las críticas de Donald Trump a Kiew por sus ataques a refinerías rusas hicieron temer a los europeos que Washington recorte armas e inteligencia. Los líderes europeos se reunieron en Bruselas para respaldar a Zelenski, que pidió un paquete de invierno con defensa aérea. Subieron todas las de defensa: Hensoldt, Renk, Leonardo, Saab o Thales.
- Albacete, en el foco. La planta de Rheinmetall Expal Munitions fabricará cada año unos 1,2 millones de proyectiles y 1,8 millones de vainas de calibre medio (de 20 a 35 mm), que se terminan en otras fábricas del grupo, como la de Burgos, además de más de 650 morteros. No mueve sola la cotización, pero muestra que la ampliación de capacidad sigue adelante.
Un matiz importante: el rebote no lo provocó ningún pedido nuevo ni ningún cambio en las previsiones. Es un cambio de ánimo del sector, y por eso tendrá que confirmarlo el propio negocio.
Lo que dicen las cuentas
- Primer semestre de 2026: ventas de 5.227 millones (+39%), resultado operativo de 786 millones (+74%) y margen operativo del 15,0%. En el segundo trimestre el margen subió al 17,1%, un máximo histórico. Beneficio por acción de las actividades continuadas: 8,43 € (4,69 € un año antes).
- Pedidos: 16.200 millones de contratación en el semestre (+28%), con una relación entre pedidos y ventas superior a 3 veces.
- Cartera (backlog): 80.500 millones a 30 de junio, frente a 56.000 millones un año antes. Son unos seis años de ventas al ritmo previsto para 2026.
- Previsión 2026: ventas de 13.700 a 14.200 millones (9.935 millones en 2025), crecimiento orgánico del 28% al 31% y margen operativo de alrededor del 19%.
- La cuenta que importa: para cumplir la previsión, Rheinmetall tiene que facturar entre 8.470 y 8.970 millones en el segundo semestre, unos 6 de cada 10 euros del año. Parece mucho, pero en 2025 ya facturó el 62% en la segunda mitad (6.186 de 9.935 millones). Su negocio se concentra en la recta final del año.
- Valoración: según el consenso de analistas recogido por Investing.com, la acción cotiza a unas 29 veces el beneficio esperado para 2026. Según Berenberg, cotizaba a 18,1 veces el beneficio de 2027 con la acción cerca de 930 €. Es una valoración exigente para 2026 y más razonable si el crecimiento de 2027 se cumple.
- Posiciones cortas: el registro oficial alemán (Bundesanzeiger, consultado el 17 de octubre) publica tres posiciones cortas netas vigentes sobre Rheinmetall, que suman un 2,20% del capital: Capital Fund Management, 1,09%, y Arrowstreet Capital, 0,59%, ambas a 13 de octubre, y D. E. Shaw, 0,52%, a 7 de octubre. Puedes consultar el histórico en nuestra página de posiciones cortas.
Qué vigilar
- 3 de noviembre: elecciones de mitad de mandato en EE. UU. Cualquier mensaje de Washington sobre Ucrania mueve al sector, en las dos direcciones.
- 5 de noviembre: resultados del tercer trimestre. Hay que mirar tres cosas: si las ventas aceleran hacia la previsión, si el flujo de caja mejora con la llegada de anticipos y si la contratación del trimestre trae ya pedidos alemanes de los grandes.
- 26 y 27 de noviembre: Capital Markets Day en Hamburgo. Es la ocasión de responder a la pregunta de Berenberg sobre cuánto puede crecer Rheinmetall después de 2030.
- Noviembre y diciembre: adjudicaciones con cargo al presupuesto alemán de 2026 y votación del presupuesto de defensa de 2027 en el Bundestag.
- El nivel de 900 €: ha aguantado dos veces, en junio y en octubre. Mientras se mantenga, el mercado lo seguirá viendo como suelo.
Si quieres más contexto, ya analizamos la caída de mayo en ¿Qué pasa con Rheinmetall? y el modelo de negocio y el margen de seguridad en esta pieza y en la radiografía de junio. El debate sigue en el foro de RHEINMETALL.
Nuestra opinión
Creemos que la zona de los 900 € ha marcado el suelo de este ciclo bajista y que, si los resultados del 5 de noviembre confirman la aceleración del segundo semestre y una mejora de la caja, Rheinmetall tiene base para consolidarse por encima de los 1.000 € y acercarse en las próximas semanas a la zona de 1.150–1.200 €, donde cotizaba a principios de agosto.
¿Por qué lo creemos? Porque el negocio no se ha deteriorado: las ventas crecen un 39%, el margen marca récords y la cartera ha pasado de 56.000 a 80.500 millones en un año. Con unos seis años de ventas en cartera, el problema de Rheinmetall no es la demanda, sino convertir esos pedidos en facturación y en caja. Además, el reparto de ventas que exige la previsión ya se dio en 2025, el presupuesto alemán sigue creciendo y en los 900 € la acción cotizaba a unas 24 veces el beneficio esperado para 2026 según el consenso recogido por Investing.com, muy lejos de las valoraciones de enero.
Los riesgos son claros: otro trimestre por debajo del consenso, que el flujo de caja siga en negativo, que las adjudicaciones alemanas se retrasen a 2027, los titulares sobre un posible alto el fuego en Ucrania y las dudas sobre el crecimiento a partir de 2030, que tienen fundamento. Cambiaríamos de opinión si el 5 de noviembre Rheinmetall volviera a recortar la previsión, si la caja no mejorara en el tercer trimestre o si la acción perdiera con claridad la zona de los 900 €. Si, por el contrario, llegan los grandes pedidos de fin de año y el Capital Markets Day da visibilidad más allá de 2030, este rebote podría ser el inicio de algo más largo.
Fuentes
- Rheinmetall, informe del primer semestre de 2026 (06/08/2026): rheinmetall.com (ventas, resultado, margen, flujo de caja, contratación, backlog y previsión 2026).
- Rheinmetall, informe del primer trimestre de 2026 (07/05/2026): rheinmetall.com.
- Rheinmetall, nueva fábrica de munición de calibre medio en Albacete (16/10/2026): rheinmetall.com.
- Rheinmetall, calendario del inversor: resultados del tercer trimestre (05/11/2026) · Capital Markets Day 2026.
- Cotizaciones de Xetra (mínimo, cierres, volumen, máximo anual y mínimo de 52 semanas): WSJ Market Data y Yahoo Finance (RHM.DE), consultados el 17/10/2026.
- Reuters (24/06/2026), cancelación de la F126: reuters.com.
- dpa-AFX vía t-online (09/10/2026), Berenberg rebaja a «mantener» con precio objetivo de 1.020 €: t-online.de · wallstreet-online (11/10/2026), PER 2027 según Berenberg: wallstreet-online.de.
- Börsen-Zeitung (12/10/2026), informe de Morgan Stanley sobre el sector: boersen-zeitung.de · n-tv (12/10/2026), presupuesto de defensa alemán: n-tv.de.
- Investing.com (16/10/2026), rebote del sector, apoyo de EE. UU. a Ucrania y PER 2026 según el consenso de analistas: investing.com · beneficios por debajo del consenso: investing.com.
- finanzen.ch (16/10/2026), cierre del viernes y motivos de la subida: finanzen.ch.
- Handelsblatt, ventas del primer trimestre por debajo de lo esperado: handelsblatt.com.
- Bundesanzeiger, posiciones cortas netas (Netto-Leerverkaufspositionen) sobre Rheinmetall AG, consultado el 17/10/2026: bundesanzeiger.de.
Foto de portada: Rheinmetall Defence / Wikimedia Commons, CC BY-SA 4.0 (recortada y con texto superpuesto)
Analista de forobolsa.es · No es consejo de inversión
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión