De céntimos a euros: la transformación de DIA
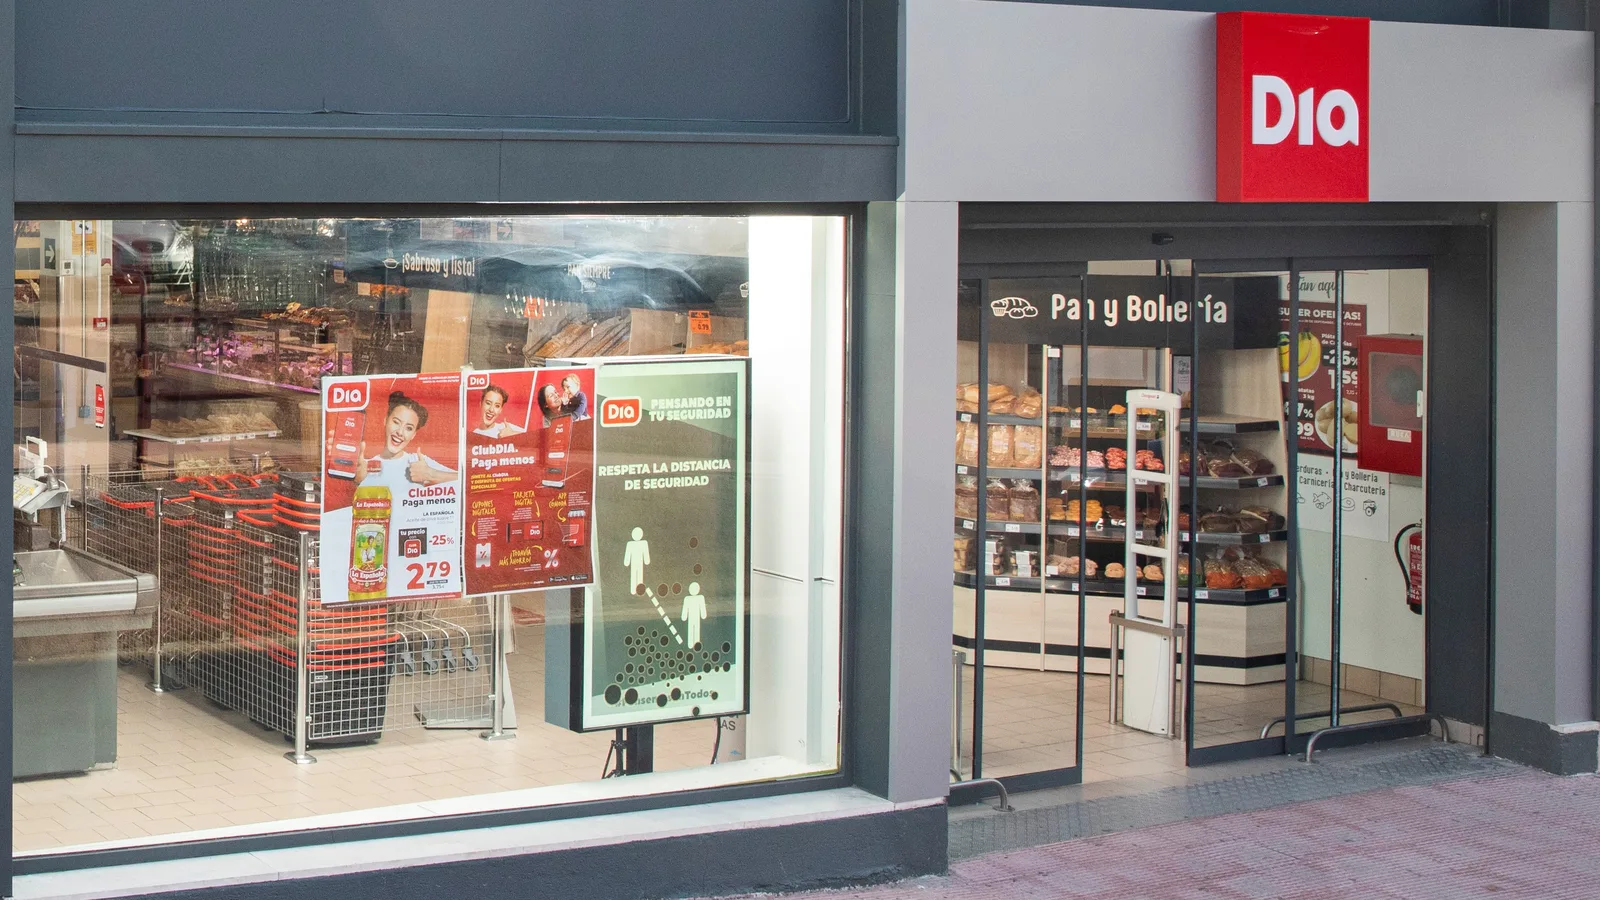
Foto: Marina Zárate GR, CC BY-SA 4.0, vía Wikimedia Commons (https://commons.wikimedia.org/wiki/File:DIA_Supermarket.jpg). Recortada y redimensionada.
Dia cotiza hoy a 44,85 euros por acción, cuando hace menos de tres años se movía en torno a un céntimo. Pero ese salto de «céntimos a euros» es, sobre todo, un efecto óptico del contrasplit 1:1000 de 2025. La transformación de verdad está en las cuentas: la compañía ha pasado de perder 363,8 millones en 2020 a ganar 129 millones en 2025. El precio de llegar hasta aquí lo pagaron los accionistas que no acudieron a las ampliaciones: hoy LetterOne controla casi el 78 % del capital.
Repasamos qué ha pasado desde que LetterOne, el grupo inversor entre cuyos accionistas figuraban empresarios rusos como Mijaíl Fridman, entró en el capital en 2017. Solo usamos cifras de la CNMV, de las cuentas y presentaciones de Dia y, para la cotización, de BME y Yahoo Finance.
2017-2019: entra LetterOne y Dia se queda sin patrimonio
LetterOne comunicó a la CNMV una participación del 10 % en Dia el 28 de julio de 2017. Dos años después, con la compañía en plena crisis, lanzó una OPA a 0,67 euros por acción. La aceptó el 40,76 % del capital y LetterOne pasó a controlar el 69,76 %.
La situación era muy grave. Según el folleto de la ampliación de 2021, Dia cerró 2019 con un patrimonio neto negativo de 350,5 millones, una deuda neta total de 2.027,6 millones y unas pérdidas antes de impuestos de 676,9 millones. En noviembre de 2019 culminó una primera ampliación de capital de 605 millones a 0,10 euros por acción, y LetterOne subió al 74,82 %.
2020-2021: la segunda ampliación y la capitalización de deuda
No fue suficiente. En 2020 el patrimonio neto empeoró hasta −697,2 millones y el resultado neto atribuible fue de −363,8 millones. En 2021 llegó la segunda ampliación, de 1.027,75 millones a 0,02 euros por acción: 769,2 millones se pagaron capitalizando deuda y 258,55 millones en efectivo.
El número de acciones se disparó hasta 58.065.534.079 y LetterOne quedó con el 77,704 %. Entre las dos ampliaciones entraron 1.632,75 millones de capital. Así, en un año, la acción de Dia quedó en céntimos.
2022: las sanciones y la posición de LetterOne
Con la invasión de Ucrania y los nuevos paquetes de sanciones de la UE contra Rusia, el mercado miró a los accionistas de LetterOne y se preguntó si Dia quedaba afectada. La compañía publicó tres comunicaciones en la CNMV en 2022: el 28 de febrero, el 15 de marzo y el 22 de marzo.
En ellas sostuvo que ningún accionista persona física controla LetterOne Investment Holdings: ni Mijaíl Fridman ni Petr Aven, solos ni de forma concertada. Además, German Khan y Alexey Kuzmichev habían salido de su accionariado. El 12 de agosto de 2023, ante las sanciones de la OFAC estadounidense, Dia reiteró esa posición. Se remitió a la propia OFAC (FAQ 1131) y repitió que no se ve afectada.
2022-2024: vender para sobrevivir
Las desinversiones que se han cerrado de verdad son estas:
- Alcampo (2022): acuerdo para venderle hasta 235 tiendas por hasta 267 millones. Al final se transmitieron 223 tiendas.
- Clarel (abril de 2024): venta a Trinity por un mínimo de 11,5 millones, más pagos aplazados y variables.
- Portugal (abril de 2024): venta a Auchan por un precio base de 155 millones. Según la propia Dia, los fondos netos rondaron los 72,7 millones.
- Brasil (junio de 2024): venta a Lyra II por 100 euros, con el compromiso de aportar 39 millones a la filial. Supuso una salida de caja de unos 75 millones y un impacto contable estimado de −101 millones.
Argentina sigue dentro del grupo y es hoy el segundo mercado de Dia.
En diciembre de 2024 la compañía cerró una refinanciación de hasta 885 millones, a un plazo de entre tres y cinco años y a Euribor más un margen del 5,56 %. Ese mismo día, la junta extraordinaria aprobó el contrasplit.
El contrasplit 1:1000: cómo leer el precio
El 5 de febrero de 2025 empezaron a cotizar 58.065.534 acciones nuevas, con un nominal de 10 euros. Las sustituyeron 58.065.534.079 acciones antiguas de 0,01 euros. Cada 1.000 acciones viejas se convirtieron en una nueva. El ISIN cambió a ES0126775008 y las acciones antiguas cotizaron por última vez el 4 de febrero.
Para comparar precios hay que multiplicar por 1.000 todo lo anterior a esa fecha. El cierre más bajo de fin de mes que da Yahoo Finance en este periodo es el de diciembre de 2023: 0,0118 euros. Ajustado, son 11,8 euros por acción actual, unos 685 millones de capitalización. Desde ahí, el cierre de hoy multiplica la cotización por 3,8 veces. Eso sí es una revalorización real, no solo un cambio de escala.
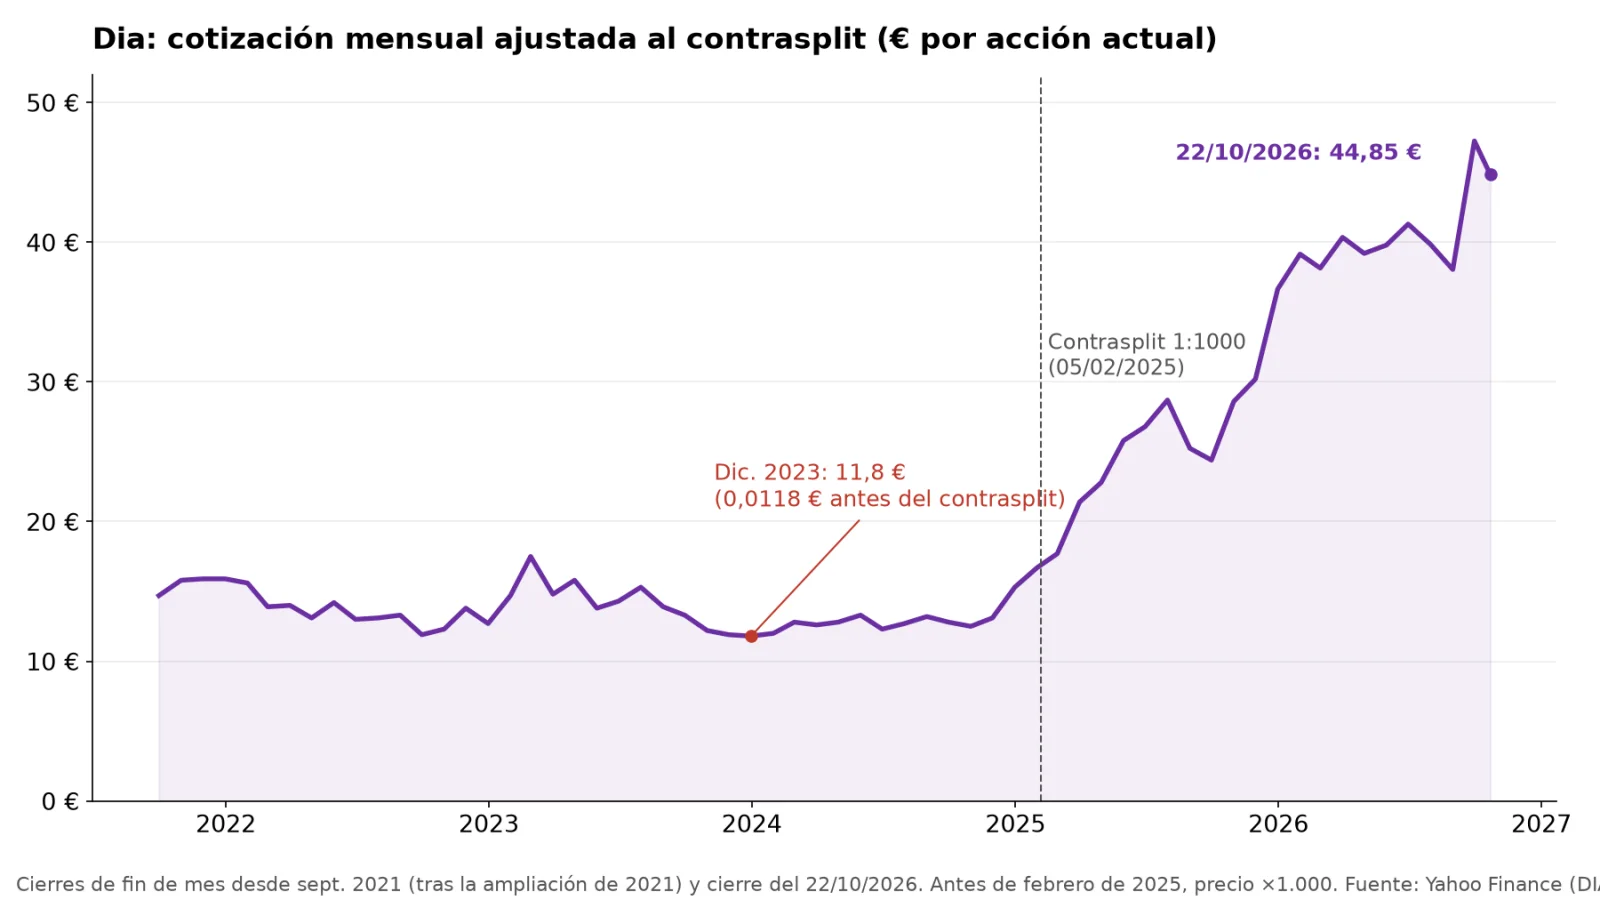
La comparación duele si se mira desde la OPA. Una acción antigua equivale hoy a una milésima de acción nueva, es decir, 0,04485 euros, frente a los 0,67 euros de la OPA de 2019: un 93 % menos. El cálculo es aproximado, porque no incluye el valor de los derechos de suscripción de las ampliaciones de 2019 y 2021. Quien no puso dinero nuevo quedó muy diluido.
2025: el regreso al beneficio
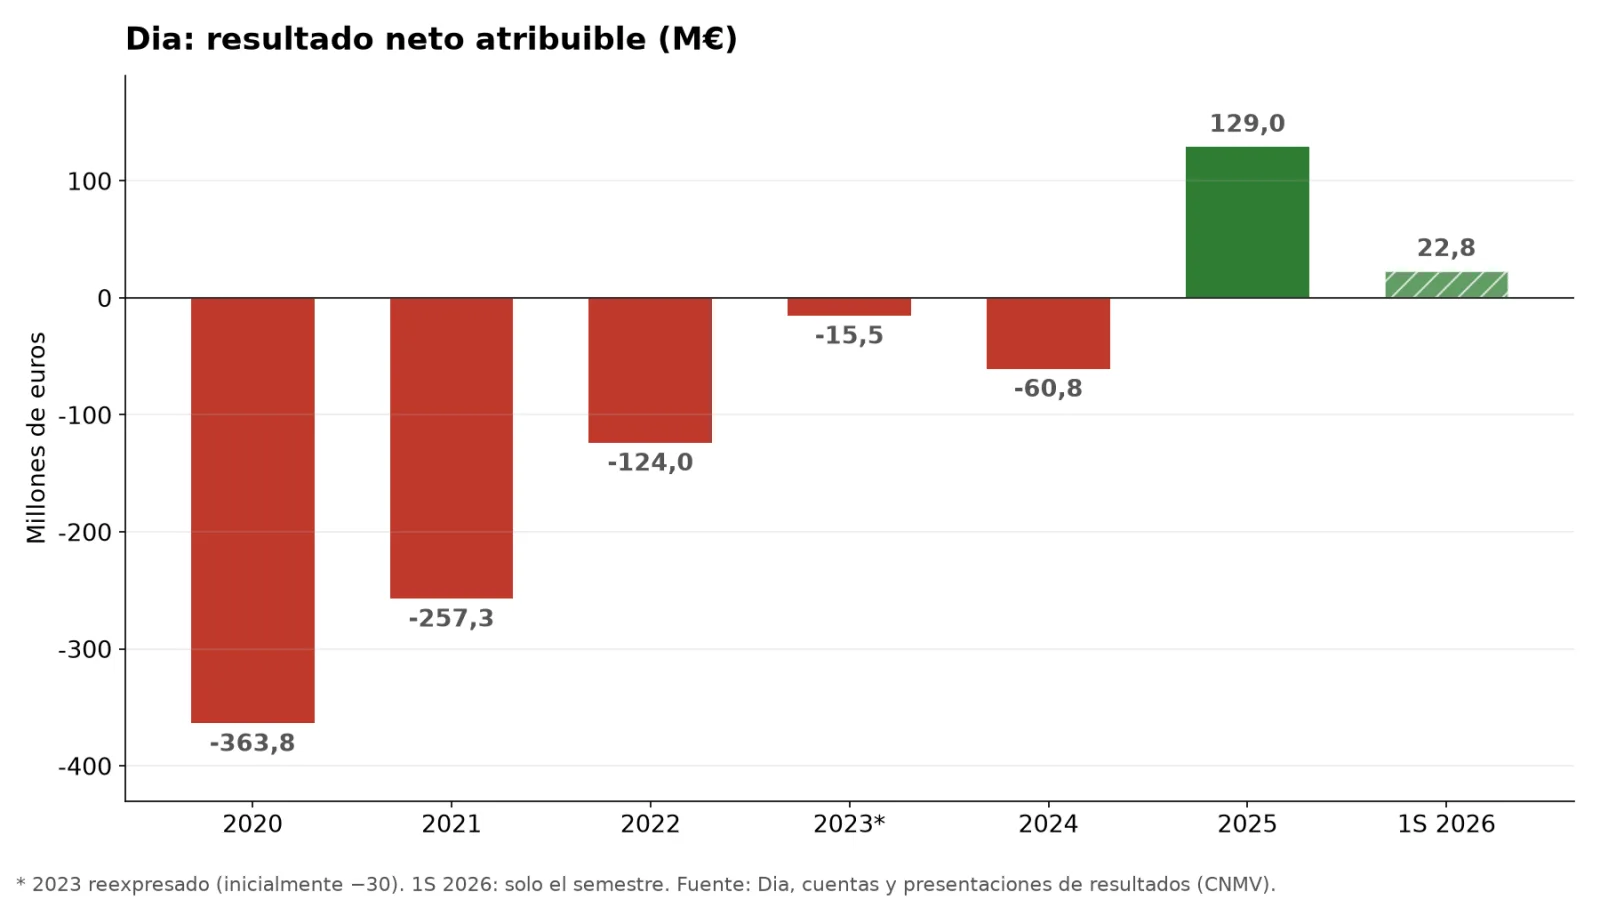
Tras cinco ejercicios en rojo, con pérdidas acumuladas de 821,4 millones entre 2020 y 2024, Dia ganó 129 millones en 2025. De ellos, 114,5 millones vienen de actividades continuadas y 14,5 millones de las discontinuadas.
El EBITDA ajustado ha subido cada año: 124,3 millones en 2021, 200 en 2022, 215,6 en 2023, 243,6 en 2024 y 316,1 en 2025. La deuda financiera neta, sin arrendamientos, ha bajado de 414,9 millones a cierre de 2023 a 241,4 en 2024 y a 190,2 en 2025.
Ingresar no es ganar
Es la lección más clara de esta historia. En 2021 Dia vendió 6.648 millones y perdió 257,3 millones. En 2022 vendió todavía más, 7.286 millones, y volvió a perder: 124 millones.
En 2025, con menos tiendas y menos países, vendió 5.715,1 millones y ganó 129 millones. El margen neto fue de apenas un 2,3 %, y el EBITDA ajustado equivale a un 5,5 % de las ventas.
Una cadena de supermercados puede facturar miles de millones y destruir valor si sus tiendas no son rentables. La Dia actual es más pequeña, pero gana dinero; la de 2021 era más grande y lo perdía.
La foto de hoy
- Ventas del primer semestre de 2026: 3.044,2 millones.
- EBITDA ajustado: 158,5 millones (232,5 millones de EBITDA total).
- Beneficio neto atribuido: 22,8 millones, un 38 % menos que los 36,7 millones del primer semestre de 2025. España aporta 50,7 millones y Argentina resta 14,6.
- Deuda financiera neta: 165,9 millones (620,7 millones con arrendamientos).
- Tiendas: 3.402, de las que 2.406 están en España y 996 en Argentina. En 2021 tenía 5.937.
- Cotización: 44,85 euros al cierre del 22 de octubre de 2026, unos 2.604,2 millones de capitalización. Equivale a unas 20 veces el beneficio de 2025 (cálculo propio).
- Accionista: Dia no reparte dividendo. En 2026 ha aprobado dos programas de recompra para planes de incentivos, de 3 y 20 millones.
El 15 de octubre Jonathan William Muir, consejero delegado del grupo LetterOne, asumió la presidencia no ejecutiva de Dia, y Martín Tolcachir sigue como consejero delegado del grupo. La próxima cita es el 26 de octubre, con el avance de ventas del tercer trimestre.
Nuestra lectura
La Dia de 2026 es otra empresa. Vale en bolsa algo más de lo que se le inyectó en capital entre 2019 y 2021 (2.604 frente a 1.632,75 millones), y su deuda es manejable. Ya no hay que preguntarse si sobrevivirá; ahora hay que vigilar si puede mantener márgenes en España mientras Argentina sigue restando.
El primer semestre de 2026, con el beneficio cayendo un 38 %, recuerda que la recuperación no es lineal. El rebote desde los mínimos de 2023 es real. El paso de céntimos a euros, en cambio, es solo aritmética.
¿Cómo lo veis? ¿Es la Dia de hoy una historia de recuperación consolidada o todavía frágil? Comentadlo en el foro de Dia.
Este artículo es informativo y refleja una opinión sobre datos públicos; no constituye una recomendación de compra o venta de valores. Rentabilidades pasadas no garantizan rentabilidades futuras.
Fuentes
- CNMV: ficha de Distribuidora Internacional de Alimentación (participaciones significativas, OPA de 2019 y folleto de la ampliación de 2021).
- Dia, OIR sobre sanciones: 28/02/2022, 15/03/2022, 22/03/2022 y 12/08/2023 (OFAC).
- Dia, desinversiones: Alcampo, Clarel, Portugal y Brasil.
- Dia, refinanciación: IP del 11/12/2024 y cierre del 27/12/2024.
- Dia, contrasplit: inscripción y fecha de efectos y admisión de las nuevas acciones.
- Dia, resultados: presentación de 2025, presentación del 1S 2026, estados intermedios de junio de 2026 y histórico de cifras 2023-1S 2026.
- Dia, cuentas anuales consolidadas: 2020, 2021, 2022 y 2024.
- Dia, accionista y gobierno: recompras del 07/05/2026 y del 30/06/2026, cambio de presidente y agenda del inversor.
- Cotización: Yahoo Finance (DIA.MC), cierres mensuales y cierre del 22/10/2026.
- Imágenes: Marina Zárate GR, CC BY-SA 4.0 y Fernando Martello, CC BY-SA 4.0, vía Wikimedia Commons.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión