557.000 millones se esfuman en un día: Meta arrastra a SpaceX y Nvidia con la factura de la inteligencia artificial
Foto: LPS.1, dominio público (CC0), vía Wikimedia Commons (https://commons.wikimedia.org/wiki/File:Meta_Platforms_Headquarters_Menlo_Park_California.jpg). Recortada y redimensionada.
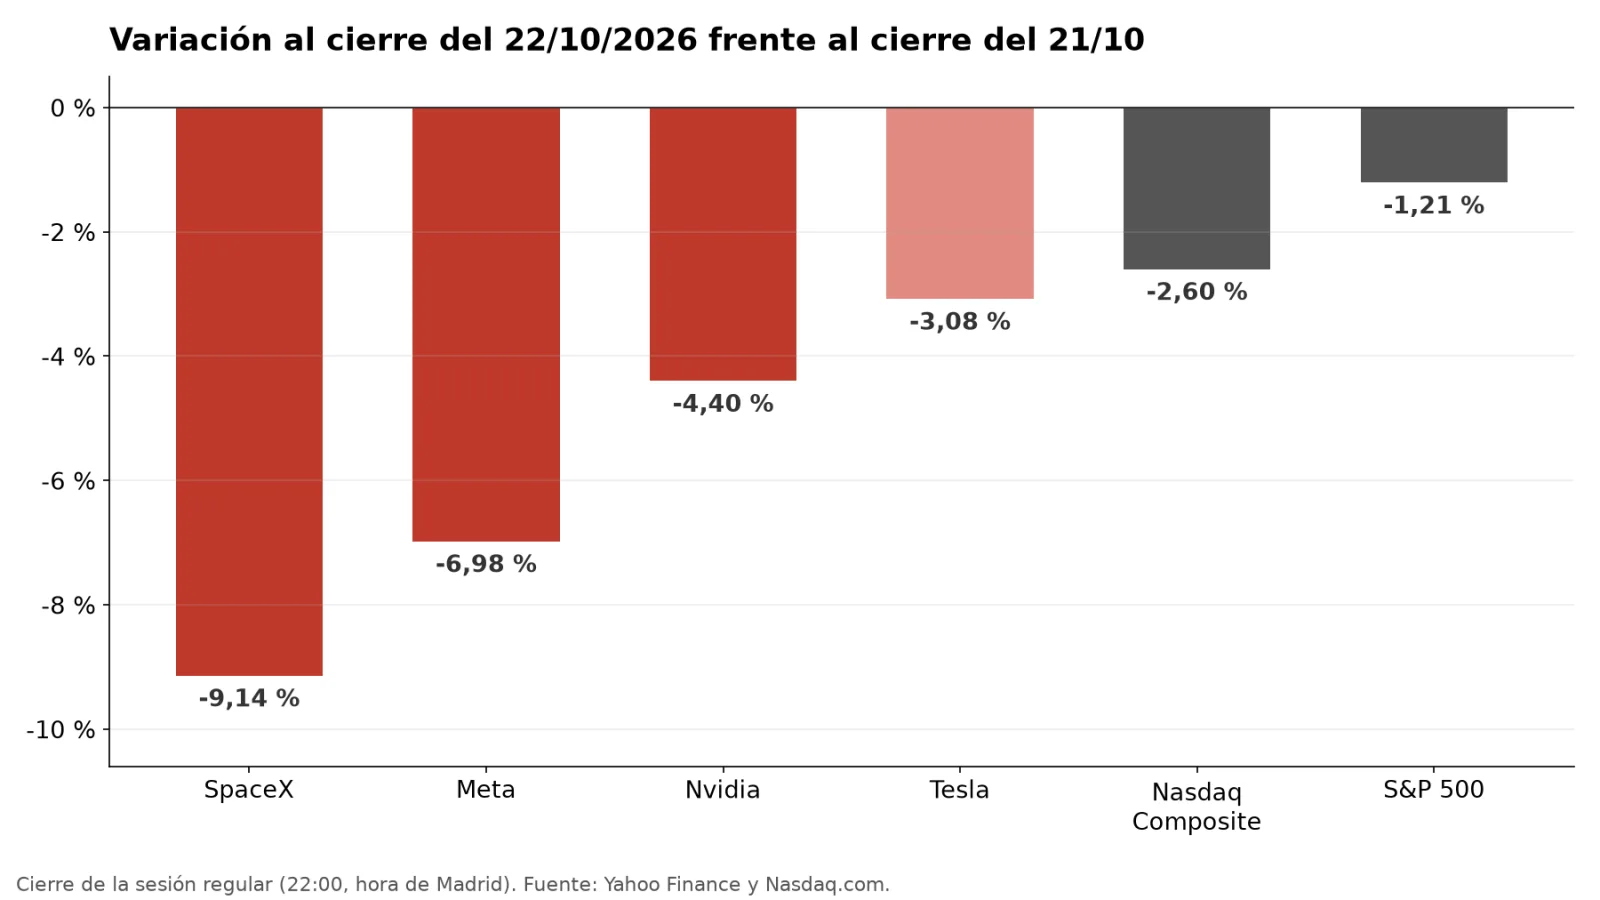
Meta, SpaceX y Nvidia perdieron este jueves 22 de octubre unos 557.000 millones de dólares de capitalización entre las tres (cálculo propio con las acciones en circulación de sus últimos informes a la SEC). Meta cayó un 6,98 %, SpaceX un 9,14 % y Nvidia un 4,40 %, frente al −2,60 % del Nasdaq Composite. Ninguna presentó malas ventas: Meta crece un 26 %, SpaceX un 161 % y Nvidia un 106 %. La bolsa castigó otra cosa: cuánto cuesta ese crecimiento y quién lo paga. Ingresar no es ganar.
Todas las cotizaciones son cierres de la sesión regular de Nueva York (22:00, hora de Madrid) del 22/10/2026 comparados con los del 21/10, según Yahoo Finance y Nasdaq.com. Las cifras de resultados proceden de los informes que cada compañía ha presentado ante la SEC.
Meta: más ingresos, caja negativa y una nueva clase de acciones
Meta cerró en 648,85 dólares, un 6,98 % menos que los 697,52 del miércoles, con un mínimo de 639,69 y 39,7 millones de acciones negociadas. Según The Wall Street Journal, el valor llegó a subir en torno a un 4 % fuera de hora el miércoles, justo después de los resultados, y se dio la vuelta antes de la apertura.
El 10-Q del tercer trimestre, que Meta registró en la SEC a las 02:00 (hora de Madrid) del día 22, confirma las cifras: ingresos de 64.601 millones de dólares, un 26,1 % más que un año antes, y beneficio neto de 9.860 millones, con un beneficio por acción de 3,83 dólares. Los ingresos superaron los 63.370 millones que esperaba el consenso, según CNBC.
El beneficio se lo comió un cargo de 9.900 millones por procedimientos judiciales. Con él, el margen operativo baja al 20 %. Sin él, según la propia compañía, el beneficio operativo habría sido de 22.880 millones y el beneficio por acción, de 7,40 dólares.
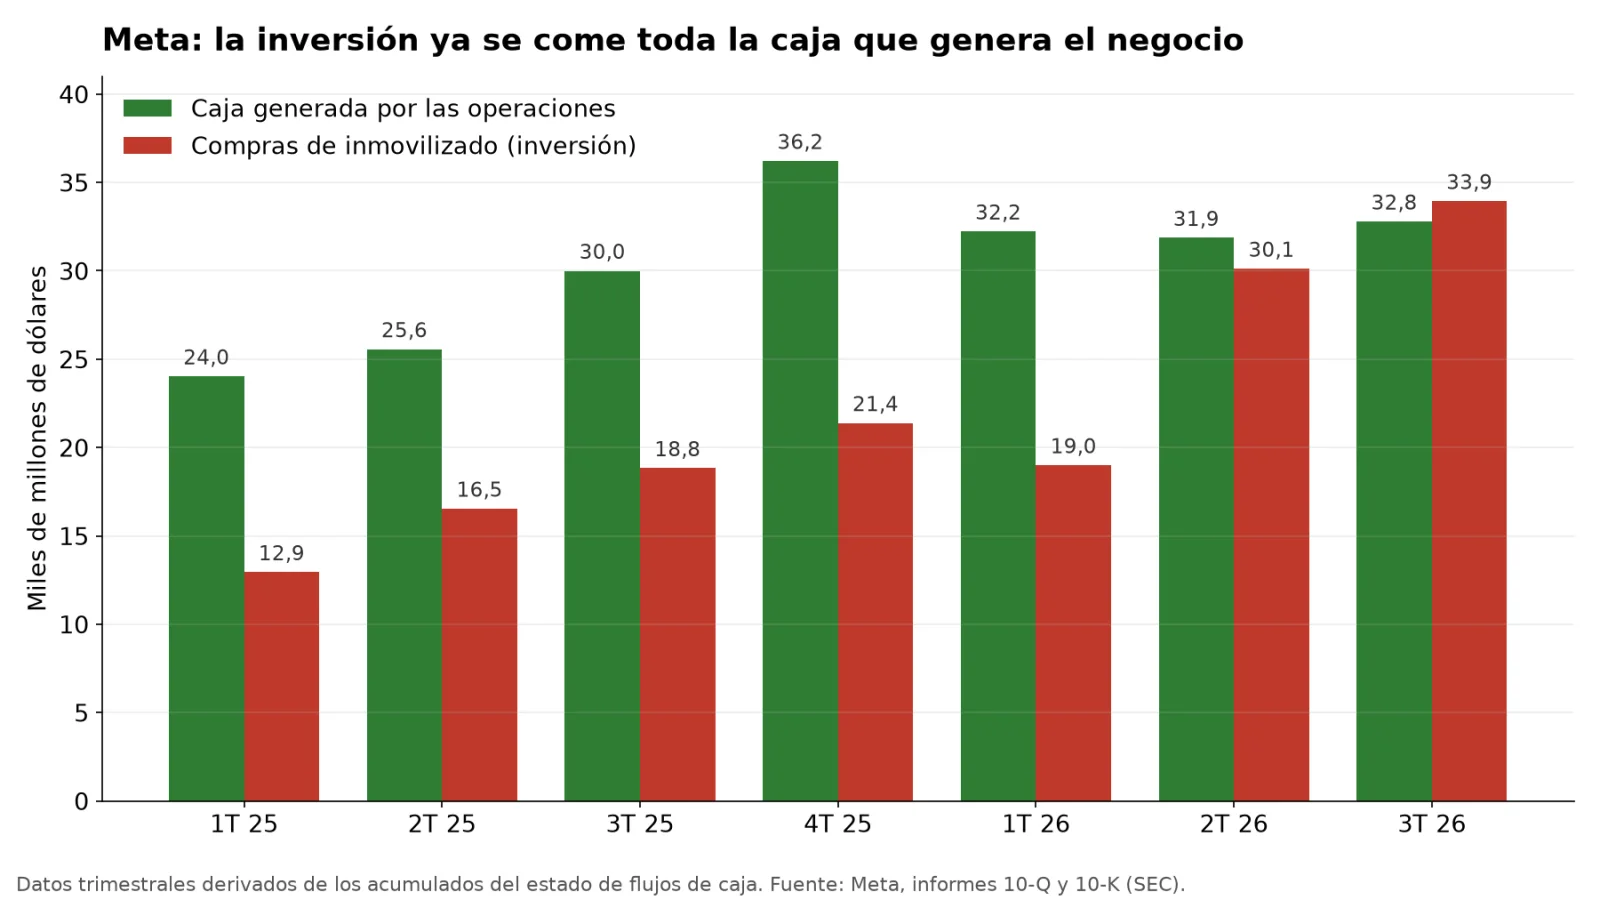
El problema que vio el mercado es la caja. La inversión del trimestre, incluidos los pagos de arrendamientos financieros, fue de 34.910 millones de dólares, y el flujo de caja libre quedó en −2.120 millones. Reuters lo describe como la primera quema de caja de Meta en más de una década. La compañía estima ahora una inversión de entre 135.000 y 145.000 millones para todo 2026 y unos gastos totales de 175.000 a 179.000 millones.
A eso se sumó la creación de una clase C de acciones sin derecho a voto, con efectos desde el 19 de enero de 2027. Meta repartirá una acción C por cada acción A y B como dividendo en acciones; la compañía espera que el efecto en el precio sea parecido al de un desdoblamiento 2 por 1. Reuters señala que esa clase podría servir para captar «cientos de miles de millones» en varios años. Además, los seguros de impago (CDS) a cinco años de Meta marcaron un récord de 114,79 puntos básicos. Shay Boloor, de Futurum Equities, matizó a Reuters que esa subida «podría tener más que ver con bancos que cubren su exposición».
Mark Zuckerberg, fundador y consejero delegado, defendió el gasto en el comunicado: «Hemos alcanzado hitos importantes este trimestre hacia una superinteligencia personal para todos, incluido el lanzamiento de Muse y Muse Wonder, nuestro primer modelo de frontera. Nuestras inversiones están dando fruto y el negocio principal es sólido». La compañía prevé ingresos de 73.000 a 76.000 millones en el cuarto trimestre y pérdidas de 18.000 a 19.000 millones en Reality Labs en 2026, que bajarían a unos 15.000 millones en 2027.
Fundamentales. En los últimos doce meses, Meta ingresó 241.605 millones de dólares y ganó 75.249 millones, con un margen neto del 31 %. Tiene 82.450 millones en caja e inversiones líquidas y 80.922 millones de deuda a largo plazo. No ha recomprado acciones en lo que va de año y le quedan 25.030 millones autorizados. Cotiza a unas 22 veces el beneficio de los últimos doce meses (22,14 según Yahoo Finance y 22,12 según stockanalysis). Si se anualiza el beneficio por acción del trimestre sin el cargo judicial (7,40 dólares), el PER adelantado sale de 21,9 veces (cálculo propio). Con la cifra contable de 3,83 dólares, de 42 veces.
SpaceX: el mercado pide la factura del capex mientras la fusión con Tesla se complica
SpaceX fue la que más cayó: cerró en 144,75 dólares, un 9,14 % menos que los 159,31 del miércoles, cuando había subido un 7,79 % en la primera sesión tras sus resultados. Abrió ya en 154,19 dólares, un 3,2 % por debajo del cierre anterior, y la caída fue a más durante la sesión hasta un mínimo de 143,31. Se negociaron 192 millones de acciones. Según Yahoo Finance, el valor bajó junto al resto del sector tecnológico, con Meta y las noticias sobre Irán como telón de fondo. Aun así, sigue un 7 % por encima de los 135 dólares de su salida a bolsa de junio.
Sus resultados del tercer trimestre, publicados el martes 20, fueron muy buenos: ingresos de 14.575 millones de dólares, un 161 % más que un año antes, beneficio operativo de 2.791 millones y beneficio neto de 4.404 millones, frente a pérdidas de 1.054 millones un año antes. La división de infraestructura espacial y de computación ingresó 7.560 millones y la de conectividad (Starlink), 5.248 millones, un 69 % más. Starlink tiene ya 13,6 millones de suscriptores particulares.
El reverso es la inversión: 19.593 millones de dólares en el trimestre, un 134 % de lo que ingresó. Según Yahoo Finance, la compañía prevé de 35.000 a 40.000 millones para el cuarto trimestre. Julie Zhu, analista de MoffettNathanson, habló de «enormes necesidades de capital». Bret Johnsen, director financiero, defendió según Yahoo Finance: «Tenemos grado de inversión y un balance muy sólido».
El hecho nuevo del día está en el 10-Q que SpaceX registró en la SEC a las 22:03 (hora de Madrid), recién cerrado el mercado. El documento confirma por escrito que su consejo «ha formado un comité especial para evaluar una posible combinación entre SpaceX y Tesla» y que el consejo de Tesla ha hecho lo mismo. Añade que el comité «no ha tomado ninguna decisión» y que «no hay garantía de que se alcance un acuerdo». Elon Musk dijo en la conferencia de resultados, según CNBC y Yahoo Finance: «¿Creo que sería una buena idea? Sí». Pero Reuters publicó en exclusiva este jueves que ese respaldo público ha creado un «lío» y puede retrasar semanas las negociaciones. Bloomberg informa de que las dos compañías aspiran a anunciar un acuerdo en el primer semestre de 2027.
Fundamentales. En los últimos doce meses, SpaceX ingresó 32.043 millones de dólares y perdió 2.760 millones, por la herencia de las pérdidas de 2025. Por eso no tiene PER de los últimos doce meses. Tiene 89.855 millones en caja e inversiones líquidas tras levantar 85.675 millones en su salida a bolsa, y 38.844 millones de deuda. A 144,75 dólares, vale unos 1,97 billones de dólares (cálculo propio con 13.581 millones de acciones A y B), unas 61 veces sus ventas anuales. Si se anualiza el beneficio por acción del trimestre (0,35 dólares), el PER adelantado ronda 103 veces (cálculo propio). Johnsen prevé de 33.000 a 37.000 millones de ingresos en el primer trimestre de 2027, según CNBC.
Nvidia: cae el que cobra la factura
Nvidia cerró en 212,21 dólares, un 4,40 % menos que los 221,97 del miércoles, tras tocar un mínimo de 211,26. No hubo noticias propias negativas. Según AP y BNN Bloomberg, cayó junto a todo el sector de semiconductores, con el índice de semiconductores de Filadelfia bajando cerca de un 6 % y Lam Research un 10 % por los problemas de suministro. Pesaron también las dudas que Meta despertó sobre la financiación y la rentabilidad de la inversión en inteligencia artificial, y el petróleo: el Brent superó los 112 dólares por la tensión con Irán.
Jensen Huang, fundador y consejero delegado, puso el foco justo ahí en una entrevista con CNBC en el GTC de Berlín: «La demanda de los neoclouds está por las nubes. Lo que falta en medio es el capital circulante. Hay escasez de capital. Eso se va a resolver». Es decir, la demanda está, pero algunos clientes tienen problemas para financiar la compra.
Fundamentales. En su último trimestre publicado (segundo del ejercicio fiscal 2027, cerrado el 26 de julio), Nvidia ingresó 96.221 millones de dólares, un 106 % más, con un margen bruto del 75 % y un beneficio neto de 59.688 millones. En doce meses suma 302.969 millones de ingresos y 192.879 millones de beneficio, un margen neto del 64 %. Tiene 56.586 millones en caja y valores de deuda, más 42.783 millones en participaciones, frente a 33.366 millones de deuda. Su inversión en el trimestre fue de 2.677 millones, un 2,8 % de sus ventas. Cotiza a unas 27 veces el beneficio de los últimos doce meses (26,83 según Yahoo Finance y 26,84 según stockanalysis). Si se anualiza el beneficio por acción del trimestre (2,46 dólares), el PER adelantado baja a 21,6 veces (cálculo propio). Para el tercer trimestre fiscal, la compañía prevé unos ingresos de 108.000 millones de dólares (±2 %) y un margen bruto del 74 %.
Comparativa de fundamentales
| Dato | Meta | SpaceX | Nvidia |
|---|---|---|---|
| Último trimestre publicado | 3T 2026 | 3T 2026 | 2T fiscal 2027 |
| Ingresos del trimestre (M$) | 64.601 | 14.575 | 96.221 |
| Crecimiento interanual | +26 % | +161 % | +106 % |
| Margen operativo del trimestre | 20 % (35 % sin cargo judicial) | 19 % | 66 % |
| Beneficio neto del trimestre (M$) | 9.860 | 4.404 | 59.688 |
| Ingresos 12 meses (M$) | 241.605 | 32.043 | 302.969 |
| Beneficio neto 12 meses (M$) | 75.249 | −2.760 | 192.879 |
| Inversión del trimestre / ingresos | 53 % | 134 % | 3 % |
| Caja e inversiones líquidas (M$) | 82.450 | 89.855 | 56.586 |
| Deuda financiera (M$) | 80.922 | 38.844 | 33.366 |
| Cierre del 22/10 ($) | 648,85 (−6,98 %) | 144,75 (−9,14 %) | 212,21 (−4,40 %) |
| Capitalización (cálculo propio) | 1,66 billones $ | 1,97 billones $ | 5,11 billones $ |
| PER últimos 12 meses | 22,1 | No aplica (pérdidas) | 26,8 |
| PER adelantado (cálculo propio) | 21,9 (ajustado) / 42 (contable) | ~103 | 21,6 |
| Próxima cita | Clase C: 19/01/2027 | Comités especiales con Tesla, sin fecha | Resultados: 17/11/2026 |
PER de los últimos doce meses: Yahoo Finance y stockanalysis coinciden. Las estimaciones de PER adelantado de esas mismas fuentes no coinciden entre sí, así que usamos un cálculo propio: el beneficio por acción del último trimestre multiplicado por cuatro. Capitalización: cierre del 22/10 multiplicado por las acciones del último 10-Q. Deuda de Meta: solo la deuda a largo plazo.
Nuestra lectura: ingresar no es ganar
Las tres caídas cuentan la misma historia desde tres sitios distintos. Meta y SpaceX son los que pagan la inversión en inteligencia artificial y centros de computación. Nvidia es quien la cobra. El jueves la bolsa dejó de premiar los titulares de ingresos y miró el flujo de caja.
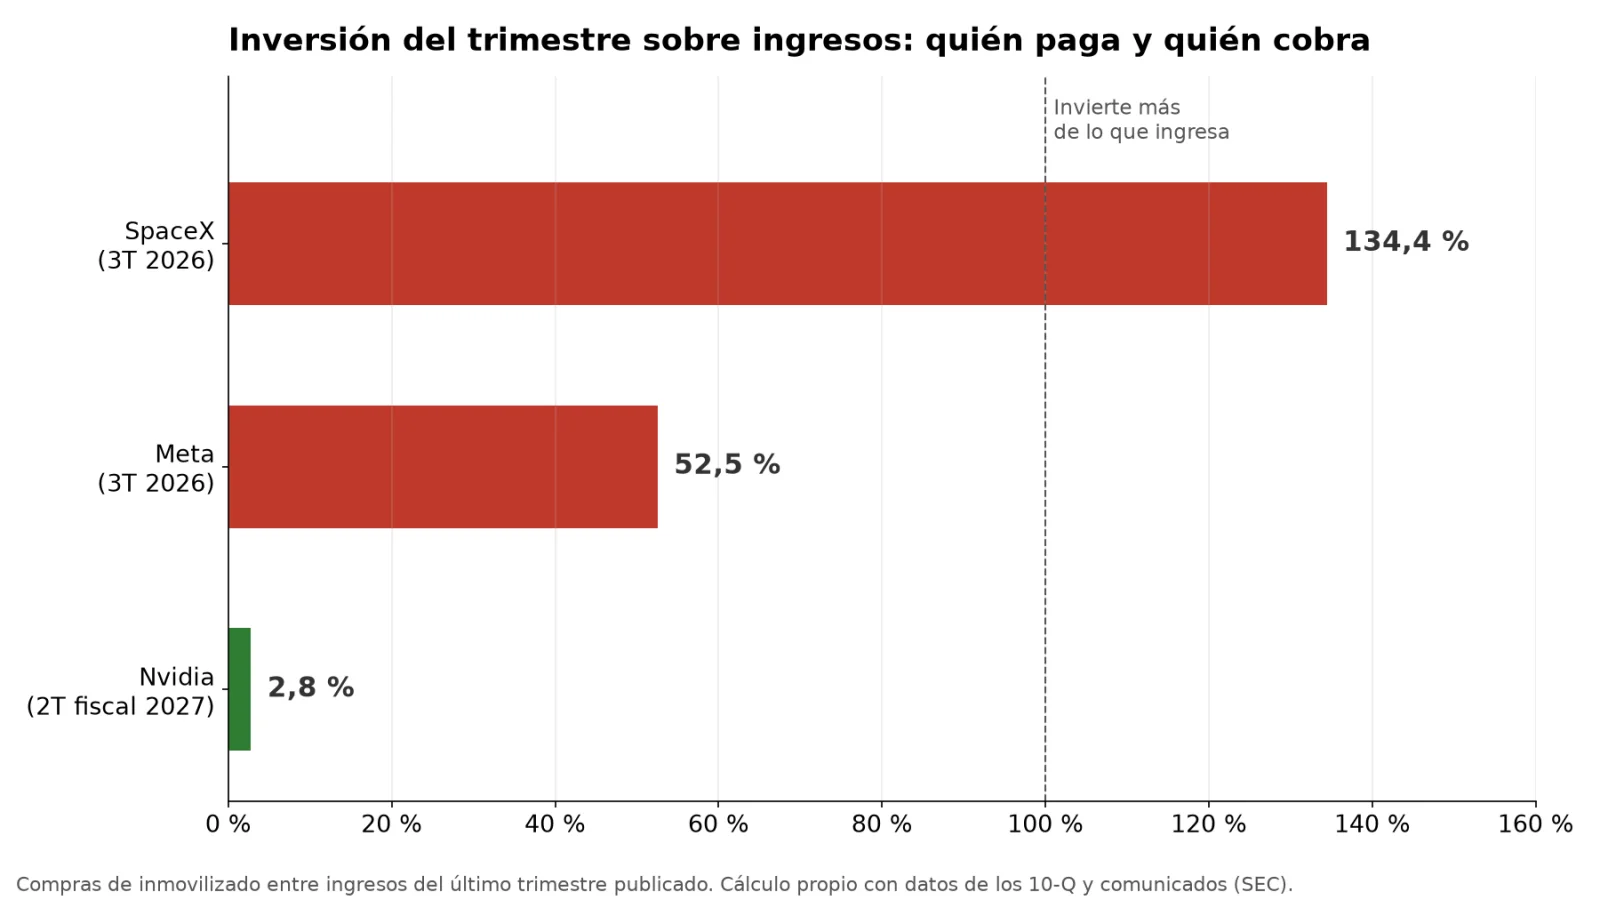
Meta es el caso más claro. Crece un 26 % y gana mucho dinero, pero por primera vez en más de una década la inversión se come toda la caja que genera el negocio, y la nueva clase C le abre la puerta a financiarse con acciones sin que Zuckerberg pierda el control. Sigue siendo la más barata de las tres por PER. Para nosotros, el castigo tiene más que ver con la incertidumbre sobre cuándo volverá a generar caja que con el negocio, pero mientras no lo haga el mercado le exigirá un descuento.
SpaceX crece más que nadie, pero invierte más de lo que ingresa y cotiza a unas 61 veces ventas. Ese precio solo se sostiene si todo sale bien, y la posible fusión con Tesla añade incertidumbre: ni hay acuerdo ni, tras el 10-Q de hoy, plazo.
Nvidia es la que tiene los números más sólidos: márgenes del 66 % y apenas inversión propia. Su riesgo no está en su cuenta de resultados, sino en la de sus clientes. Si Meta, SpaceX y los neoclouds tienen que financiar la inversión con deuda o acciones, la pregunta ya no es si hay demanda, sino cuánto puede durar a este ritmo. El 17 de noviembre veremos si las previsiones de Nvidia lo confirman.
¿Cómo lo veis? ¿Es el castigo de hoy una oportunidad o el principio de un ajuste en el gasto en inteligencia artificial? Comentadlo en el foro de Meta, el foro de SpaceX y el foro de Nvidia.
Este artículo es informativo y refleja una opinión sobre datos públicos; no constituye una recomendación de compra o venta de valores. Rentabilidades pasadas no garantizan rentabilidades futuras.
Fuentes
- Meta, 10-Q del tercer trimestre de 2026 y comunicado de resultados (8-K), SEC.
- SpaceX, 10-Q del tercer trimestre de 2026 (22/10/2026), comunicado de resultados (8-K del 20/10/2026) y folleto de salida a bolsa (424B4), SEC.
- Nvidia, comunicado de resultados del segundo trimestre fiscal 2027 y 10-Q, SEC. Fecha de resultados: conferencia del 26/08/2026.
- Cotizaciones y PER: Yahoo Finance, Nasdaq.com y stockanalysis, cierres del 21 y 22/10/2026.
- Reacción del mercado y declaraciones: CNBC, Reuters, The Wall Street Journal, AP, BNN Bloomberg y Yahoo Finance (20-22/10/2026).
- Portada: sede de Meta en Menlo Park (California). Foto: LPS.1, dominio público (CC0), vía Wikimedia Commons.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión