Bankinter se desploma un 7,6 % por fallar un 2 % en ingresos
Foto: Triplecaña, CC BY-SA 4.0, vía Wikimedia Commons (https://commons.wikimedia.org/wiki/File:Edificio_Bankinter,_Madrid_01.jpg). Recortada y redimensionada.
Bankinter se dejó un 7,56 % por unos ingresos trimestrales un 2 % por debajo de lo esperado. Nuestra tesis: el castigo es mayor que el fallo.
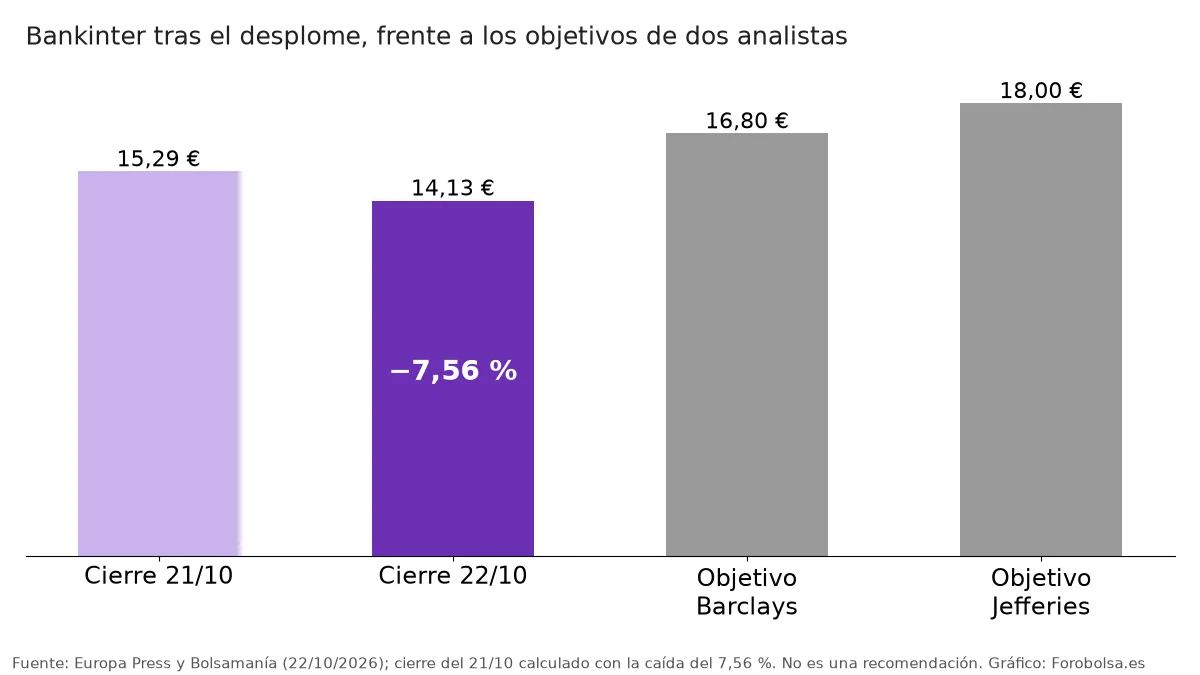
El jueves 22 de octubre, Bankinter cerró a 14,13 euros, un 7,56 % menos, y fue el peor valor del Ibex 35, que cedió un 2,12 %. Fue su peor sesión desde abril de 2025, según Europa Press. En una sola jornada, el banco perdió algo más de 1.000 millones de euros de valor en bolsa: ahora vale unos 12.700 millones (cálculo propio con 898.866.154 acciones).
Lo curioso es que los números que publicó esa mañana en la CNMV no son malos. Hasta septiembre ganó 901 millones de euros, un 11 % más, con un ROE del 19,2 %, una eficiencia del 34,8 % y una ratio de capital CET1 del 13,2 %, frente al 8,6 % que le exige el BCE.
Qué falló, en cifras
El problema no estuvo en el beneficio, sino en la letra pequeña de los ingresos del tercer trimestre. Según Barclays (Bolsamanía), los ingresos del trimestre sumaron unos 795 millones de euros, alrededor de un 2 % menos de lo que esperaba el consenso. Las comisiones quedaron un 1,3 % por debajo y el resultado antes de provisiones, un 2,4 %. El beneficio neto del trimestre, unos 295 millones, quedó prácticamente en línea con lo previsto (297 millones), porque las provisiones fueron menores de lo esperado.
Jefferies, según recoge Bolsamanía, añade otro detalle: el resultado de trading (operaciones financieras) fue negativo en 4 millones de euros, cuando el consenso esperaba 5 millones positivos.
Con las cuentas oficiales se ve dónde está el frenazo. Si al dato de nueve meses le restamos el del primer semestre, las comisiones del tercer trimestre crecieron en torno a un 7 %, frente al 15,9 % del semestre. El propio banco explica en su nota a la CNMV que las comisiones del año se apoyaron en ingresos extraordinarios de inversión alternativa cobrados en el segundo trimestre. Sin ese impulso, el crecimiento se normaliza.
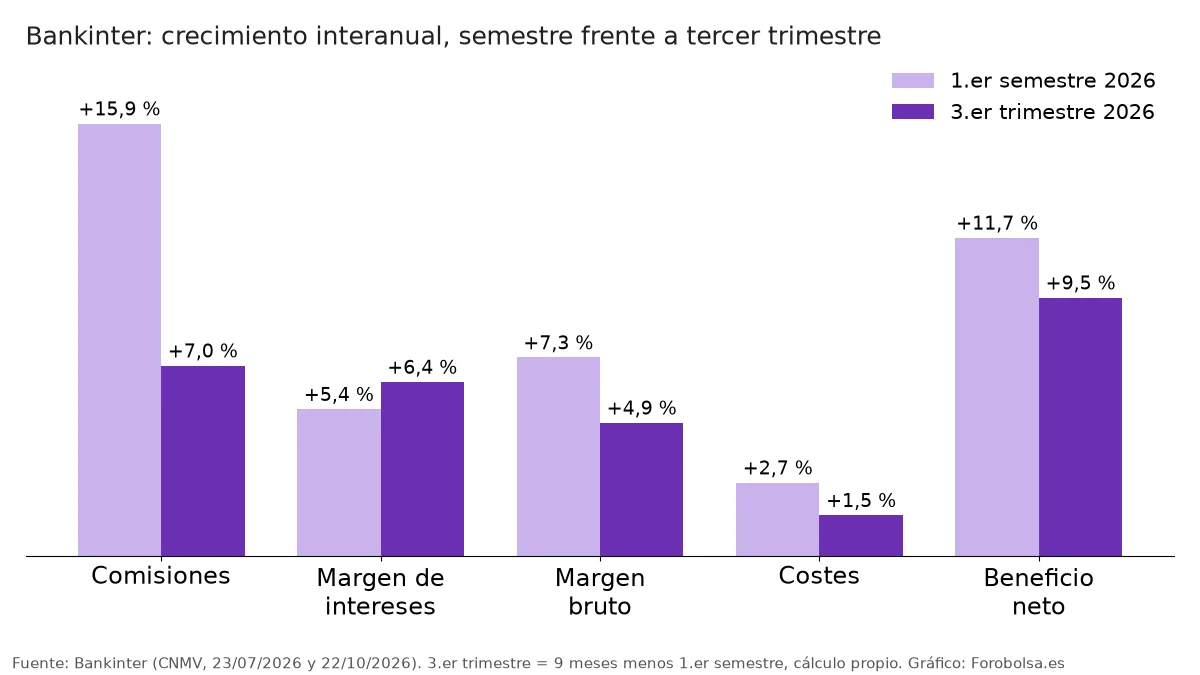
El resto aguanta. El margen de intereses del trimestre creció alrededor de un 6,4 %, más que en el semestre (5,4 %), y los costes apenas subieron un 1,5 %. El beneficio neto del tercer trimestre avanzó en torno a un 9,5 % (todo, cálculo propio con las cifras oficiales).
Por qué el mercado lo castiga tanto
Bankinter cotizaba con prima. Según Barclays, en su nota del 22/10, el banco valía 1,69 veces su valor en libros tangible y 9,4 veces el beneficio esperado para 2028, frente a 1,46 y 8,4 veces de sus comparables. Cuando se paga más que por el resto, cualquier tropiezo en los ingresos pesa el doble.
La dirección no comparte la lectura del mercado. El director financiero, Jacobo Díaz, defendió que «los resultados que hemos publicado siguen el consenso, están perfectamente encajados» (Europa Press). Según el consenso de Bloomberg que recoge Europa Press, 12 analistas recomiendan comprar, 10 mantener y 6 vender, con un precio objetivo medio de 17,06 euros.
Tres escenarios para Bankinter
Escenario favorable: la caída se corrige. Es la lectura de Jefferies, que el mismo 22/10 calificó de «exagerada» la reacción del mercado (Europa Press) y recomienda comprar con un precio objetivo de 18 euros, un 27 % por encima del cierre del jueves. El banco de inversión calcula un beneficio por acción creciendo un 12 % anual entre 2025 y 2028, con una rentabilidad sobre el capital tangible por encima del 20 %. Según Jefferies, el margen de intereses ya creció un 2 % frente al trimestre anterior (Bolsamanía), y cerca del 60 % de la cartera de hipotecas y de empresas es a tipo variable, con otro 20 % que se renovará en los próximos 12 meses (Europa Press). Para que se cumpla, el margen de intereses tiene que seguir creciendo trimestre a trimestre y las comisiones, estabilizarse sin el extraordinario del segundo trimestre.
Escenario central: el banco sigue bien, pero sin prima. Barclays mantiene su recomendación «neutral» y un precio objetivo de 16,80 euros, un 19 % por encima del cierre. En este escenario, Bankinter sigue ganando más cada trimestre, pero el mercado deja de pagar tanto de más por él frente al resto de la banca. Lo que tiene que pasar: crecimientos de un dígito alto en beneficio, como el del tercer trimestre, sin nuevas sorpresas en ingresos.
Escenario adverso: el frenazo de las comisiones sigue. Si en los resultados del cuarto trimestre las comisiones vuelven a crecer en torno a un 7 % o menos y el resultado de trading sigue en negativo, el mercado confirmaría que el primer semestre fue la excepción y no la norma. A eso se suman riesgos que no dependen del banco: nuevas bajadas de tipos del BCE, que presionarían el margen de intereses, o una venta generalizada de la banca como la de esta semana.
Nuestra opinión
Creemos que el mercado ha castigado a Bankinter por un fallo pequeño y en parte esperado. Las comisiones del segundo trimestre llevaban un extraordinario que el propio banco había explicado, y el margen de intereses, que es el corazón del negocio, crece más ahora que en el semestre. Bankinter no se ha roto: ha perdido la prima que el mercado le pagaba. La duda de verdad está en las comisiones. Si en los próximos trimestres vuelven a crecer a doble dígito sin extraordinarios, la caída del jueves se verá como exagerada. Si se quedan en torno al 7 %, el mercado tendrá argumentos para no devolverle la prima. Lo comentamos en el foro de BANKINTER.
Fuentes
- CNMV, información privilegiada n.º 3368 de Bankinter, resultados de los nueve primeros meses de 2026 (22/10/2026, 07:33): documento
- CNMV, información privilegiada de Bankinter, incluida la información financiera del primer semestre de 2026 (23/07/2026): listado
- Europa Press, «Bankinter se desploma un 7,5% en Bolsa y firma su peor jornada desde la crisis arancelaria de Trump» (22/10/2026): noticia
- Europa Press, «Jefferies ve "exagerada" la caída de Bankinter en Bolsa y recomienda comprar…» (22/10/2026): noticia
- Bolsamanía, «Bankinter cae con fuerza: el mercado penaliza la debilidad de los ingresos del tercer trimestre» (22/10/2026): noticia
- Foto de portada: edificio de Bankinter en Madrid. Triplecaña, CC BY-SA 4.0, vía Wikimedia Commons: ficha
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión