Pedir 10.000 € te puede costar 2.144 € más según el banco
Cajero automático de Caja España, marca ya desaparecida, en 2012; ilustra la información sobre préstamos personales. Foto: Nacho from Oviedo, España, CC BY 2.0, vía Wikimedia Commons. Recortada y redimensionada.
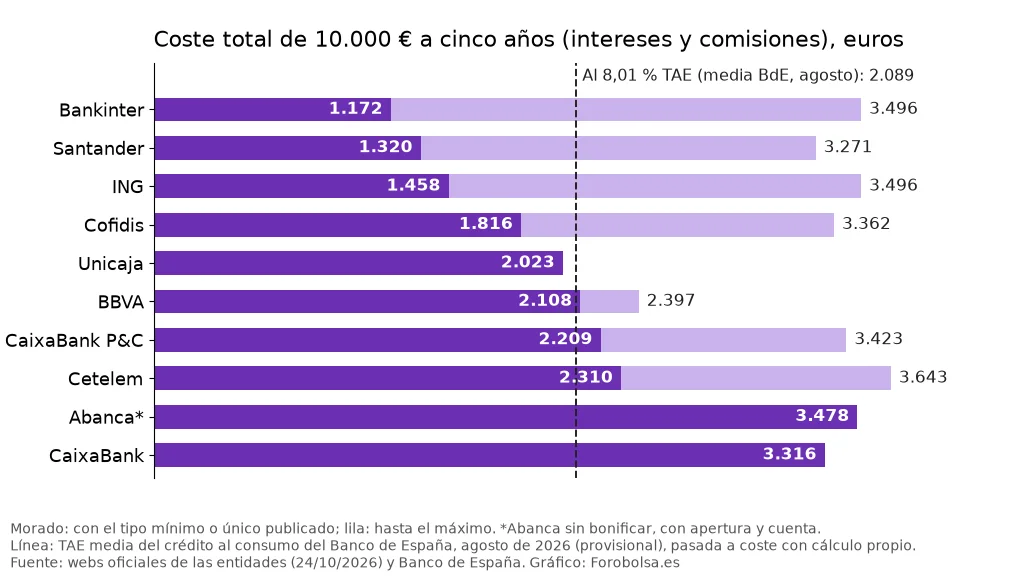
Pedir 10.000 euros a cinco años cuesta 1.172 euros de intereses al tipo más bajo de Bankinter y 3.316 al de CaixaBank: 2.144 euros más por el mismo dinero.
Esa es la horquilla que sale al aplicar el sistema de amortización francés al tipo de interés nominal (TIN) que cada entidad muestra hoy en su web. En diez ofertas de nueve grupos, la TAE más baja anunciada es del 4,54 %. La más alta sin comisiones llega al 13,77 %; con apertura, cuenta y seguros, Abanca alcanza el 24,98 % en préstamos pequeños a un año.
De 1.172 a 3.316 euros: cómo se llega a la cifra
El cálculo parte de un caso igual para todos: 10.000 euros, 60 cuotas mensuales y el TIN publicado. Con el 4,45 % de bankintercard, el préstamo personal de Bankinter Consumer Finance, la cuota sale en 186,20 euros. Multiplicada por 60 meses, el cliente devuelve 11.172 euros: 1.172 son intereses.
Con el 11,90 % que CaixaBank anuncia en su préstamo Proyectos personales, la cuota sube a 221,94 euros. En cinco años se devuelven 13.316 euros, de los que 3.316 son intereses. Son 35,74 euros más cada mes y 2.144 euros más al final. Cada lector puede repetir la cuenta con su importe, su plazo y su tipo en el simulador de préstamos de Forobolsa.
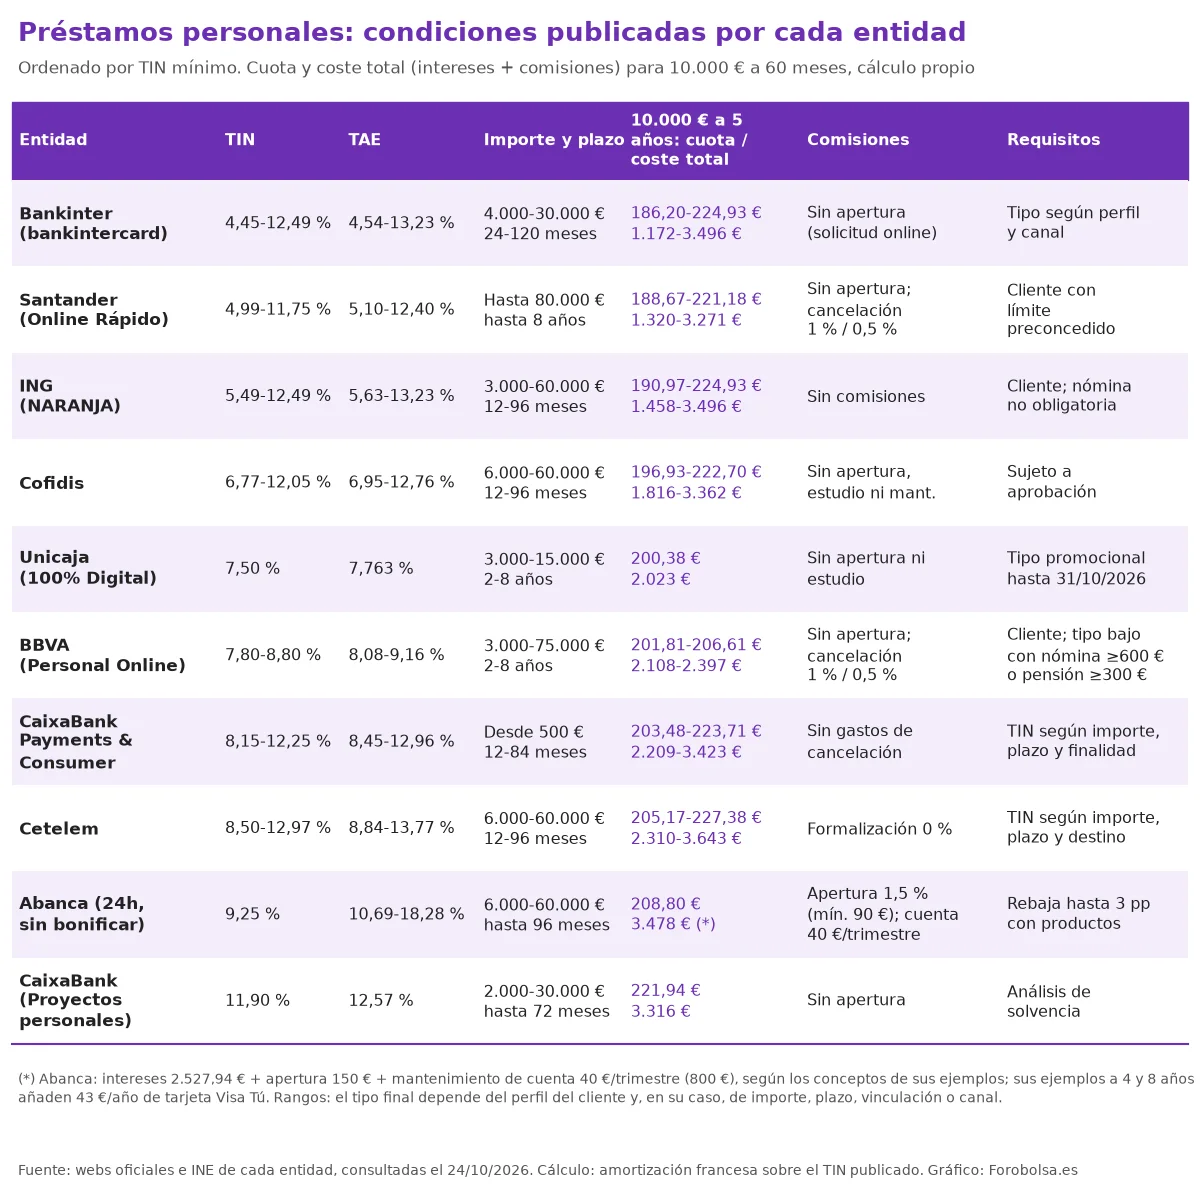
Hay un matiz importante: el 4,45 % de Bankinter es un tipo «desde», reservado al mejor perfil crediticio y a la solicitud por internet; su tipo máximo es del 12,49 %, con el que los mismos 10.000 euros costarían 3.496 euros de intereses. Lo mismo ocurre con Santander, ING, Cofidis, CaixaBank Payments & Consumer o Cetelem, que publican una horquilla y fijan el tipo final tras estudiar a cada cliente.
Ninguna de las diez ofertas cobra comisión de apertura en el caso calculado, salvo Abanca, que aplica un 1,5 % (150 euros sobre 10.000) y, según sus propios ejemplos, 40 euros al trimestre de mantenimiento de la cuenta asociada. Con esos conceptos, su Préstamo 24h sin bonificar, al 9,25 % TIN, supone 3.478 euros de coste en cinco años.
Los tipos más bajos exigen ser cliente o tener buen perfil
Santander anuncia su Préstamo Online Rápido desde el 4,99 % TIN (5,10 % TAE) y hasta el 11,75 % (12,40 % TAE), sin comisión de apertura, hasta 80.000 euros y ocho años. Solo pueden contratarlo por internet los clientes con un límite preconcedido; no exige nómina domiciliada. Cobra un 1 % por cancelar antes de tiempo si queda más de un año, y un 0,5 % si queda menos.
ING ofrece su Préstamo NARANJA desde el 5,49 % TIN (5,63 % TAE) hasta el 12,49 % (13,23 % TAE), de 3.000 a 60.000 euros, sin comisiones y sin obligación de domiciliar la nómina. Su propio ejemplo a 60 meses coincide con el cálculo: 190,97 euros al mes y 1.458,20 euros de intereses.
Cofidis presta de 6.000 a 60.000 euros entre el 6,77 % y el 12,05 % TIN (6,95 % a 12,76 % TAE), sin comisiones de estudio, apertura ni mantenimiento. Unicaja tiene un Préstamo 100% Digital a un tipo fijo del 7,50 % (7,763 % TAE) para 10.000 euros a cinco años, sin apertura ni gastos de estudio y sin compensación por reembolso anticipado; es un precio promocional válido hasta el 31 de octubre y el importe máximo es de 15.000 euros.
La nómina rebaja un punto en BBVA
BBVA cobra en su Préstamo Personal Online un 8,80 % TIN (9,16 % TAE) sin nómina y un 7,80 % TIN (8,08 % TAE) si el cliente domicilia una nómina de al menos 600 euros netos o una pensión de al menos 300. Para 10.000 euros a cinco años, la diferencia es de 4,80 euros al mes y 288 euros en total. Es un préstamo para clientes: quien no lo es debe abrir una cuenta online.
Abanca también premia la vinculación: su Préstamo 24h parte del 9,25 % TIN y puede bajar hasta el 6,25 % si se contratan productos que bonifican el tipo, entre ellos la nómina, que resta 1,5 puntos. Sin embargo, la TAE con bonificación máxima es más alta, del 10,98 % al 24,98 %, porque la entidad incluye el coste de los seguros de vida y de protección de pagos en sus ejemplos.
En la financiera de CaixaBank, CaixaBank Payments & Consumer, el TIN va del 8,15 % al 12,25 % según importe, plazo y finalidad, sin gastos de cancelación. Cetelem publica de 8,50 % a 12,97 % TIN (8,84 % a 13,77 % TAE) para importes de 6.000 a 60.000 euros.
El BCE y el euríbor encarecen el crédito
El tipo medio de los nuevos préstamos al consumo en España subió en agosto al 8,01 % TAE, desde el 7,73 % de julio, según el Boletín Estadístico del Banco de España (dato provisional). A esa TAE, 10.000 euros a cinco años costarían unos 2.089 euros. Cinco ofertas quedan por debajo con su tipo más bajo; las demás, por encima.
El contexto no ayuda al prestatario. El Banco Central Europeo subió el 10 de septiembre sus tres tipos oficiales en 25 puntos básicos y situó la facilidad de depósito en el 2,50 %, con efectos desde el 16 de septiembre. En su comunicado, el Consejo de Gobierno atribuyó la decisión a que «el conflicto en Oriente Próximo continúa generando presiones inflacionistas». El euríbor a un año cerró septiembre con una media del 3,247 %, según la resolución del Banco de España publicada en el BOE el 2 de octubre.
Los préstamos personales de esta comparativa son a tipo fijo, de modo que la cuota no cambia durante la vida del préstamo. Pero el precio de partida que fijan las entidades sí refleja el coste del dinero, y la competencia entre bancos se juega sobre todo en el cliente con buen perfil y vinculado.
La letra pequeña
Los tipos «desde» se aplican solo al mejor perfil crediticio; el tipo final lo fija cada entidad tras analizar ingresos, deudas y ficheros de solvencia. Varias ofertas son solo para clientes (Santander online, ING, BBVA) y otras exigen vinculación para el tipo más bajo (BBVA, Abanca).
Las comisiones de apertura y de cancelación anticipada cambian el coste real: Santander y BBVA cobran un 1 % si se amortiza con más de un año pendiente y un 0,5 % con menos; ING permite amortizar sin comisión a partir de 50 euros, y Unicaja no pide compensación. La TAE de cada entidad está calculada sobre su propio ejemplo, con importes y plazos distintos, por lo que no sirve para comparar directamente unas ofertas con otras; el coste total para un mismo importe y plazo sí.
También cambian los límites: Unicaja presta hasta 15.000 euros, CaixaBank hasta 30.000 en Proyectos personales y Bankinter hasta 30.000; BBVA llega a 75.000 y Santander a 80.000. Cetelem limita el plazo a 66 meses por debajo de 10.000 euros, y Abanca solo concede este préstamo hasta los 59 años del titular.
Las condiciones se consultaron en las webs oficiales de cada entidad el 24 de octubre de 2026 y pueden cambiar sin previo aviso. Openbank no tiene activa la página de su préstamo personal, y Banco Sabadell no publica TIN ni TAE en la página de su préstamo, por lo que ambos quedan fuera.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión