Talgo al descubierto
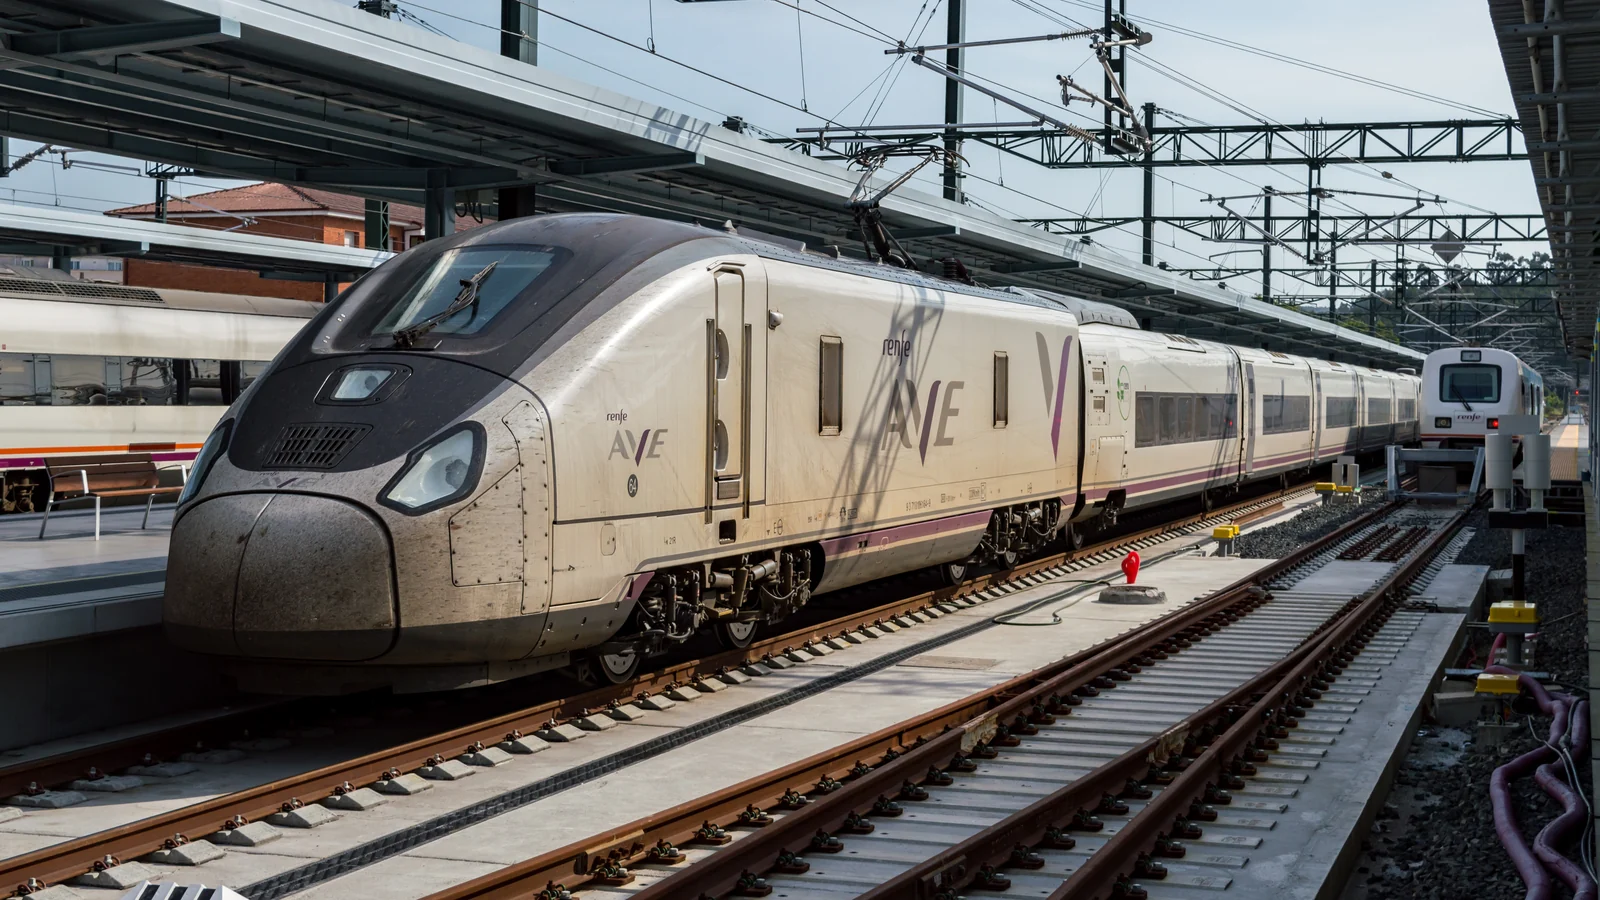
Tren Avril (serie 106 de Renfe), fabricado por Talgo, en la estación de A Coruña. Foto: RAIL P (RAIL.PHOTOGRAPHY), CC0, vía Wikimedia Commons. Recortada y redimensionada.
La bolsa paga hoy 12,95 céntimos por cada euro de pedidos de Talgo. El consorcio vasco y la SEPI pagaron 21,8 hace diez meses. La acción cerró el viernes 23 de octubre en 2,315 euros en BME, su cierre más bajo en cinco años. Este lunes 26 bajó un poco más, a 2,30 euros (−0,6 %), y los cálculos de esta pieza apenas cambian: se hacen con el cierre del viernes. Y la cartera es la mayor de su historia: 6.239 millones de euros a 30 de junio. La bolsa valora la empresa en 311,2 M€, menos de cinco céntimos por euro de cartera.
¿Y a mí qué? Con 1.000 euros, al cierre del 23 de octubre, se compran unas 432 acciones. Detrás hay unos 20.045 euros de cartera de pedidos y 1.596 euros de deuda neta. Con 100 acciones (231,50 euros), 4.640 euros de pedidos y 370 de deuda. El 17 de diciembre de 2025, a 2,83 euros, cada euro invertido tenía detrás 11,7 euros de cartera y 1,06 de deuda. Hoy, 20 y 1,60. Más pedidos por euro, pero también más deuda. Y la cartera no es caja: hay que fabricar, entregar y cobrar.
Quién manda en Talgo
El control cambió de manos el 17 de diciembre de 2025. Ese día se cerró la compra pactada el 7 de noviembre (información privilegiada 2992): 36.864.848 acciones de Pegaso Transportation International (Trilantic) y otros minoritarios, a 4,25 euros. Unos 156,7 M€. Compraron cuatro socios: Clerbil (de Sidenor y José Antonio Jainaga), Finkatuz (Gobierno vasco) y la Fundación BBK, con 10.534.569 títulos cada uno, y la Fundación Vital, con 5.261.141. Hay una cláusula de 24 meses: si un miembro del consorcio revende por encima de 4,25 euros, entrega a los vendedores el 100 % del exceso hasta 5 euros y el 50 % por encima.
El mismo día se ejecutó la «Operación Global», aprobada en la junta extraordinaria del 12 de diciembre. La SEPI suscribió 10.588.235 acciones nuevas a 4,25 euros (45 M€) y un bono convertible de 30 M€. El grupo vasco, otro convertible de 75 M€. Registro de participaciones significativas de la CNMV a 25 de octubre, sobre 134.448.449 derechos de voto:
- Acción concertada del consorcio vasco: 27,419 %.
- Pegaso Transportation International (Trilantic): 9,370 %.
- SEPI: 7,875 %.
- Ana Patricia Torrente Blasco (indirecta): 5,037 %.
- Nueva Compañía de Inversiones (indirecta): 3,255 %.
Jainaga preside el consejo. Ricardo Chocarro es consejero delegado desde el 14 de julio de 2026.
La OPA que no llegó a votarse
Hubo otro candidato. El 7 de marzo de 2024 la húngara Ganz-MaVag (Magyar Vagon) anunció una OPA a 5 euros en efectivo por el 100 % de Talgo: 123.860.214 acciones, hasta 619,3 M€. El consejo la vio amistosa y Pegaso iba a aceptarla. El 27 de agosto de 2024 el Consejo de Ministros la vetó por seguridad nacional, con el expediente clasificado. El oferente desistió el 29 de agosto y la CNMV lo aceptó el 5 de septiembre. La víspera del anuncio la acción cerró en 4,17 euros. El día del veto, en 3,925.
Hoy cotiza un 53,7 % por debajo de aquella oferta y un 45,5 % por debajo de lo que pagaron el consorcio y la SEPI. Cede un 26,4 % desde su máximo de cierre de 52 semanas (3,145 euros, 7 de enero de 2026) y un 57,9 % desde el de cinco años (5,50 euros, 6 de enero de 2022). En 2026 pierde un 17,3 %. Frente a los 9,25 euros de la salida a bolsa de mayo de 2015, un 75,0 %.
Una cartera récord
La cartera se ha más que duplicado en tres años y medio: 2.748 M€ en 2022, 4.223 en 2023, 4.173 en 2024, 4.466 en 2025 y 6.239 a 30 de junio de 2026. Son nueve veces los ingresos de doce meses. En el semestre contrató 2.149 M€, por encima de su objetivo anual (1.500-2.000). Los grandes proyectos:
- Deutsche Bahn (Talgo 230): unos 1.600 M€ pendientes de un pedido de 60 trenes, en inicio de operación comercial.
- SAR (Arabia Saudí): unos 1.300 M€; 20 trenes de muy alta velocidad y su mantenimiento, formalizados en febrero (contrato total de 1.332 M€).
- FlixTrain: unos 1.100 M€ de un primer pedido de 30 composiciones.
- Trafikverket (Suecia): unos 756 M€, adjudicado en abril, con locomotoras y trenes diurnos y nocturnos.
- DSB (Dinamarca), unos 350 M€, y los trenes nocturnos de ENR (Egipto), unos 280 M€.
El contrato más delicado está en casa. El 2 de julio Talgo y Renfe pactaron sobre los Avril de la serie 106. Renfe encarga convertir 15 trenes a rodadura desplazable por 132 M€. Se compromete a pagar lo pendiente y retenido y a liberar unos 200 M€ en avales «en los próximos tres meses». Y sube un 29 % el precio del mantenimiento para Tarvia, la sociedad que comparten. A cambio, Talgo pagará las penalizaciones, 116 M€ provisionados en 2024, entre 2032 y 2037, cuando ya haya vencido la deuda bancaria refinanciada. Talgo no ha comunicado a la CNMV si esos avales y cobros ya se han liberado.
Resultados: menos pérdidas, más deuda
Primer semestre de 2026: ingresos de 375,8 M€, un 39,2 % más (270,1 un año antes). EBITDA de 31,7 M€, frente a pérdidas de 16,5; margen del 8,4 %. Sin extraordinarios, 34,9 M€ (9,3 %). El coste financiero neto pasó de 23,0 a 30,3 M€. Pérdida neta de 27,0 M€, un 59 % menos que los 65,8 de 2025.
Lo que no mejora es la deuda. La financiera neta sube a 496,9 M€, desde 403,9 en diciembre (477,5 en junio de 2025). La caja baja de 226,1 a 120,2 M€. La deuda bancaria a corto suma 289,2 M€. La causa, el circulante: las necesidades operativas de fondos llegan a 581,1 M€, por los trenes de DB en montaje y pruebas y los cobros retrasados de Renfe. La deuda neta equivale a 10,2 veces el EBITDA de doce meses; 7,6 sin extraordinarios. El patrimonio neto, 201,8 M€, incluye los 105 M€ de convertibles.
La refinanciación de diciembre da aire: hasta 770 M€ (650 con garantía parcial de CESCE y un revolving de 120) y una línea de avales de 500 M€. El grueso vence después de 2030 (595 M€). Antes, el año más duro es 2028, con 96 M€ más 72.
La guía de 2026 se mantiene: ingresos de 700 a 800 M€ (618 en 2025), margen EBITDA sin extraordinarios del 7,5 % al 8,5 % y deuda neta por debajo de 5,5 veces el EBITDA. Con los puntos medios, EBITDA de unos 60 M€ y deuda neta por debajo de unos 330 M€ a fin de año. Son unos 167 M€ menos que en junio.
Dividendo, ninguno a la vista. El último fue el scrip de julio de 2023 (12 M€, con precio garantizado de 0,093 euros brutos por derecho). El pacto de accionistas prevé repartir al menos el 30 % del beneficio, sujeto a los contratos de financiación.
Cuánto paga la bolsa por cada euro de cartera
Forobolsa.es ha calculado el valor empresa (capitalización más deuda financiera neta) por euro de cartera en cinco momentos. Se usan la deuda y la cartera del último cierre publicado y las acciones de cada fecha.
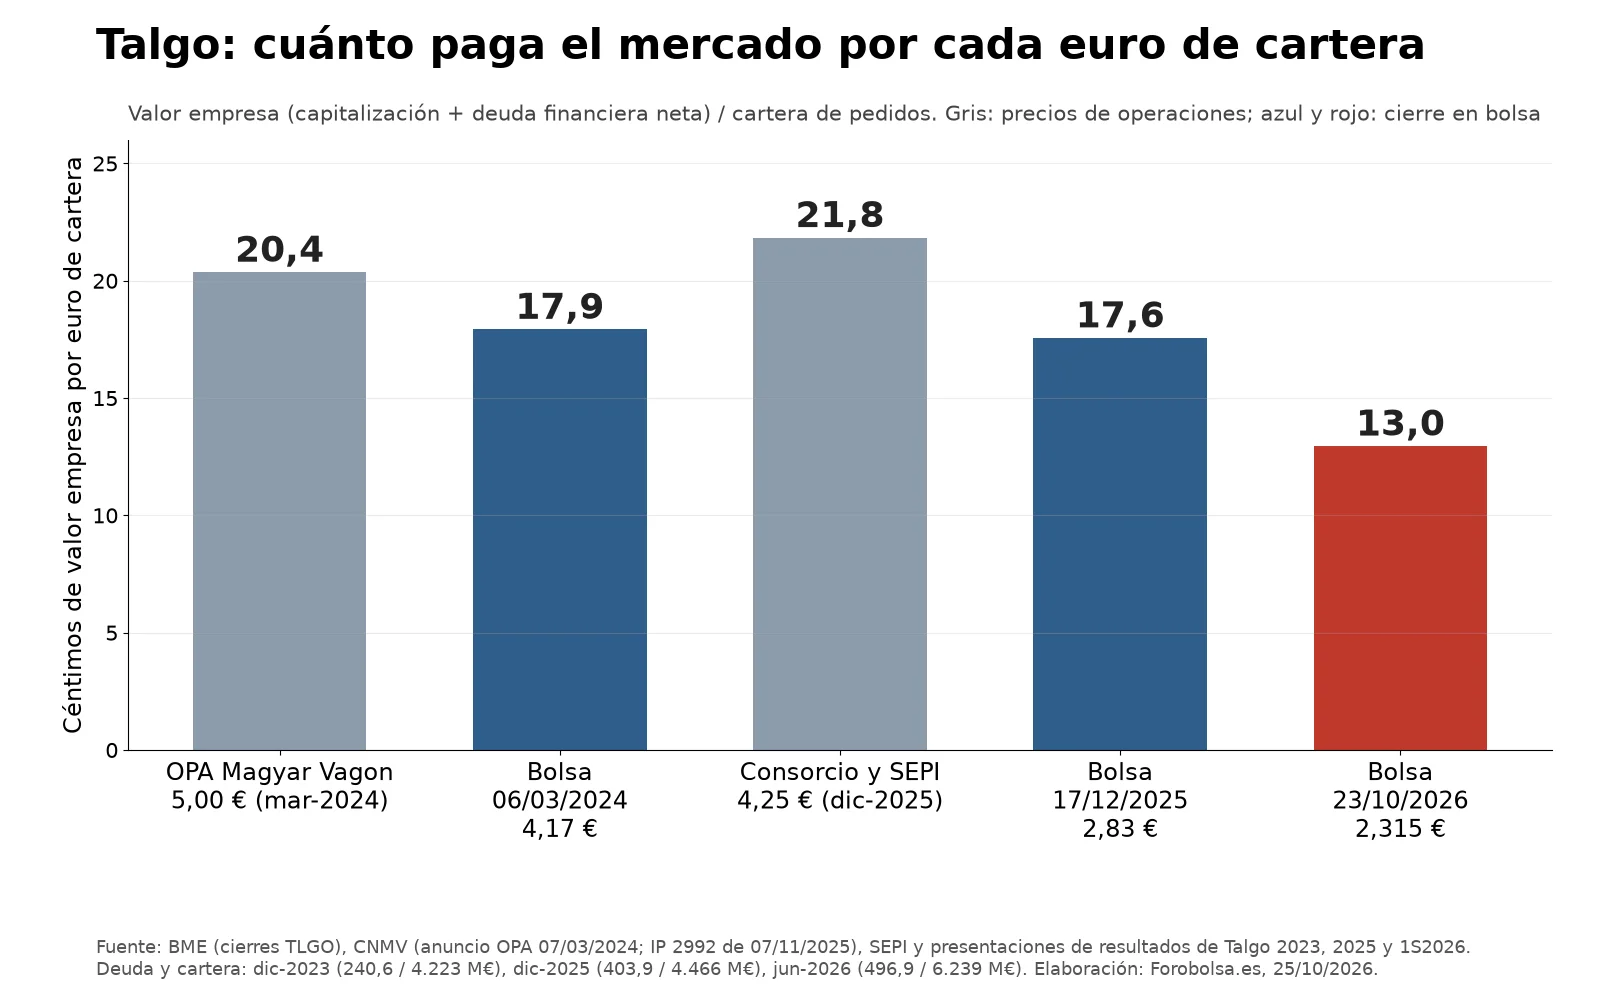
Hoy, 12,95 céntimos. Entre un 26 % y un 28 % menos que en los dos cierres de referencia (17,6 y 17,9). Entre un 36 % y un 41 % menos que lo que ofreció Magyar Vagon (20,4) y pagaron el consorcio y la SEPI (21,8). Con los 105 M€ de convertibles como deuda, 14,6 céntimos. Por acción, la cartera equivale a 46,40 euros y la deuda neta a 3,70. Las penalizaciones de Renfe, a 0,86 euros: un 37 % de la capitalización. Límites del cálculo: la cartera mezcla fabricación y mantenimiento a largo plazo, con márgenes distintos, y no recoge el riesgo de ejecución.
Bolsa, bajistas y analistas
Cortos: el registro de la CNMV, consultado el 25 de octubre, solo recoge una posición viva sobre el umbral. Arrowstreet Capital, con el 0,700 % a 16 de octubre (unas 941.000 acciones).
La web de cobertura de Talgo recoge seis precios objetivo. Media: 3,38 euros, un 45,8 % sobre el cierre del viernes.
- Banco Sabadell: infraponderar, 2,70 euros (22 de julio de 2026).
- JB Capital: mantener, 3,00 euros (22 de julio de 2026).
- BPI-CaixaBank: mantener, 3,05 euros (7 de julio de 2026).
- GVC Gaesco: mantener, 3,50 euros (9 de marzo de 2026).
- Santander: sobreponderar, 3,90 euros (22 de julio de 2026).
- Renta 4: sobreponderar, 4,10 euros (la web de Talgo lo fecha el 21 de julio de 2025; Renta 4 lo mantuvo tras los resultados semestrales de 2026).
Bankinter mantiene venta, con el precio objetivo en revisión desde el 22 de julio.
Tres escenarios
Favorable. Renfe paga y libera los avales. Las entregas a DB y DSB se cobran. La deuda neta baja hacia los 330 M€ de la guía. Con el valor empresa de hoy, unos 3,56 euros por acción. Es aritmética, no una estimación de precio.
Intermedio. Los ingresos crecen, pero el circulante tarda en liberarse. La deuda neta se queda entre 450 y 500 M€. Con el valor empresa de hoy, entre 2,29 y 2,66 euros por acción. El foco pasa a 2027.
Desfavorable. Talgo incumple la guía de deuda o se retrasan los cobros de Renfe, los avales o las entregas europeas. La presión llegaría con los vencimientos de 2028 y la posible dilución de los convertibles, cuyo precio de conversión no consta en los documentos públicos revisados.
La próxima cita
Talgo publicará sus resultados de nueve meses el 12 de noviembre de 2026, después del cierre de la Bolsa de Madrid. Lo comunicó a la CNMV este lunes 26 de octubre a las 18:10 (otra información relevante 43304). En años anteriores salieron el 14 de noviembre de 2023, el 21 de noviembre de 2024 y el 13 de noviembre de 2025.
Conclusión
El mercado no duda de los pedidos: duda de la caja. Desde diciembre, la cartera ha subido 1.773 M€ y la deuda neta, 93 M€. Por eso cada euro de pedidos cotiza a 12,95 céntimos y no a 17,6 o 21,8. Los resultados del 12 de noviembre dirán si la deuda empieza a bajar hacia los 330 M€ de la guía y si Renfe ha pagado.
Este análisis es informativo y no constituye una recomendación de inversión.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)