Fed y BCE esta semana: el euríbor al 3,2 % marca tu hipoteca
Sede del Banco Central Europeo en Fráncfort. Foto: Dr. Thomas Liptak, CC BY-SA 4.0, vía Wikimedia Commons (https://commons.wikimedia.org/wiki/File:Frankfurt_am_Main,_Seat_of_the_European_Central_Bank_(Skytower_(ECB)).jpg). Recortada y redimensionada.
La Reserva Federal anuncia su decisión de tipos el miércoles 28 de octubre a las 19:00 (hora de Madrid) y el Banco Central Europeo, el jueves 29 a las 14:15. Llegan con el euríbor a 12 meses en el 3,262 % y con una hipoteca de 150.000 euros a 25 años pagando unos 86 euros más al mes que hace un año.
Las dos reuniones caen en la misma semana y con el mismo problema de fondo: la inflación. En la zona euro subió al 3,8 % en septiembre, según Eurostat, casi el doble del objetivo del 2 % del BCE. En España, el índice armonizado llegó al 5,0 %. La energía, que sube un 18,9 % en un año en la zona euro, explica casi la mitad del dato.
La agenda, con horas de Madrid
- Martes 27 y miércoles 28: reunión del Comité de Mercado Abierto de la Fed (FOMC). El comunicado sale el miércoles 28 a las 19:00 (las 14:00 de Washington). Después, la rueda de prensa de su presidente, Kevin Warsh. Ojo con la hora: España cambió al horario de invierno el 25 de octubre y Estados Unidos no lo hace hasta el 1 de noviembre, así que esta semana la diferencia es de cinco horas y no de seis.
- Miércoles 28 y jueves 29: reunión de política monetaria del Consejo de Gobierno del BCE en Fráncfort. La decisión se publica el jueves 29 a las 14:15 y la rueda de prensa de Christine Lagarde empieza a las 14:45.
- Viernes 30, 9:00: el INE publica el IPC adelantado de octubre y el avance del PIB del tercer trimestre. El dato de inflación de la zona euro de octubre llega el 4 de noviembre (Eurostat).
Dónde están los tipos ahora
Fed: 3,75 %-4,00 %. El 16 de septiembre la subió un cuarto de punto, por 12 votos a 0. Su comunicado decía que «la inflación sigue elevada». La siguiente reunión es la del 8 y 9 de diciembre, con nuevas proyecciones.
BCE: la facilidad de depósito, que es el tipo que guía su política, está en el 2,50 %. Las operaciones principales de financiación están en el 2,65 % y la facilidad marginal de crédito, en el 2,90 %. Lo ha subido dos veces este año, un cuarto de punto cada vez: con efecto desde el 17 de junio y desde el 16 de septiembre. Sus proyecciones de septiembre daban una inflación media del 3,0 % en 2026, del 2,5 % en 2027 y del 2,1 % en 2028. Esta reunión no trae proyecciones nuevas; las siguientes llegan en diciembre (16 y 17).
Qué espera el mercado
Para la Fed, los futuros sobre fondos federales daban el lunes un 84 % de probabilidad a que no toque los tipos el miércoles y un 16 % a una subida de un cuarto de punto, según los datos que recogía Bloomberg Línea. El mercado mira más a diciembre.
Para el BCE, 70 de los 73 economistas de la encuesta de Reuters (del 5 al 8 de octubre) esperan que mantenga el depósito en el 2,50 % el jueves. Una amplia mayoría, 64 de 73, cree que lo subirá al 2,75 % en diciembre. Sobre el techo están más divididos: 40 de 70 lo ven en el 2,75 % y 24, en el 3,00 %.
El euríbor ya va por delante
El euríbor a 12 meses quedó este martes 27 en el 3,262 %, después del 3,225 % del lunes 26 y del 3,267 % del viernes 23, según los datos de EMMI que publica Expansión. La media provisional de octubre está en el 3,229 %. El índice oficial de septiembre, el que publicó el BOE el 2 de octubre, fue del 3,247 %. Un año antes, en septiembre de 2025, era del 2,172 %. En doce meses ha subido 1,075 puntos.
Hay un detalle que importa. El euríbor está unos 0,76 puntos por encima del tipo de depósito del BCE porque ya descuenta las subidas que el mercado espera. Por eso una pausa el jueves no bajaría por sí sola el euríbor. Lo que lo movería es lo que diga Lagarde sobre diciembre.
¿Y a mí qué?
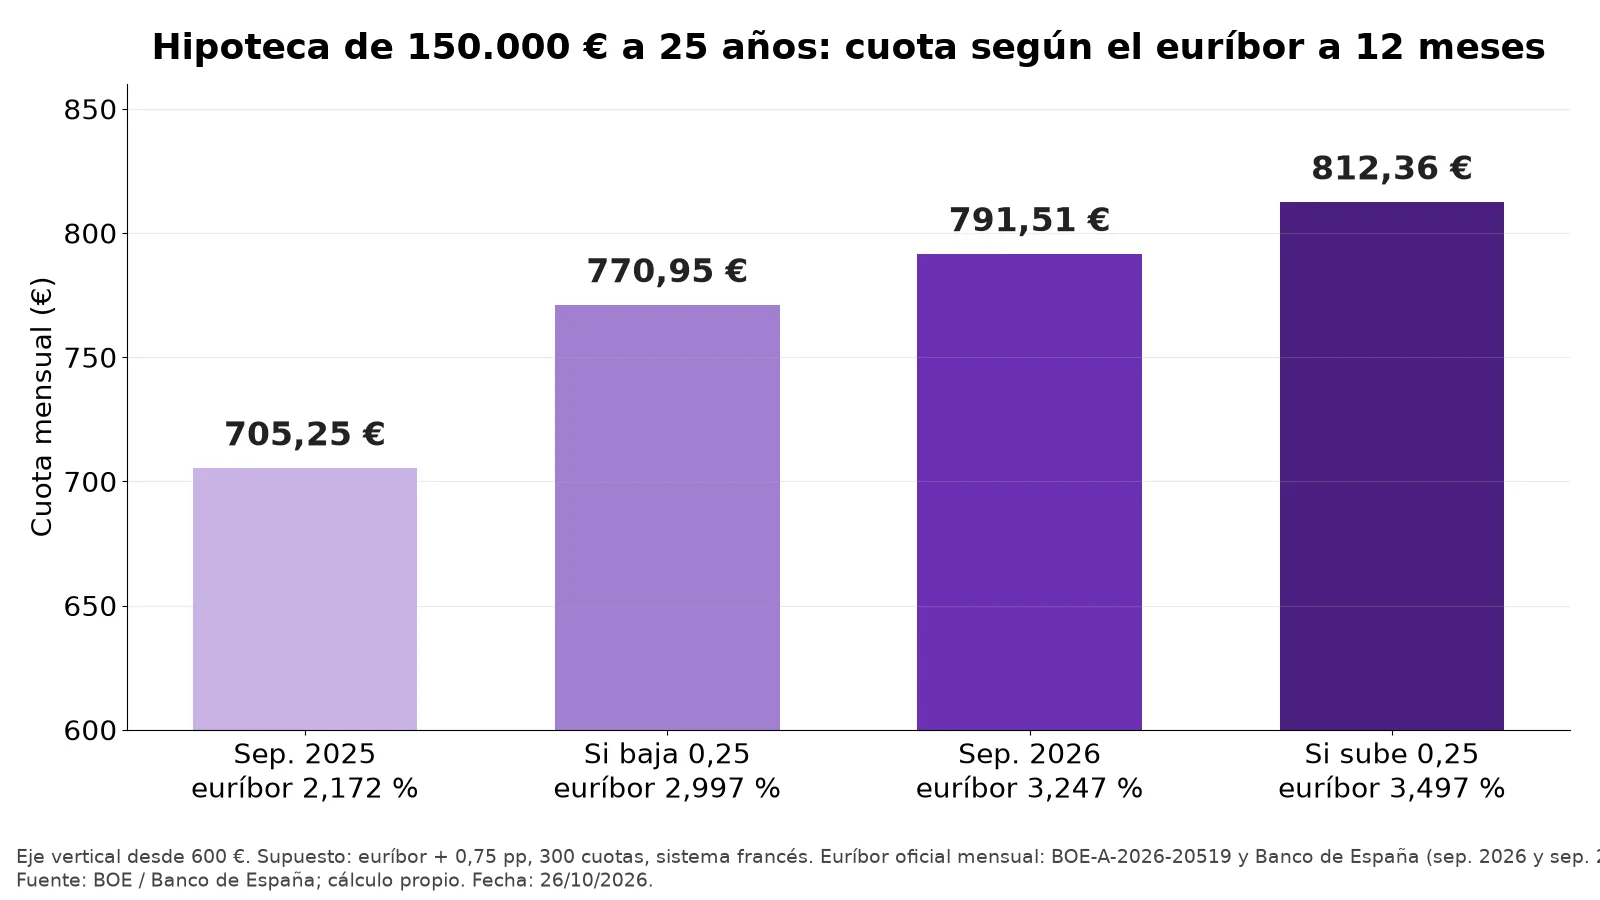
Tomamos una hipoteca variable de 150.000 euros a 25 años (300 cuotas), con un diferencial de euríbor + 0,75 puntos. El diferencial es un supuesto; cada contrato tiene el suyo. Estas son las cuotas, con el sistema de amortización francés:
- Con el euríbor oficial de septiembre de 2025 (2,172 %, tipo del 2,922 %): 705,25 € al mes.
- Con el de septiembre de 2026 (3,247 %, tipo del 3,997 %): 791,51 € al mes. Son 86,26 euros más al mes, 1.035 euros más al año.
- Con el euríbor del martes 27 (3,262 %, tipo del 4,012 %): 792,75 € al mes.
- Si el euríbor subiera un cuarto de punto, hasta el 3,497 %: 812,36 € (+20,85 €). Si bajara un cuarto de punto, hasta el 2,997 %: 770,95 € (−20,56 €).
Es decir, cada cuarto de punto de euríbor son unos 20 euros al mes, unos 250 al año, en esta hipoteca. El cálculo es ilustrativo: en una revisión real se aplica el nuevo tipo al capital que queda pendiente y a los años que faltan, no a los 150.000 euros iniciales. Además, cada banco toma como referencia el euríbor de un mes concreto, el que diga la escritura.
Las hipotecas a tipo fijo no cambian. Las que se revisan en noviembre o diciembre suelen tomar el euríbor de septiembre u octubre, que ya están en la zona del 3,2 %. Las decisiones de esta semana afectan sobre todo a las revisiones de 2027.
Lo que hay que mirar
- Si la Fed, en su comunicado y en la rueda de prensa de Warsh, deja abierta o no la subida de diciembre. El 16 % que da el mercado a una subida ya el miércoles es la sorpresa posible.
- Si Lagarde confirma que diciembre es la reunión para la siguiente subida, o si la deja en el aire.
- El petróleo: con el Brent alrededor de los 115 dólares, la energía seguirá empujando la inflación de octubre, que el INE adelanta el viernes.
- El euríbor diario de jueves y viernes: es la reacción que llega a las hipotecas.
Nuestra opinión
Lo más probable, según el propio mercado, es que esta semana no se mueva ningún tipo. Pero eso no quiere decir que no pase nada. Con la inflación de la zona euro en el 3,8 % y el euríbor ya en el 3,2 %, las cuotas variables seguirán subiendo en las próximas revisiones aunque el BCE espere hasta diciembre. Para quien tiene una hipoteca variable, el dato que conviene mirar es la frase sobre diciembre, no la decisión del jueves. Esta pieza no es una recomendación financiera ni hipotecaria.
¿Cómo crees que afectarán la Fed y el BCE a tu hipoteca? Coméntalo en el Foro General de Forobolsa.
Fuentes
- Reserva Federal: calendario del FOMC de 2026 (https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm) y comunicado del 16/09/2026 (https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm).
- BCE: calendario de reuniones (https://www.ecb.europa.eu/press/calendars/mgcgc/html/index.en.html) y tipos de interés oficiales (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html).
- Eurostat, inflación de septiembre de 2026, 16/10/2026 (https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-16102026-ap).
- BOE-A-2026-20519, de 2/10/2026 (índices oficiales de referencia de septiembre), y nota del Banco de España del 1/10/2026.
- Euríbor diario (EMMI), vía Expansión, 26/10/2026 (https://www.expansion.com/mercados/euribor/2026/10/26/6adf32bde5fdea400e8b456f.html).
- Encuesta de Reuters a economistas, 8/10/2026 (https://finance.yahoo.com/economy/policy/articles/ecb-hike-rates-again-december-095610436.html).
- Probabilidades de los futuros de fondos federales, vía Bloomberg Línea, 26/10/2026 (https://www.bloomberglinea.com/mercados/que-pasara-con-las-tasas-de-la-fed-en-la-reunion-del-miercoles-28-de-octubre-de-2026/).
- INE, calendario semanal de notas de prensa del 26 al 30/10/2026.
- Cálculo de cuotas: elaboración propia.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)