Cuentas remuneradas: el 2,50 % rinde menos que el 2,02 %
Monedas de euro en la mano. Foto: Santeri Viinamäki, CC BY-SA 4.0, vía Wikimedia Commons. Recortada y redimensionada.
Una cuenta al 2,50 % puede rendir menos que una al 2,02 %. Con 10.000 € durante un año, la oferta de MyInvestor deja 139 € brutos y la de Pibank, 200 €, porque el tipo alto de la primera solo dura seis meses.
Las cuentas remuneradas se anuncian por su TAE, pero lo que cobra el ahorrador depende también de cuánto dura la promoción y de qué pasa después. Forobolsa.es ha revisado las condiciones publicadas el 28 de octubre de 2026 en las webs y fichas de cinco cuentas sin nómina y ha calculado qué rinden 10.000 € en sus primeros 12 meses.
Qué rinden 10.000 € en un año
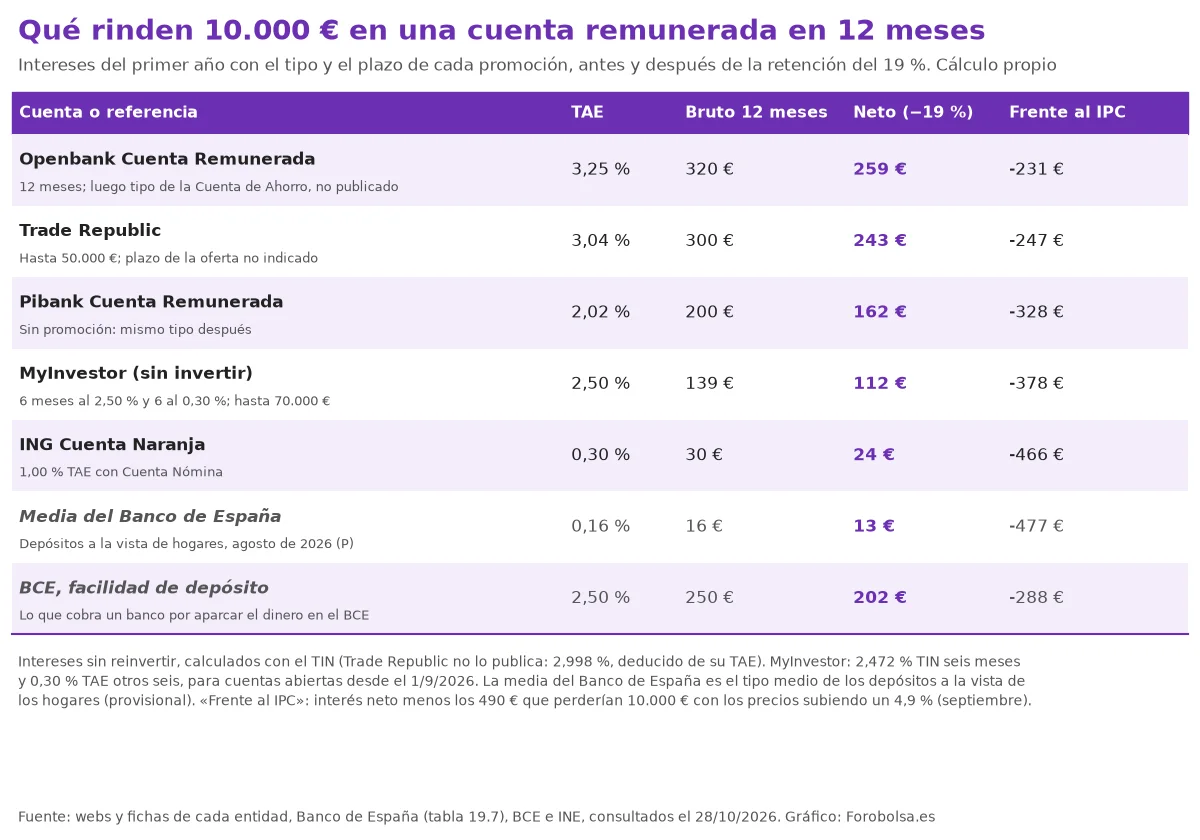
La Cuenta Remunerada de Openbank paga un 3,25 % TAE (3,20 % TIN) durante 12 meses a los nuevos clientes que activen Bizum, sin límite de saldo. Su propia ficha pone el ejemplo: 320 € brutos con 10.000 €. Trade Republic ofrece un 3,04 % TAE a los clientes nuevos hasta 50.000 €, unos 300 € al año. Por encima de esa cifra, paga un 2,53 % TAE.
Pibank, la marca de Banco Pichincha España, paga un 2,02 % TAE (2,00 % TIN) sin condiciones ni límite. Son 200 € al año. En MyInvestor, las cuentas abiertas desde el 1 de septiembre cobran un 2,50 % TAE hasta 70.000 €, pero solo seis meses. Después pasan al 0,30 %. El resultado es de 124 € en el primer semestre y 15 € en el segundo: 139 € en total, el equivalente a un 1,39 % anual.
La Cuenta Naranja de ING, sin nómina, da un 0,30 % TAE: 30 € con 10.000 €. Con la Cuenta Nómina sube al 1,00 %.
El tipo que no se anuncia
De las cinco, solo Pibank e ING no dependen de una promoción, y de las que sí, solo MyInvestor dice en su web a qué tipo baja: un 0,30 %. Con esa diferencia, en dos años la cuenta de MyInvestor sumaría unos 169 € brutos y la de Pibank, unos 400 €, si ninguna cambia sus tipos.
Openbank tampoco fija el segundo año. Según su ficha, pasados 12 meses la cuenta se convierte en la Cuenta de Ahorro Openbank, con «los tipos de interés nominal que haya vigentes en cada momento», y el banco puede cambiar las condiciones avisando con dos meses de antelación. Trade Republic no indica en su web cuánto dura la oferta para nuevos clientes. Al saldo de más de 50.000 € le aplica lo que llama el «tipo base estándar del BCE».
Las promociones también se mueven deprisa. Las bases de Openbank recogen cinco códigos de alta distintos en lo que va de 2026, y el actual, OPEN325, sustituyó al OPEN275 el 8 de octubre. Varios medios situaron el fin de la campaña el 29 de octubre. Sin embargo, las bases legales que Openbank modificó el 27 de octubre amplían el plazo para usar el código hasta el 16 de noviembre.
Lo que paga una cuenta normal
Las ofertas son la excepción. Según la tabla 19.7 del Banco de España, los depósitos a la vista de los hogares cobraron de media un 0,16 % en agosto (dato provisional). Con 10.000 € son 16 € al año. Un banco que deja ese dinero en la facilidad de depósito del BCE cobra un 2,50 %, es decir, 250 €.
El BCE se reúne este jueves, 29 de octubre. Si cambiara los tipos, las cuentas sin promoción cerrada, como la de Pibank o el tramo alto de Trade Republic, serían las primeras en notarlo. Los tipos de una promoción ya contratada dependen de lo que diga cada contrato.
Lo que queda después de Hacienda y de la inflación
Los intereses tributan como rendimiento del capital mobiliario y el banco retiene un 19 %. Los 320 € brutos de Openbank se quedan en 259 € netos, los 200 € de Pibank en 162 € y los 139 € de MyInvestor en 112 €. Con el IPC de septiembre en el 4,9 %, según el INE, 10.000 € pierden 490 € de poder de compra en un año al ritmo actual. Ninguna de las cinco cuentas lo compensa. Para empatar después de la retención haría falta un 6,05 % bruto.
La comparación cambia con el tiempo y el saldo. La calculadora de interés compuesto de Forobolsa permite probar cada tipo con la cantidad y el plazo de cada ahorrador.
La letra pequeña
La cuenta de Openbank es solo para nuevos clientes, exige Bizum y va unida a la Cuenta Corriente Open: si esta se cancela, la remunerada vence. Su campaña de 200 € por recibos pide además domiciliar al menos dos. Trade Republic limita el 3,04 % a los primeros 50.000 €. Pasados los seis meses, MyInvestor mantiene el 2,50 % a quien invierta 900 € al mes en sus productos seleccionados (1,75 % con 600 € y 1,25 % con 300 €), una condición que ya no es la de una cuenta sin vinculación.
Openbank, Pibank y MyInvestor indican en su web que sus depósitos están cubiertos por el Fondo de Garantía de Depósitos español hasta 100.000 € por titular y entidad. Antes de contratar conviene leer la ficha de cada producto: la TAE solo es exacta para el plazo que indica la propia oferta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)