Resultados CaixaBank: el consenso le pide +4,5 % de margen
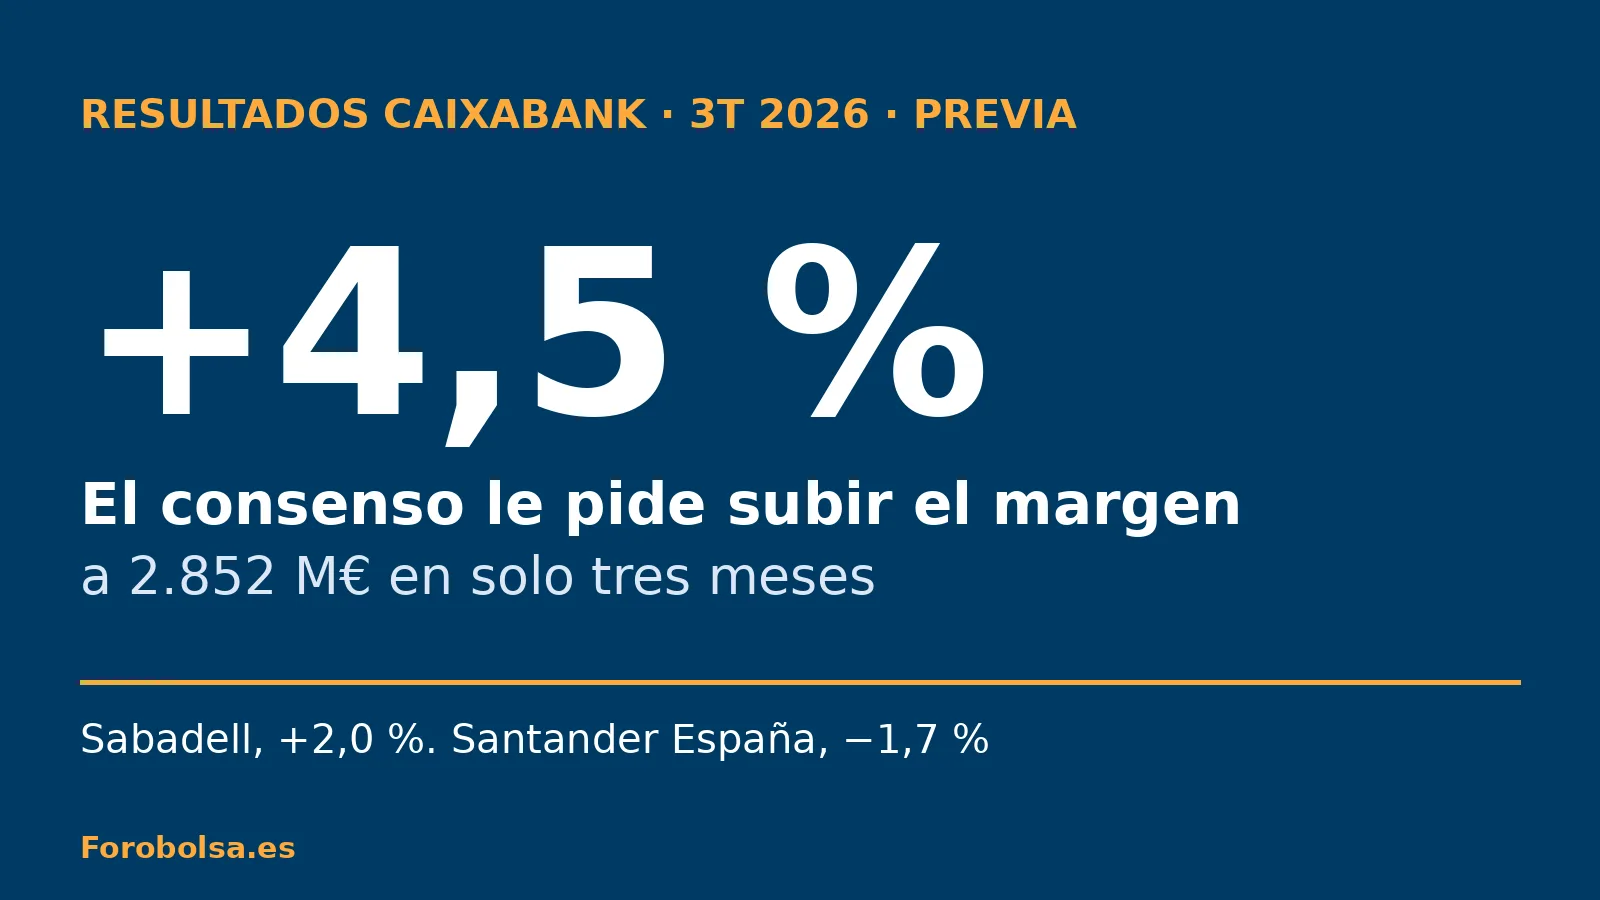
Crecimiento trimestral del margen de intereses que espera el consenso para CaixaBank en el 3T 2026, frente a Sabadell y Santander España. Fuentes: consenso de Bloomberg vía finanzas.com (27/10/2026) y resultados de los bancos. Elaboración: Forobolsa.es
CaixaBank presenta mañana, viernes 30 de octubre, a las 9:00 sus resultados del tercer trimestre de 2026, y el consenso de Bloomberg (recogido por finanzas.com) le pide algo que hoy no han dado ni Sabadell ni Santander en España: que el margen de intereses suba un 4,5 % en solo tres meses, hasta 2.852 millones de euros.
El mismo consenso espera un beneficio de unos 1.650 millones en el trimestre (+14 % frente a los 1.445 millones del tercer trimestre de 2025) y de 4.853 millones hasta septiembre (+10,3 %). Pero lo que moverá a los accionistas son tres cifras. La primera se compara con lo que han presentado hoy BBVA y Sabadell (y Santander ayer). Las otras dos deciden cuánto dinero devuelve el banco.
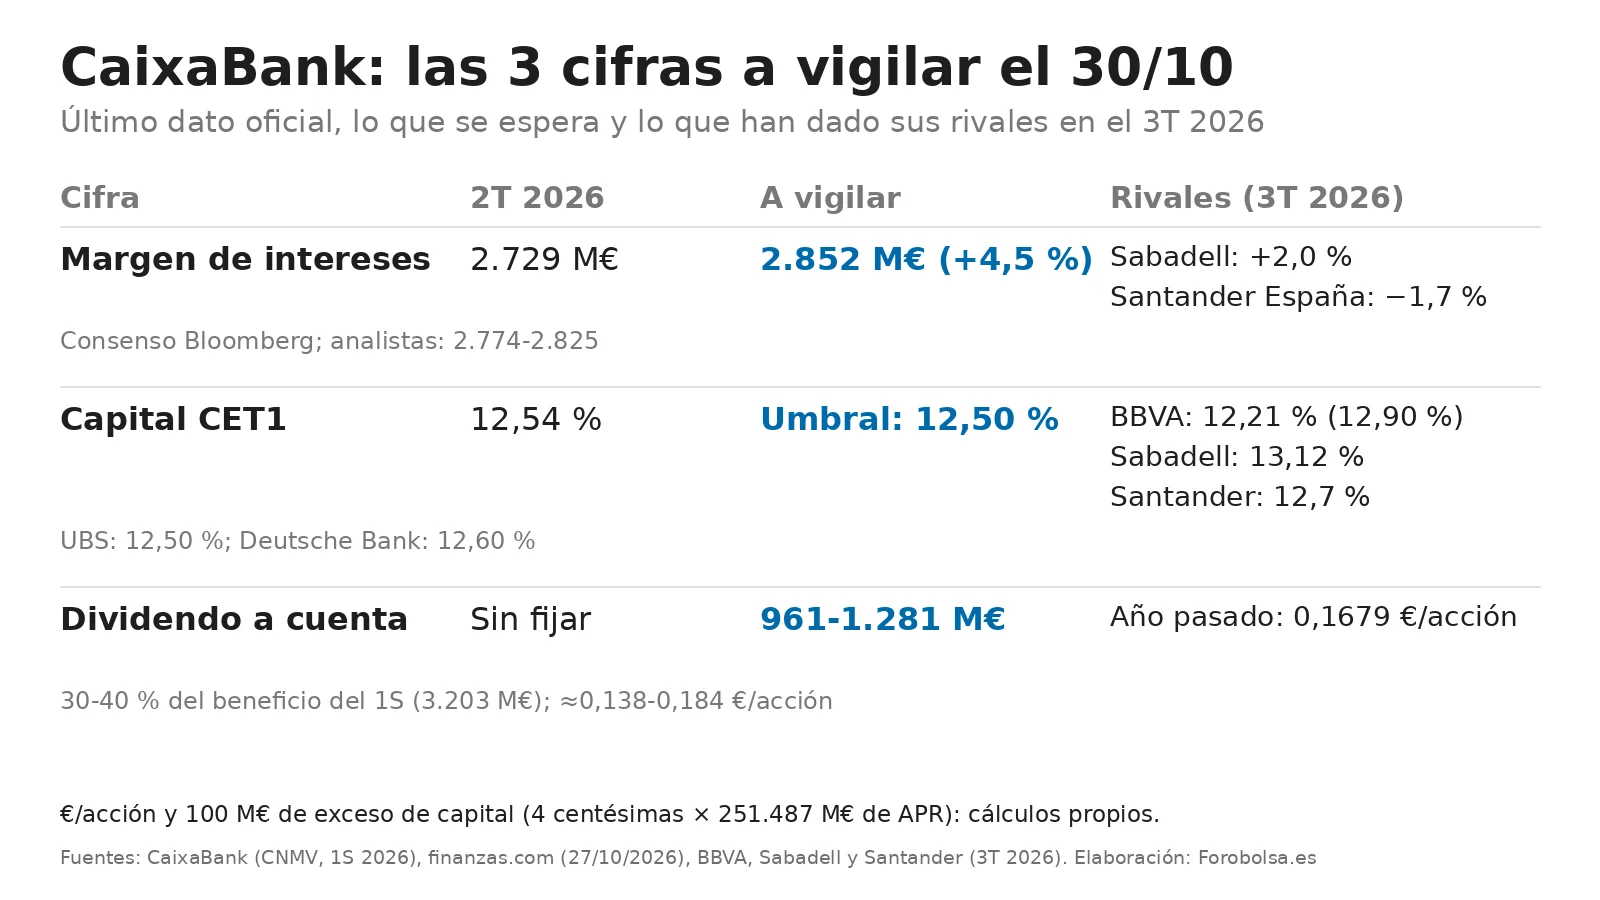
1. Margen de intereses: 2.852 millones, el listón más alto del sector
El margen de intereses de CaixaBank (lo que cobra por prestar menos lo que paga por los depósitos) fue de 2.729 millones en el segundo trimestre. Llegar a 2.852 supone un +4,5 % trimestral. Con los tipos subiendo, los demás se han quedado lejos: Sabadell ha crecido un 2 % (de 902 a 920 millones), y Santander España ha bajado un 1,7 %, hasta 1.967 millones. En el negocio español de BBVA el margen fue la única línea de ingresos que mejoró en el trimestre, aunque el banco no publica la cifra trimestral; en nueve meses crece un 3,4 %, por debajo del 4,1 % que llevaba a junio.
Ni siquiera los analistas que cita el propio consenso llegan a ese número: Renta 4 espera 2.774 millones (+1,6 % trimestral), Jefferies 2.817, Deutsche Bank 2.818 y UBS 2.825 (+3,5 %). La duda es cuánto aprovecha CaixaBank las subidas del BCE (el tipo de depósito pasó del 2 % al 2,25 % en junio y al 2,50 % en septiembre). En el segundo trimestre, con la primera subida, su diferencial con clientes se estrechó del 2,94 % al 2,89 %: el crédito rindió un 3,43 % (3,45 % en marzo) y los depósitos costaron un 0,54 % (0,51 %). Jefferies recuerda que aproximadamente la mitad de sus depósitos a plazo están referenciados a tipos a corto plazo, así que se encarecen pronto.
2. Capital: 4 centésimas por encima de su listón
CaixaBank cerró junio con un capital de máxima calidad (CET1) del 12,54 %. Su plan estratégico fija el 12,5 % como «umbral para posibles distribuciones adicionales»: el exceso es lo que puede devolver con recompras. Esas 4 centésimas equivalen, por nuestra cuenta, a unos 100 millones sobre sus 251.487 millones de activos ponderados por riesgo. Cada recompra de 500 millones le cuesta unos 20 puntos básicos, según el propio banco.
La octava recompra (500 millones), iniciada el 30 de abril con una duración máxima de seis meses, iba ejecutada en un 65,96 % el 16 de octubre. La séptima se anunció justo con los resultados del tercer trimestre de 2025, el 31 de octubre del año pasado. Para septiembre, UBS calcula un CET1 del 12,50 % y Deutsche Bank del 12,60 %, mientras Renta 4 estima un impacto negativo de unos 10 puntos básicos por la valoración de la cartera de renta fija. Hoy, BBVA ha bajado del 12,90 % al 12,21 % y Sabadell se ha mantenido en el 13,12 %. Santander, ayer, en el 12,7 %.
3. Dividendo a cuenta: entre 961 y 1.281 millones
CaixaBank se comprometió a repartir en noviembre un dividendo a cuenta de entre el 30 % y el 40 % del beneficio del primer semestre (3.203 millones), es decir, entre 961 y 1.281 millones, con un importe que fijaría «en octubre de 2026». A cierre del 28 de octubre no lo había comunicado, así que mañana es la ocasión. Repartido entre las 6.958,7 millones de acciones en circulación a junio, sale entre 0,138 y 0,184 euros por acción, frente a 0,1679 euros del año pasado.
¿Y a mí qué?
Con 100 acciones, ese dividendo a cuenta serían, por nuestra cuenta, entre 13,81 y 18,41 euros brutos (entre 11,19 y 14,91 euros netos tras la retención del 19 %), frente a 16,79 euros brutos en noviembre de 2025. El importe por acción puede salir algo mayor si la recompra reduce el número de acciones. Para cobrarlo hay que tener las acciones antes de la fecha de corte, que CaixaBank todavía no ha anunciado; el año pasado fue el 5 de noviembre. Si el capital queda por debajo del 12,5 %, lo que se aplaza es una nueva recompra, no este dividendo.
Si mañana el margen se queda en la zona de los analistas (2.774-2.825 millones) y no en los 2.852 del consenso, será la primera señal de que la subida de tipos llega más despacio a CaixaBank de lo que descuenta el mercado. Ayer repasamos los resultados de Santander. La conversación sigue en el foro de CaixaBank.
Fuentes: CaixaBank, informe financiero y nota de resultados del primer semestre de 2026 (CNMV) y nota de resultados 9M 2025 (CNMV, 31/10/2025); consenso de Bloomberg y estimaciones de Renta 4, Jefferies, Deutsche Bank y UBS recogidos por finanzas.com (27/10/2026); ejecución de la recompra, Europa Press (16/10/2026); resultados 3T 2026 de BBVA y Sabadell (29/10/2026) y de Santander (CNMV, 28/10/2026). Cálculos propios. Esta información no es una recomendación de compra ni de venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión