Resultados Acerinox: gana 162 M€ y su deuda sube 347 M€
Aumento de la deuda financiera neta de Acerinox entre el 31/12/2025 y el 30/09/2026. Fuente: Acerinox (CNMV, OIR 43422). Logo: Acerinox (Wikimedia Commons). Elaboración: Forobolsa.es
Acerinox ha ganado 162 millones de euros entre enero y septiembre, frente a 7 millones en el mismo periodo de 2025, y su EBITDA ha subido un 46 %, hasta 470 millones. Pero ese dinero no ha llegado a la caja: la caja operativa se quedó en 27 millones (299 hace un año) y la deuda financiera neta ha subido 347 millones desde diciembre, hasta 1.535 millones. La explicación está en el almacén, en las inversiones y en el dividendo.
Las cuentas, con su letra pequeña
- Beneficio neto: 162 millones en nueve meses (7 millones en 2025). La comparación es tan grande porque las cuentas de 2025 cargaron un deterioro de créditos fiscales de 48 millones. Solo el tercer trimestre dejó 85 millones, frente a 25 un año antes.
- EBITDA del tercer trimestre: 199 millones, un 13 % más que en el segundo (176). En julio, la propia Acerinox había previsto que sería «ligeramente superior», así que ha cumplido con holgura su propia previsión.
- Estados Unidos sostiene al grupo. La división de inoxidable, con North American Stainless (NAS) como pilar, ha ganado 411 millones de EBITDA en nueve meses, frente a 218 en 2025. Los aranceles de la Sección 232 y el arancel global del 15 % a las importaciones dan estabilidad a precios y volúmenes, y la empresa no espera que se reduzcan.
- Las aleaciones (Haynes y VDM) van a peor: 59 millones de EBITDA, un 43 % menos, con ventas un 17 % más bajas. El aeroespacial y las turbinas de gas tiran, pero el petróleo, el gas y la química siguen flojos.
Dónde se ha ido el dinero
De los 470 millones de EBITDA, el capital circulante absorbió 297, sobre todo porque las existencias subieron 288 millones por los precios de las materias primas y la mayor actividad. Después de impuestos (107 millones) y gastos financieros (47), quedaron 27 millones de caja operativa. Las inversiones (228 millones) dejaron la caja libre en 201 millones negativos, frente a 155 positivos hace un año. Encima llegó el dividendo: 155 millones pagados este año (0,31 euros por acción en enero y otros 0,31 en julio).
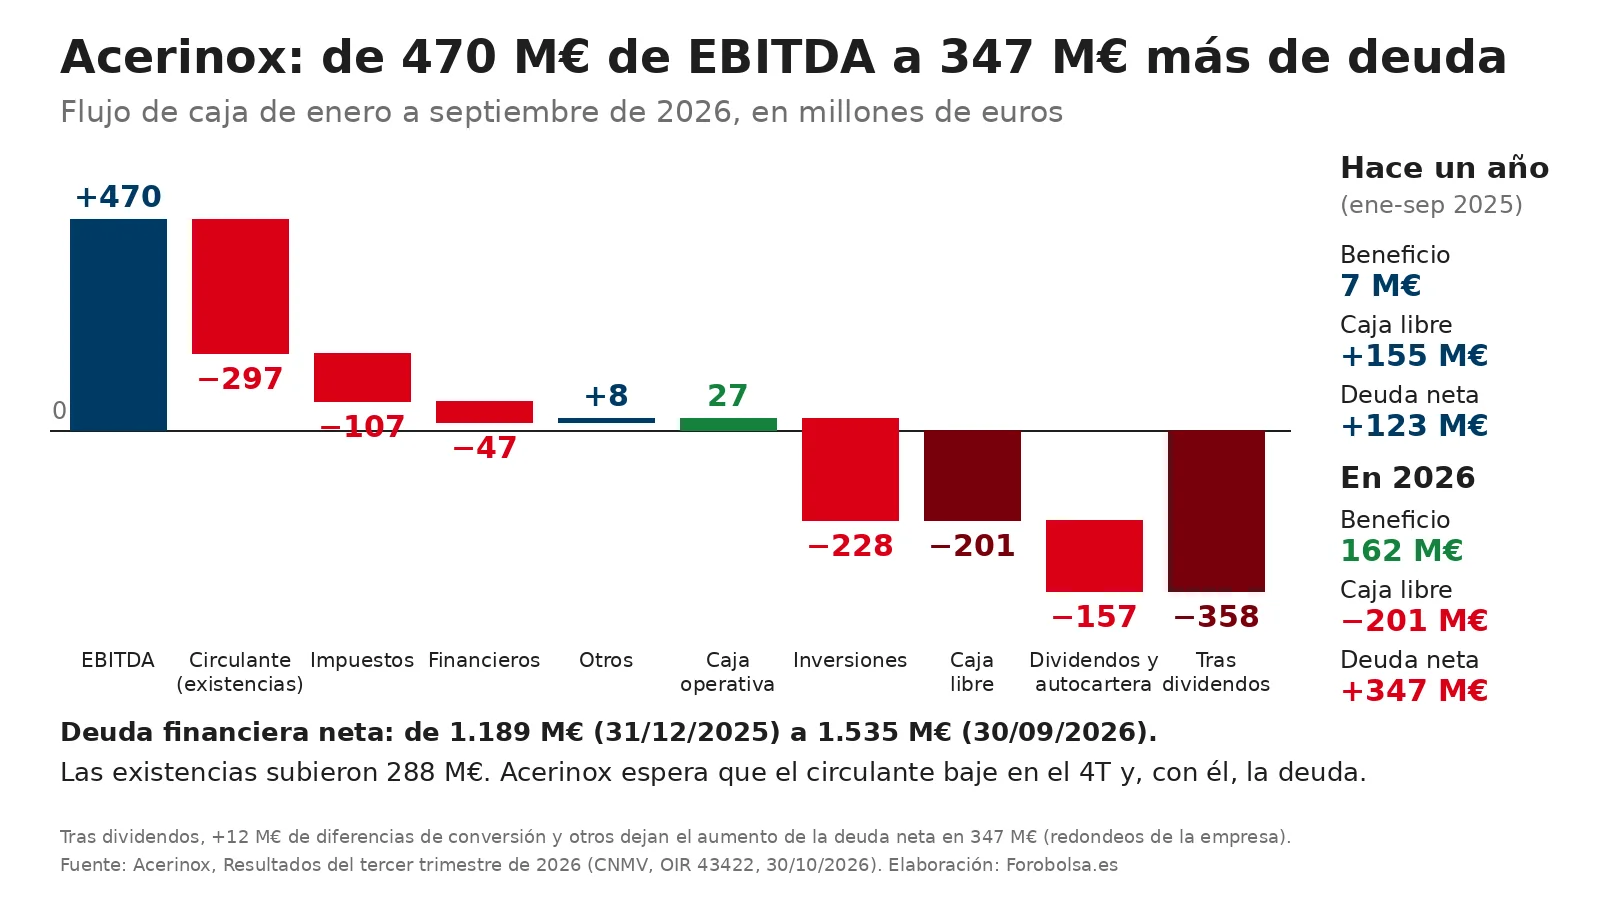
Resultado: la deuda financiera neta ha pasado de 1.189 millones a cierre de 2025 a 1.535 millones a 30 de septiembre, y solo en el tercer trimestre ha subido 174. Equivale al 69 % del patrimonio neto, frente al 56 % de hace un año. Al ganar más, eso sí, la deuda pesa menos en relación con el EBITDA: 2,5 veces el EBITDA anualizado, frente a 3,4 veces a cierre de 2025.
¿Y a mí qué?
- La cifra que hay que vigilar es la deuda al cierre del año. Acerinox prevé que el circulante baje en el cuarto trimestre y, con él, la deuda neta. Es la prueba de que este año de beneficios acaba convertido en caja.
- El cuarto trimestre será peor que el tercero. La empresa lo dice expresamente, por la estacionalidad de final de año en Estados Unidos.
- Europa se retrasa. En julio Acerinox hablaba de una «progresiva mejoría» del mercado europeo. Ahora reconoce que la recuperación no ha llegado como esperaba y la sitúa a principios de 2027. Las importaciones de producto plano han caído un 42 %, pero el consumo también ha caído (−11 %) y los almacenes siguen llenos.
- Dividendo. Con cargo a 2025 repartió 0,62 euros por acción. El informe del tercer trimestre no dice nada del dividendo a cuenta de 2026.
Nuestra opinión
El titular de la mañana era el beneficio, que se multiplica por 23. Para nosotros el dato del día es otro: con el mejor EBITDA trimestral del año, ni las inversiones ni el dividendo se han pagado con la caja del negocio, sino con más deuda. La empresa lo atribuye a un almacén que se vaciará en el cuarto trimestre, y esa es la promesa que habrá que comprobar con las cuentas del año completo. ¿Cómo lo veis? Se habla en el foro de Acerinox.
Fuentes: Acerinox, comunicaciones a la CNMV del 30/10/2026: OIR 43422 (Resultados del tercer trimestre de 2026), OIR 43424 (nota de prensa) y OIR 43426 (presentación); OIR 42062 (nota de prensa de resultados del segundo trimestre, 24/07/2026). Cálculos propios. Esta información no es una recomendación de compra ni de venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión