Berkeley: 60 M AUD de caja, para unos 8 años de gasto
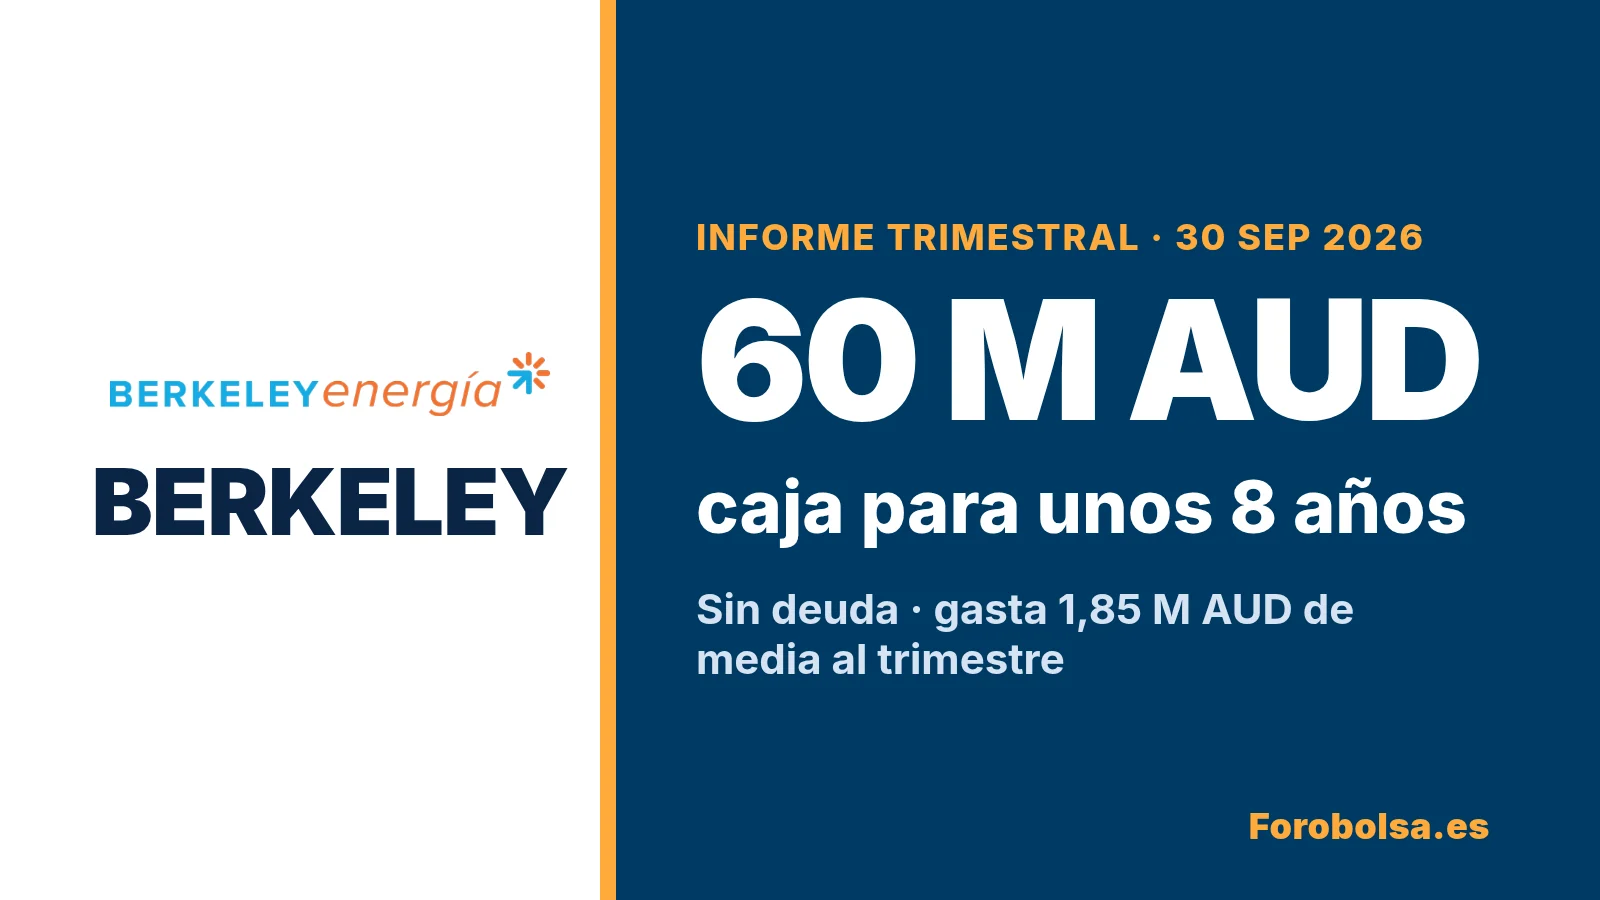
Caja de Berkeley a 30/09/2026: 60,04 M A$, sin deuda. Unos 8 años al gasto medio de 4 trimestres (1,85 M A$); el último trimestre gastó 1,46 M A$. Fuente: Berkeley (CNMV, IP 3402). Elaboración: Forobolsa.es. Logotipo: Berkeley Energía (web corporativa).
Berkeley Energía tenía 60,04 millones de dólares australianos (A$) en caja el 30 de septiembre, sin deuda. Con lo que ha gastado de media en su actividad en los cuatro últimos trimestres, 1,85 millones por trimestre, esa caja da para unos 32 trimestres: unos ocho años. En el último trimestre gastó menos, 1,46 millones, y si se cuenta el tipo de cambio la cuenta se acorta; abajo están las tres versiones. Los datos salen del informe trimestral que la compañía envió ayer a la CNMV (información privilegiada nº 3402, 30/10/2026). De la mina de Retortillo no trae ninguna novedad. Lo interesante está en el anexo de caja, que tiene dos lecturas que no salen en el resumen: el arbitraje cada vez cuesta menos y el dólar le está costando más que los abogados.
Las cifras del trimestre
- Caja: baja de 62,44 a 60,04 millones de A$ (−2,40 millones). Sin deuda. La propia empresa estima «más de 10» trimestres de financiación.
- Gasto operativo neto: 1,46 millones. Sale de 1,90 millones de pagos brutos menos 0,44 millones de intereses cobrados.
- Arbitraje contra España: 0,66 millones, el 34,5 % de los pagos brutos.
- Exploración y evaluación: 0,54 millones (de ellos, 0,14 en permisos y abogados). Personal: 0,25. Administración: 0,41. Desarrollo de negocio: 0,05.
- Efecto del tipo de cambio: −0,93 millones. Es más de lo que se fue en el arbitraje.
El arbitraje cuesta menos cada trimestre
Berkeley reclama a España en el CIADI por el bloqueo de la mina de Salamanca. Ese pleito es su mayor partida de gasto, pero lleva dos trimestres bajando desde el pico de principios de año. Estos son los datos de los cinco últimos informes trimestrales, en miles de A$:
TrimestreArbitrajeIntereses cobradosGasto operativo netoEfecto cambioCaja al cierreJul-sep 20251.3706521.836−56471.194Oct-dic 20259605521.863−92368.408Ene-mar 20261.8354602.815−1.59463.996Abr-jun 20268174491.267−29462.435Jul-sep 20266574421.462−93360.040
Tiene lógica procesal. Según el informe, España presentó su escrito en julio y Berkeley contestó en octubre. Ahora faltan la réplica y la dúplica, y la vista sobre las objeciones de «denegación de beneficios» está fijada para mediados de 2027. Cuando se acerque la vista, lo normal es que el gasto vuelva a subir. Hay además una novedad en este frente: España ha pedido al tribunal que Berkeley garantice las costas del procedimiento, y la empresa dice que responderá «durante el próximo trimestre».
El dólar le quita más que los abogados
Este es el ángulo que menos se comenta en el foro de Berkeley. La caja se cuenta en dólares australianos, pero la mayor parte está en dólares estadounidenses: en el informe anual a 30 de junio, la compañía declaraba 42,5 millones de US$ en efectivo. Cuando el dólar australiano se aprecia frente al estadounidense, esa caja vale menos en A$ aunque no se haya gastado nada.
En el último año, la caja ha pasado de 71,19 a 60,04 millones de A$, unos 11,15 millones menos (−15,7 %). De esa caída, unos 3,74 millones son efecto del tipo de cambio, más de un tercio. La empresa ya lo explicó en el informe anual: la pérdida por cambio del ejercicio (3,38 millones) se debió sobre todo a esos dólares, por la subida del A$ «de un 4 %». También bajan los intereses que cobra, del 3,6 % al 2,9 % según el mismo informe. En este trimestre ha cobrado 0,44 millones, un 32 % menos que un año antes.
Ojo con la lectura: no es dinero perdido para siempre. El arbitraje se reclama en dólares estadounidenses, y si el A$ se debilitara, el efecto iría al revés. Pero es un riesgo que hoy pesa tanto como el pleito.
¿Para cuánto da la caja?
Depende de qué ritmo se tome:
- Con la media de los cuatro últimos trimestres (1,85 millones): 32 trimestres, unos ocho años. Es la cuenta que tomamos como referencia, porque suaviza los trimestres con más o menos gasto del arbitraje.
- Al ritmo de este trimestre (1,46 millones): 41 trimestres, algo más de diez años. El último trimestre fue de los baratos.
- Si además se cuenta el tipo de cambio del último año (2,79 millones de caída media por trimestre): unos 21 trimestres, algo más de cinco años.
Incluso en la cuenta más dura, Berkeley no necesita pedir dinero al mercado a corto plazo para mantener la estructura y el arbitraje. Eso no quiere decir que pudiera construir la mina con esa caja, como se ve al compararla con un vecino del sector.
Lo nuevo fuera de Salamanca
- La Majada (Ciudad Real): después del cierre del trimestre le han concedido un permiso de investigación de antimonio de tres años en Almuradiel, sobre las antiguas minas de La Nazarena.
- Conchas (Salamanca): 18 sondeos y 722 metros perforados en el proyecto de litio y rubidio, con los análisis pendientes. El recurso es de 11,8 millones de toneladas, todo en la categoría «inferido», la menos segura. Ha firmado además un convenio de colaboración con el Ayuntamiento de Fuentes de Oñoro.
- Portugal: ha solicitado derechos de exploración en 219 km² («Conchas Portugal»), en el distrito de Guarda.
- Consejo: José Bogas, ex consejero delegado de Endesa, entró como consejero independiente.
Comparación: Bannerman, la que sí construye
La comparación más útil es con Bannerman Energy, otra uranífera que cotiza en Australia. El 23 de octubre anunció la decisión final de inversión de su mina de Etango (Namibia): unos 3,5 millones de libras de uranio al año, una inversión previa a la producción de unos 353 millones de US$ y primera producción prevista en 2028. La obra la paga con la caja de su sociedad conjunta con la china CNNC, que tiene el 45 % del proyecto. En su trimestre a septiembre, Bannerman ingresó 124 millones de A$ en una ampliación de capital y cerró con 174,6 millones en caja.
Berkeley habla de producir «más de cuatro millones de libras al año» en Salamanca, un tamaño parecido. La diferencia está en el permiso: Bannerman lo tiene y ya está obrando; Berkeley no lo tiene y gasta para pleitear. Eso también quiere decir que, si un día Berkeley tuviera luz verde, sus 60 millones de A$ no alcanzarían para construir y tendría que buscar socio o dinero nuevo.
¿Y a mí qué?
Si tienes acciones de Berkeley, este informe te dice dos cosas. La primera, que no hay riesgo de ampliación inmediata para sostener la empresa: la caja aguanta años. La segunda, que nada de lo que se ha publicado ayer cambia el fondo: la cotización depende de Madrid y del CIADI, no de las cuentas.
El mercado lo leyó así. El viernes, el mismo día en que el informe llegó a la CNMV (antes de abrir el mercado), la acción cerró en 0,502 € (−2,33 %), con 3,30 millones de acciones negociadas, el menor volumen de la semana (el jueves fueron 9,53 millones). Aun así sube un 82,55 % en el año, según BME, y vale en bolsa 224 millones de euros. La caja, pasada a euros con el cambio del BCE del 28 de octubre (1 € = 1,5830 A$), son unos 37,9 millones, el 16,9 % de esa cifra. Todo lo demás es lo que el mercado paga por la posibilidad de que la mina o el arbitraje salgan bien.
Riesgos
- Política: el permiso depende de decisiones del Gobierno y de los tribunales. Las elecciones del 29 de noviembre pueden mover la acción con fuerza en los dos sentidos.
- Arbitraje: la vista de mediados de 2027 trata las objeciones de «denegación de beneficios» planteadas por España. Si el tribunal se las acepta, el arbitraje podría quedarse sin recorrido. Además, España ha pedido una garantía de costas que podría obligar a inmovilizar caja.
- Divisa: la mayor parte de la caja está en US$. Si el A$ sigue subiendo, la caja baja aunque no se gaste.
- Intereses: cobra cada vez menos por su caja, así que el gasto neto tiende a subir.
- Exploración: Conchas y La Majada están en fase muy temprana: recursos inferidos y análisis pendientes.
Fechas a vigilar
- 18 de noviembre: junta de accionistas en Perth.
- 29 de noviembre: elecciones generales.
- Próximo trimestre: respuesta de Berkeley a la petición de garantía de costas.
- Finales de enero: siguiente informe trimestral, por el calendario habitual (el de diciembre de 2025 salió el 29 de enero).
Nuestra opinión
El trimestral confirma una empresa que puede esperar sin apuros: tiene caja para años, gasta poco y el pleito ahora cuesta menos. Pero también confirma que, por sí misma, no puede hacer nada para que la mina avance. Si alguien busca en el informe una pista sobre el permiso, no la hay. Lo que sí hay es un dato que conviene seguir: si el dólar sigue restando más que el arbitraje, la caja de Berkeley no depende solo de lo que gaste. El análisis anterior, con el detalle del arbitraje y las cuentas, está en esta pieza del 29 de octubre. ¿Cómo lo veis? Se habla en el foro de Berkeley.
Fuentes: Berkeley Energía, informe trimestral cerrado a 30/09/2026 con el anexo de caja (Appendix 5B), remitido a la CNMV como información privilegiada nº 3402 (30/10/2026) y publicado también en la bolsa australiana (ASX); informes trimestrales a 31/12/2025 (IP 3063), 31/3/2026 (IP 3176) y 30/6/2026 (IP 3315); informe anual a 30/6/2026. Bannerman Energy: anuncio de la decisión final de inversión de Etango (ASX, 23/10/2026) y anexo de caja a 30/09/2026 (ASX). Cotización, volumen, capitalización y variación anual: BME, cierre del 30/10/2026. Tipo de cambio: BCE, 28/10/2026. Las cifras del trimestre de julio-septiembre de 2025 se obtienen restando el trimestre de octubre-diciembre a la columna acumulada («year to date») de ese mismo informe. Cálculos propios. Esta información no es una recomendación de compra ni de venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión