Acciones Merlin: 3 años sin vencimientos y un 28 % bajo NTA
La Torre Glòries de Barcelona, uno de los edificios de oficinas de Merlin Properties. Foto: Fred Romero, CC BY 2.0, vía Wikimedia Commons. Recortada y redimensionada.
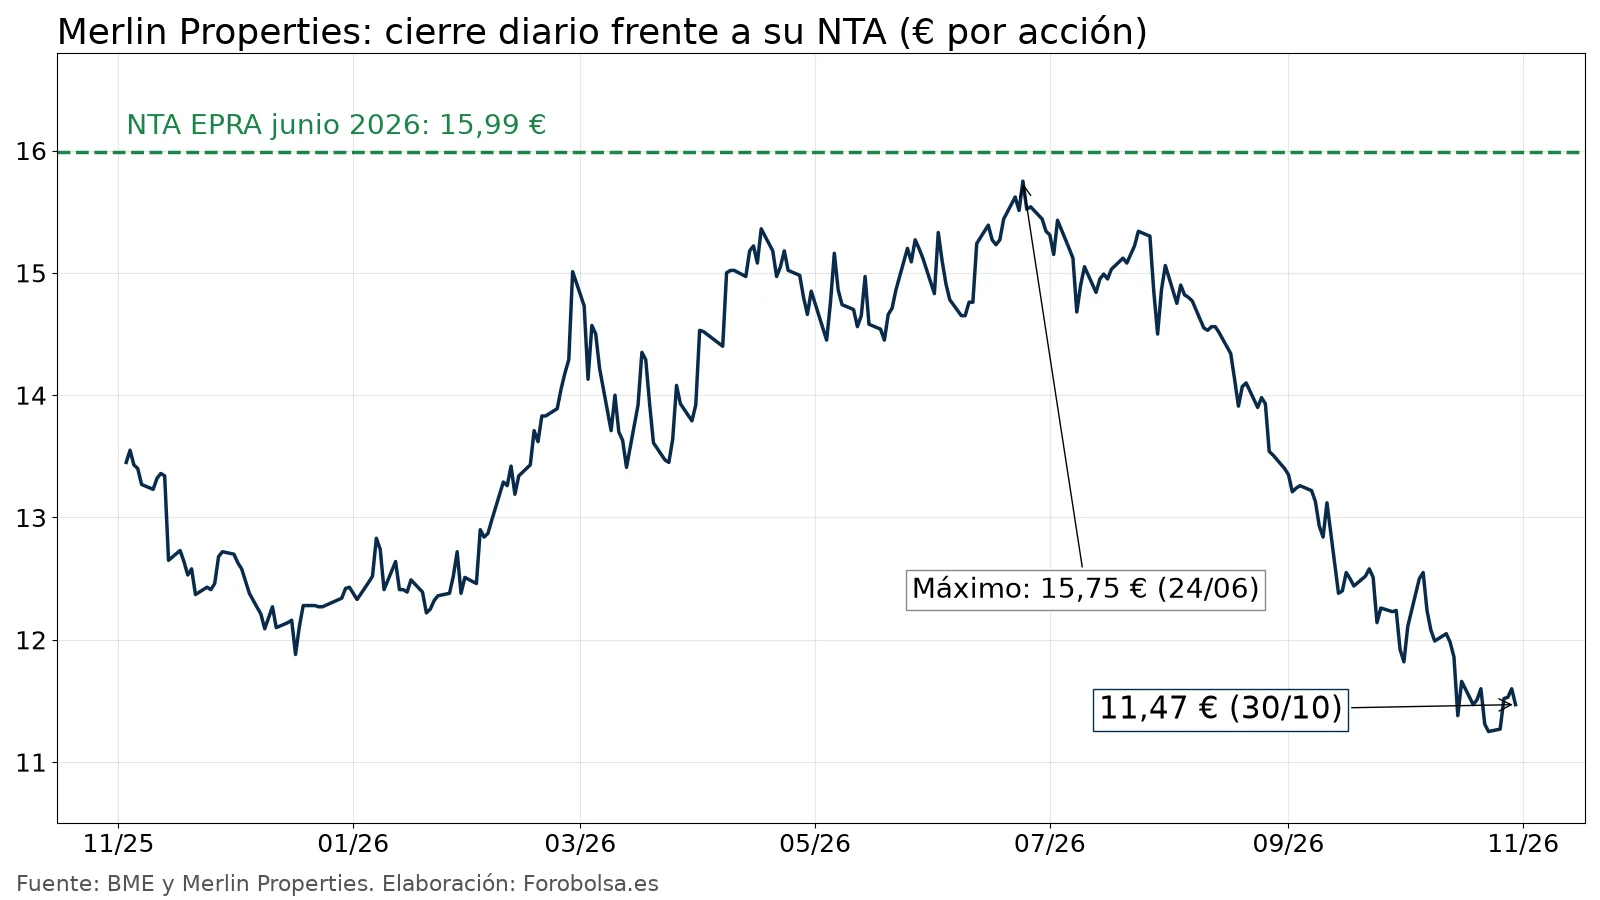
Merlin Properties ha firmado 3.750 millones de euros de financiación y ya no tiene deuda que devolver en los próximos tres años. Aun así, la acción cerró el viernes a 11,47 euros, un 28 % por debajo de lo que valen sus inmuebles por acción después de deuda (15,99 euros).
La operación se comunicó hoy a la CNMV a las 8:16. El mismo día, Merlin ha devuelto con caja un bono de 800 millones que vencía hoy.
¿Y a mí qué?
- Riesgo de refinanciación, fuera. Según la nota, la operación «elimina los vencimientos de los próximos tres años». Con tipos que pueden moverse, no tener que salir al mercado hasta 2029 quita una preocupación clásica de las inmobiliarias.
- Lo que valen tus acciones en libros. Con 1.000 acciones, en bolsa tienes 11.470 euros. Según el último dato de la empresa (NTA EPRA a 30 de junio), los activos que hay detrás de esas acciones, restada la deuda, valen 15.990 euros. La diferencia son 4.520 euros (cálculo propio).
- El precio de crecer. El dinero nuevo va sobre todo a centros de datos. Si además hay ampliaciones de capital, cada acción nueva emitida por debajo del NTA reduce algo el valor por acción de los que ya están.
Qué ha firmado Merlin
- Préstamo a plazo de 2.250 millones con vencimiento el 30 de abril de 2032, en dos partes: 725 millones, que se disponen mañana, 3 de noviembre, para devolver antes de tiempo el préstamo sindicado que vencía en 2028, y 1.525 millones disponibles hasta abril de 2027 para pagar el bono de 500 millones de julio de 2027 y financiar el plan de centros de datos.
- Línea de crédito ampliada de 740 a 1.500 millones.
- Coste: 100 puntos básicos sobre el tipo de referencia (MS + 100 pb, según la nota).
- Vida media de la deuda: pasa de 3,7 a 5,3 años.
- Apalancamiento: la empresa lo sitúa en el 25 % del valor de los activos (LTV). En junio era del 24,5 %, con un coste medio de la deuda del 2,71 % y calificación BBB+ (Standard & Poor's) y Baa1 (Moody's).
- Margen para invertir: descontado el bono de 2027, quedan unos 1.025 millones del préstamo nuevo para otras necesidades, más la línea de crédito (cálculo propio con los datos de la nota).
La acción no acompaña
- Un año: del 3 de noviembre de 2025 (13,45 euros) al 30 de octubre de 2026 (11,47 euros), -14,7 %. En 2026, -7,7 % (BME).
- Desde el máximo del año: el 24 de junio cerró a 15,75 euros, casi en su NTA. Desde entonces ha perdido un 27 %, aunque en julio presentó un semestre con 180 millones de beneficio recurrente y subió su previsión anual a 340 millones (0,55 euros por acción).
- En bolsa vale unos 7.100 millones de euros, frente a un NTA de 9.913 millones (cálculo propio con unos 620 millones de acciones).
Nuestra opinión
La refinanciación es una buena noticia de balance, pero no es nueva para el accionista en lo esencial: Merlin ya tenía deuda baja y rating de grado de inversión. Lo que cambia es el calendario, que queda despejado hasta 2029, y la munición para centros de datos.
La pregunta incómoda es la otra. Según Expansión, el plan de centros de datos suma 4.470 millones y Merlin prevé dos ampliaciones más de 750 millones en tres años. Con la acción un 28 % por debajo del NTA, ampliar ahora costaría valor a los accionistas actuales. Que los bancos pongan más dinero puede retrasar o reducir esa necesidad, y eso es lo que vigilaríamos: si la empresa vuelve a hablar de ampliar con la acción en estos niveles.
En comparación, Colonial cotiza todavía más lejos de su NTA (5,09 euros el viernes frente a 9,82 euros en junio, un 48 % por debajo) con un LTV del 36,7 %. Merlin tiene menos deuda y la cuenta del mercado es menos dura con ella, pero tampoco le da el valor de sus activos.
Riesgos: que las tasaciones bajen en el cierre del año, que los centros de datos tarden en alquilarse o que la ampliación llegue con la acción barata. Cambiaríamos de idea si el NTA de diciembre cae o si la ampliación se hace con fuerte descuento. Esto no es una recomendación de inversión.
¿Cómo veis el descuento de Merlin? Lo hablamos en el foro de Merlin.
Fuentes
- CNMV, otra información relevante de Merlin Properties, 02/11/2026, 08:16: financiación sostenible de 3.750 millones y amortización del bono de 800 millones. Documento en la CNMV.
- Merlin Properties, informe de resultados del primer semestre de 2026: NTA EPRA de 15,99 euros por acción (9.913 millones), LTV del 24,5 %, coste medio del 2,71 %, beneficio recurrente de 180 millones y previsión de 340 millones.
- Colonial, resultados del primer semestre de 2026: NTA de 9,82 euros por acción y LTV del 36,7 %.
- Expansión, 02/11/2026: plan de centros de datos y ampliaciones previstas.
- BME: cierres de Merlin y Colonial.
- Cálculos propios: descuento sobre NTA, ejemplo de 1.000 acciones, capitalización aproximada, variaciones y margen restante del préstamo.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión