Resultados Grifols 3T: su deuda baja por fin de las 4 veces
Oficinas centrales de Grifols en Sant Cugat del Vallès. Foto: Rod Doors, CC BY-SA 4.0, vía Wikimedia Commons. Recortada y redimensionada.
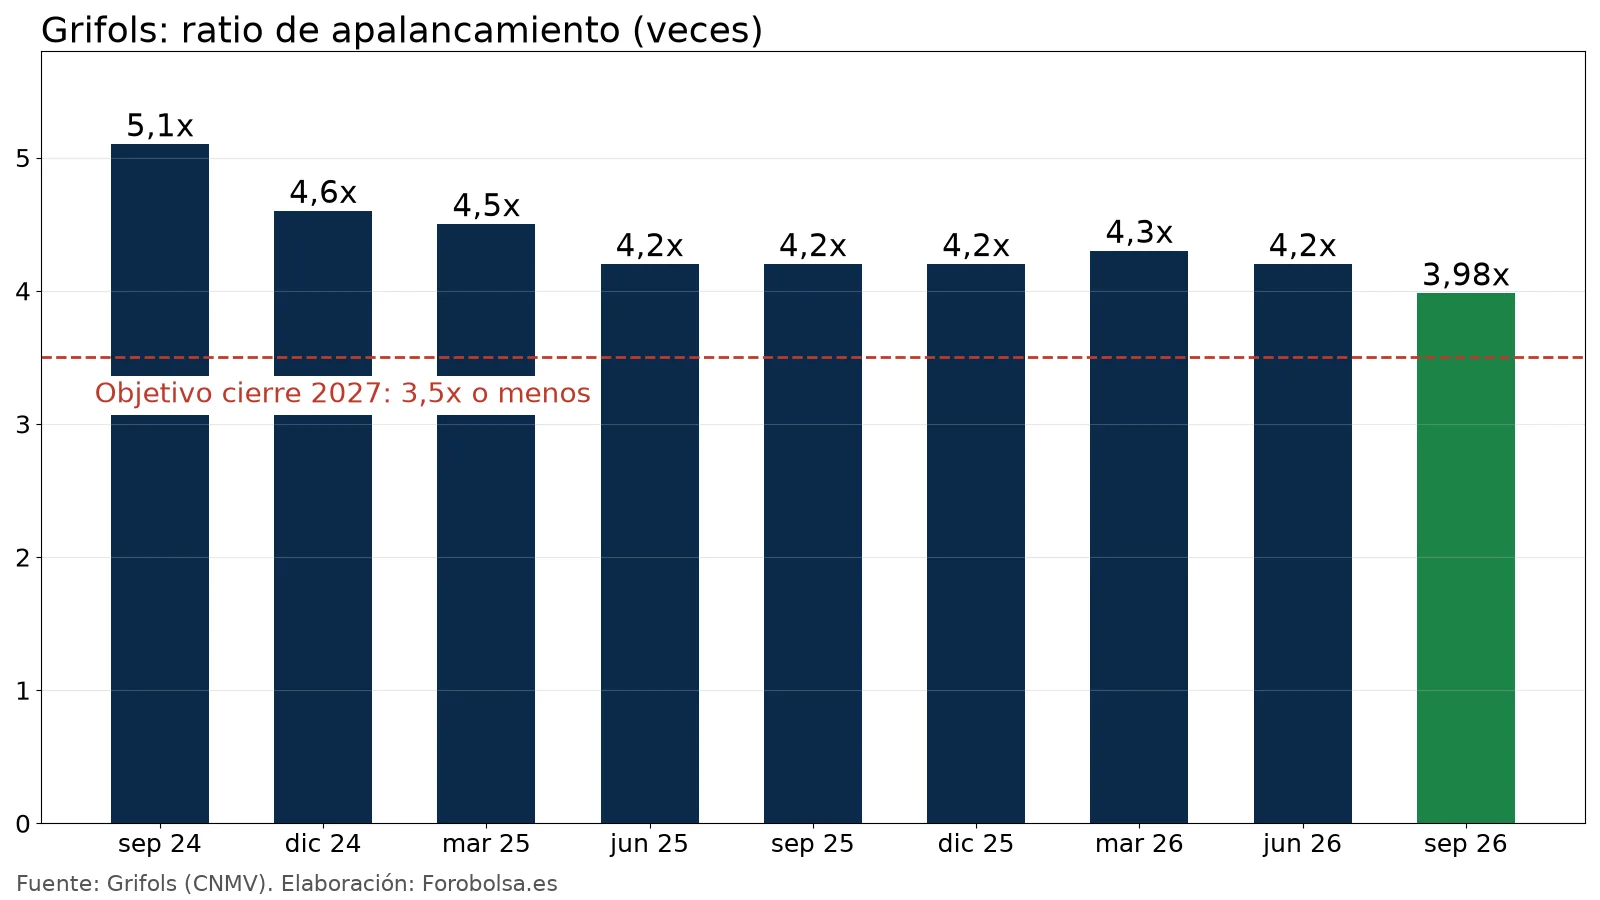
Grifols ha presentado hoy sus cuentas del tercer trimestre: ingresa 2.040 millones, un 8,4 % más a tipo de cambio constante, gana 162 millones (un 27,9 % más) y genera 208 millones de caja libre en el trimestre. La cifra que más se mira es la ratio de apalancamiento, que llevaba un año entre 4,2 y 4,3 veces. A cierre de septiembre queda en 3,98 veces.
¿Y a mí qué?
- Qué mide la ratio. Deuda neta dividida entre el EBITDA ajustado de doce meses, según el contrato de crédito de Grifols. A casi 4 veces, harían falta cerca de cuatro años de ese beneficio operativo para pagar la deuda.
- Por qué importa al accionista. Cuanto más baje la ratio, más margen tiene la caja de Grifols para algo distinto de la deuda. El objetivo de la compañía es 3,5 veces o menos al cierre de 2027.
- Cuándo se nota en bolsa. Las cuentas salen con el mercado cerrado: la primera sesión que puede reaccionar es la del martes 3 de noviembre.
Las cifras del trimestre
- Ingresos: 2.040 millones (+8,4 % a tipo de cambio constante y +9,4 % en euros), frente a 1.865 millones en el tercer trimestre de 2025.
- EBITDA ajustado: 538 millones (+9,8 % a tipo de cambio constante), con un margen del 26,4 %. Hace un año: 482 millones y 25,8 %. En el segundo trimestre de 2026: 472 millones y 25,2 %.
- Beneficio neto del grupo: 162 millones (+27,9 %); en nueve meses, 390 millones (+28,4 %), frente a 127 millones hace un año.
- Flujo de caja libre antes de adquisiciones: 208 millones en el trimestre y 298 millones (188 millones hace un año) en nueve meses. Hace un año fueron 203 millones en el trimestre.
- Apalancamiento: 3,98 veces, frente a 4,2 un año antes y en junio. La deuda neta según el contrato de crédito baja a 7.706 millones (7.798 en junio y 7.990 hace un año) y la liquidez sube a 2.140 millones. No tiene vencimientos importantes hasta el cuarto trimestre de 2028.
- Dividendo: el consejo aprobó el 30 de octubre un dividendo a cuenta de 2026 de 0,15 euros por acción, que se paga el 4 de diciembre.
- Previsiones: mantiene todos los objetivos de 2026 y dice que los nueve meses van en línea con lo esperado. Avisa de que en el cuarto trimestre puede apuntar un ajuste contable, sin salida de caja, en el valor de algunos proyectos de I+D.
Un año entre 4,2 y 4,3 veces
- Septiembre de 2024: 5,1 veces.
- Diciembre de 2024: 4,6 veces.
- Marzo de 2025: 4,5 veces.
- Junio de 2025: 4,2 veces.
- Septiembre de 2025: 4,2 veces.
- Diciembre de 2025: 4,2 veces.
- Marzo de 2026: 4,3 veces.
- Junio de 2026: 4,2 veces, con una liquidez de 2.030 millones.
- Septiembre de 2026: 3,98 veces.
La bajada de 2024 a 2025 fue rápida. Desde junio de 2025, la ratio se quedó entre 4,2 y 4,3 veces en todos los cierres; septiembre de 2026 es el primero por debajo de 4 en esta serie. Ojo: de junio a septiembre la deuda neta solo baja 92 millones; la mayor parte de la mejora viene de que sube el EBITDA de doce meses que usa el contrato (de 1.863 a 1.935 millones).
La caja que falta para cumplir
- Objetivo 2026: entre 500 y 575 millones de flujo de caja libre antes de adquisiciones y dividendos, margen de EBITDA ajustado del 25 % o más y crecimiento del EBITDA ajustado de entre el 5 % y el 9 % a tipo de cambio constante (previsiones de febrero, confirmadas en julio y otra vez hoy).
- Primer semestre: 91 millones de caja libre y un margen del 23,9 %.
- Lo que faltaba en la segunda mitad: entre 409 y 484 millones de caja (cálculo propio). El tercer trimestre aporta 208 millones: con 298 millones en nueve meses, al cuarto trimestre le quedan entre 202 y 277 millones para cumplir (cálculo propio).
- Para 2027: apalancamiento de 3,5 veces o menos y entre 1.750 y 2.000 millones de caja libre acumulada de 2024 a 2027.
Nuestra opinión
Es el trimestre que muchos accionistas de Grifols esperaban: crecen las inmunoglobulinas (+11,3 %), mejora el margen y, sobre todo, la ratio de deuda baja de 4 después de un año parada. El dividendo de 0,15 euros también dice que la compañía se ve con caja para repartir. Pero conviene leer la letra pequeña. El EBITDA del contrato de crédito (1.935 millones) incluye 176 millones de ahorros y sinergias que la compañía estima para los próximos doce meses; sin ellos, la ratio estaría en torno a 4,4 veces (cálculo propio). Y la ratio con las cifras del balance y el EBITDA publicado está en 5,2 veces, frente a 5,1 hace un año. Para llegar al 3,5 de 2027 con el EBITDA actual, la deuda neta tendría que bajar unos 930 millones más (cálculo propio). Lo que vigilaría: que el cuarto trimestre traiga esos 202 a 277 millones de caja, que la albúmina en China (−13,2 %) deje de caer y el tamaño del ajuste de I+D. Esto no es una recomendación de inversión.
¿Qué os parecen las cuentas? Lo comentamos en el foro de Grifols.
Fuentes
- Grifols, resultados del tercer trimestre de 2026 (CNMV, registro 43451, 2/11/2026, 17:35).
- Grifols, dividendo a cuenta de 2026 (CNMV, registro 43452, 2/11/2026, 17:46).
- Grifols, resultados del primer semestre de 2026: nota de prensa y presentación (CNMV, registro 42135).
- Grifols, resultados anuales de 2025 y previsiones de 2026 y 2027 (CNMV, registro 39262, 26/02/2026).
- Grifols, resultados del tercer trimestre de 2025 (CNMV, registro 37533).
- Fecha y hora de publicación: grifols.com (Quarterly Financial Reports).
- Cálculos propios: caja pendiente para el objetivo de 2026 y variación de la deuda neta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión