AMD casi dobla en centros de datos; la caja se queda atrás
Foto: FritzchensFritz / Wikimedia Commons · CC0
Redacción Forobolsa
AMD facturó 13.377 millones de dólares entre julio y septiembre, un 45 % más que un año antes y por encima de la parte alta de su propia previsión, según la nota de resultados que remitió el martes a la SEC, el regulador bursátil estadounidense. Su división de centros de datos casi duplica ventas y la compañía espera unos 17.000 millones para el cuarto trimestre. El lunar está en la caja: el flujo de caja libre se quedó en 554 millones, poco más de un tercio que hace un año.
El negocio que tira
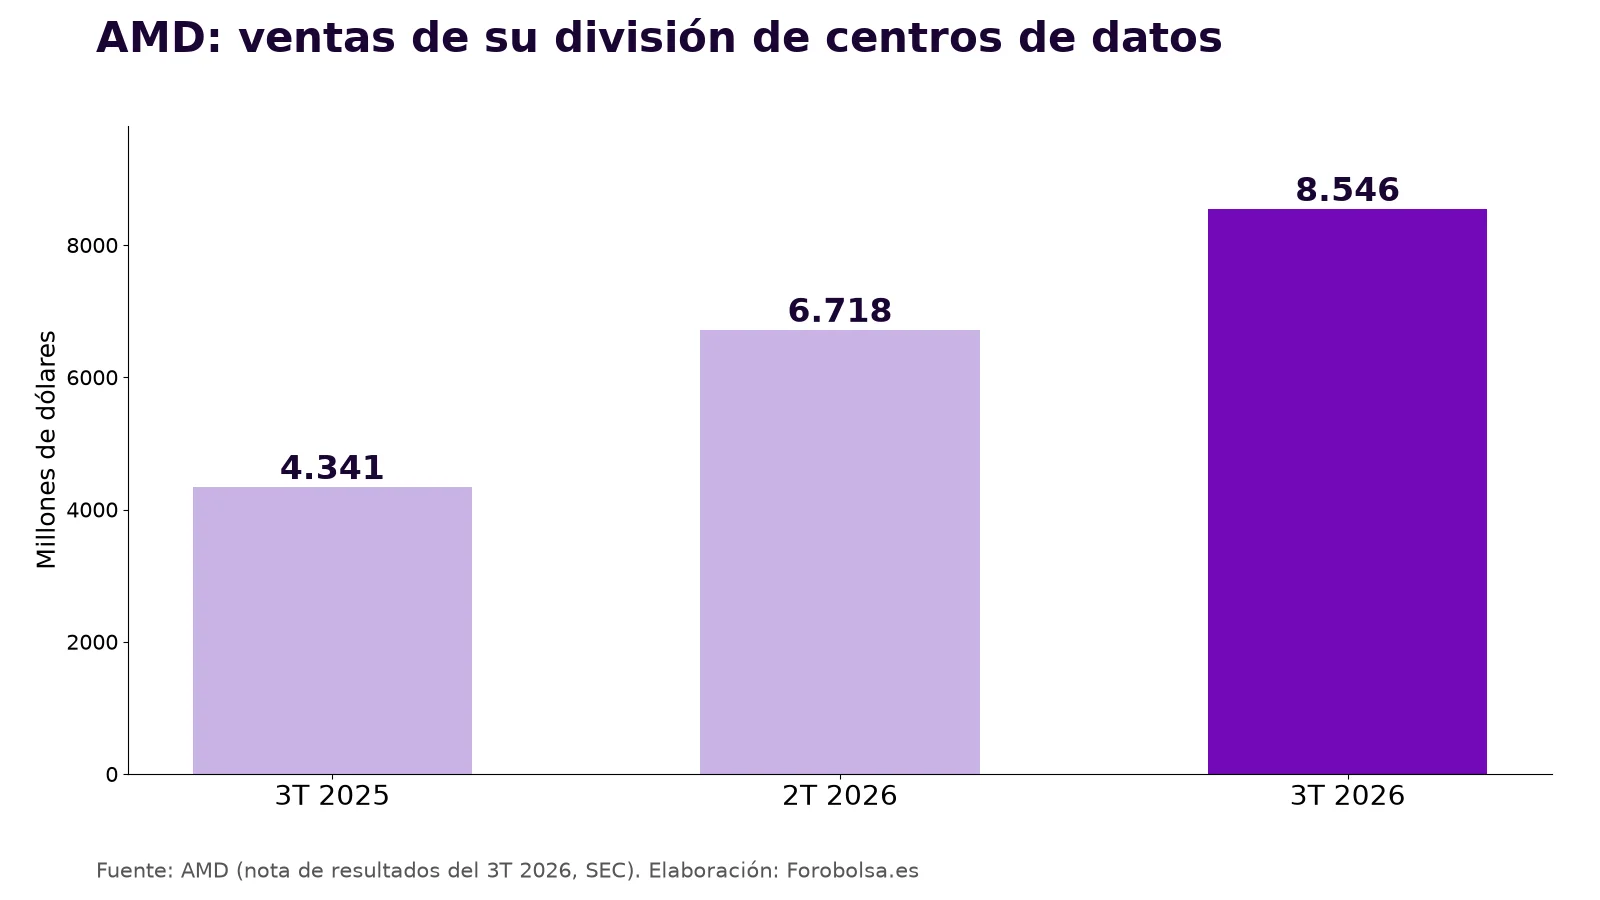
Centros de datos ingresó 8.546 millones, un 97 % más, gracias a los procesadores EPYC y al lanzamiento de las tarjetas aceleradoras Instinct MI450, las que compiten con Nvidia en inteligencia artificial. Ya pesa un 64 % de las ventas del grupo (cálculo propio), y su beneficio operativo pasó de 1.074 a 2.882 millones: un margen del 34 %, frente al 25 % de hace un año.
Ordenadores, consolas y lo demás
Fuera de los centros de datos la foto es desigual. Los procesadores para ordenadores suben un 7 %, hasta 2.949 millones, pero el negocio de videojuegos se hunde un 40 %, hasta 773 millones, por los chips para consolas y las tarjetas gráficas. Embebidos, la división que vende chips a industria, automoción y defensa, crece un 29 %, hasta 1.109 millones.
Beneficio sí, caja no tanto
El beneficio neto contable casi se duplica, hasta 2.428 millones (+95 %), con un beneficio por acción diluido de 1,46 dólares (2,09 en la versión ajustada que prefiere la empresa). El margen bruto sube al 54 % (56 % ajustado). Pero la caja generada por la actividad bajó a 1.202 millones, desde 1.788 un año antes, y tras invertir 648 millones el flujo libre quedó en 554: apenas un 4,1 % de las ventas (cálculo propio).
¿Dónde se fue el dinero? Solo en el trimestre, AMD inmovilizó 2.995 millones en inventarios y 1.928 millones más en cobros pendientes, compensados en parte con 2.313 millones de más en pagos a proveedores. Su deuda total llega a 7.079 millones, frente a 3.220 hace un año, con 15.776 millones en caja e inversiones a corto plazo.
La guía del cuarto trimestre
AMD espera ingresar unos 17.000 millones, con un margen de error del 3 % arriba o abajo: un 27 % más que en el tercer trimestre y un 66 % más que un año antes en el punto medio, según la propia compañía. Prevé un margen bruto ajustado de alrededor del 55 %, un punto menos que este trimestre.
Nuestra opinión
Pocas compañías de este tamaño crecen al 45 % y prometen acelerar al 66 %. La división de centros de datos ya gana un tercio de lo que vende, y eso es lo que justifica el entusiasmo. Pero el trimestre deja una pregunta que el mercado no debería pasar por alto: AMD está fabricando y acumulando producto antes de cobrarlo. Tiene sentido si los 17.000 millones del cuarto trimestre se materializan, porque ese inventario es la mercancía de la próxima subida de ventas. Si la demanda se retrasa, en cambio, el balance tiene menos colchón que hace un año. Para nosotros, la cifra clave de enero no será la de ventas, sino si la caja libre vuelve a parecerse al beneficio.
Esto no es una recomendación de inversión.
En una frase: AMD vende como nunca y cobra más tarde que nunca, y el cuarto trimestre dirá cuál de las dos cosas pesa más. Lo comentamos en el foro de AMD.
Fuente: AMD, nota de resultados del 3T 2026 (8-K, SEC, 3/11/2026). El peso de centros de datos, sus márgenes operativos y el flujo libre sobre ventas son cálculos propios.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión