Cellnex: el consenso la deja en la parte baja de su guía
Foto: Momentos da TVPT / Wikimedia Commons · CC0
Redacción Forobolsa
Cellnex presenta el jueves 5 de noviembre sus cuentas del tercer trimestre y, por una vez, ya sabemos qué espera el mercado: la propia compañía publicó el 22 de octubre la mediana de 17 analistas. Si se cumple, el año quedaría en la parte baja de lo que Cellnex promete para 2026 en ingresos, ebitda y flujo de caja libre. La excepción es el flujo de caja recurrente apalancado, la métrica que la empresa usa para hablar de su capacidad de generar caja, que apunta al techo.
La agenda del inversor de Cellnex sitúa la publicación el 5 de noviembre y la marca aún como «pendiente de confirmar». El consenso lo han elaborado Alantra, Banco Sabadell, Barclays, Bestinver, CaixaBank, Deutsche Bank, Equita, GVC Gaesco, Intesa Sanpaolo, Jefferies, Kepler Cheuvreux, Mediobanca, Morgan Stanley, New Street, Oddo, Renta 4 y Santander.
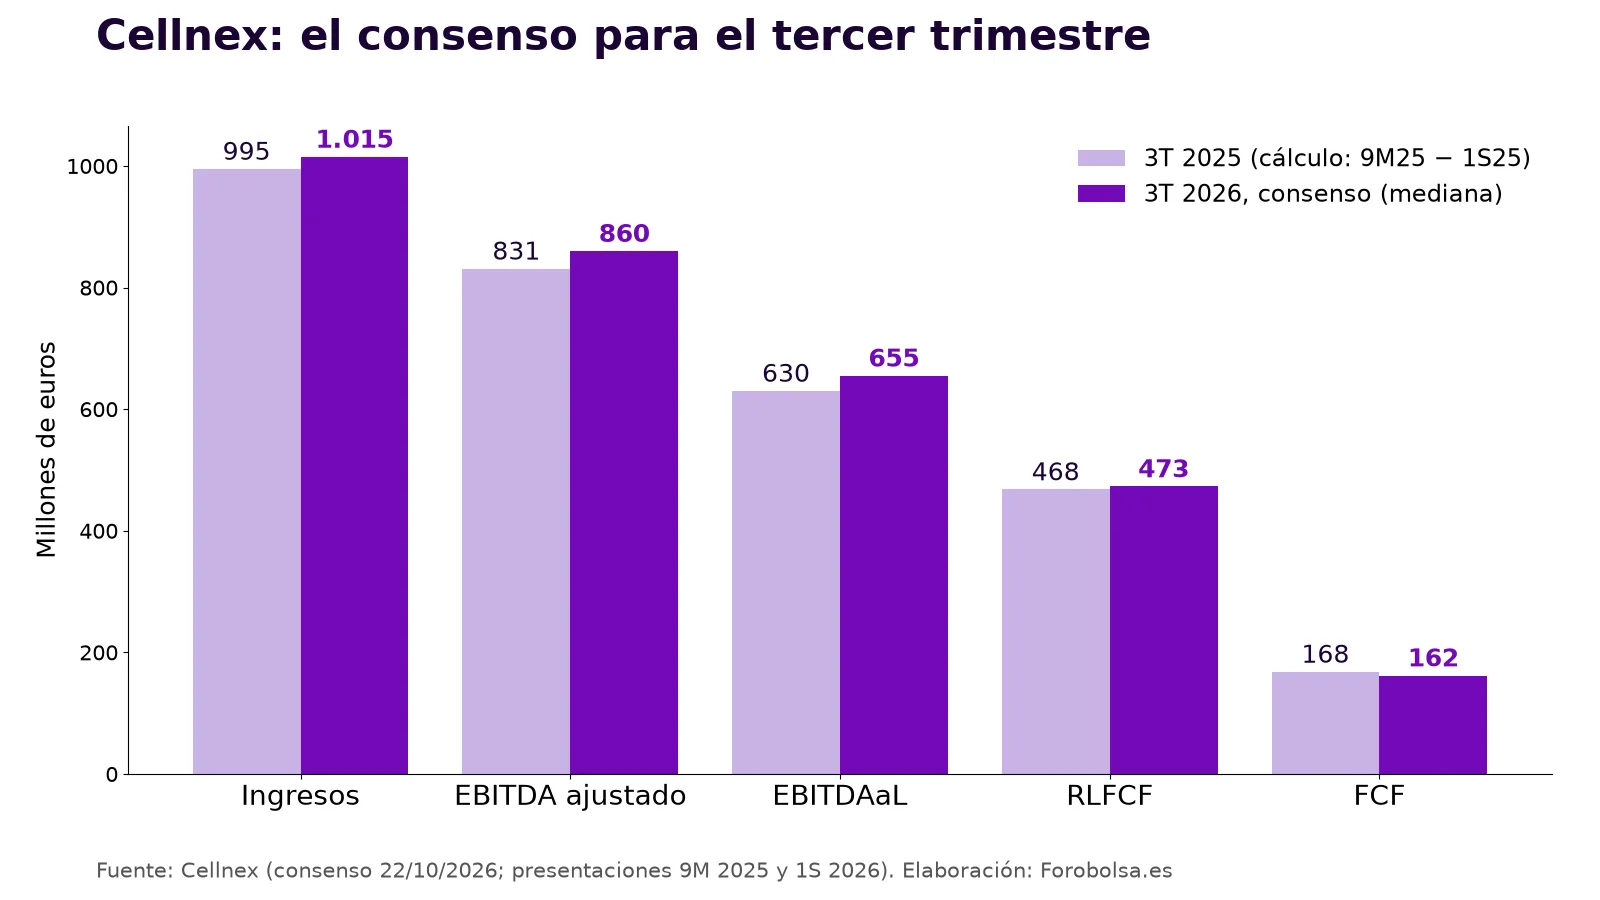
Las cinco cifras, una a una
Cellnex publica sus cuentas en datos acumulados, así que el tercer trimestre de 2025 lo calculamos restando el primer semestre a los nueve meses publicados entonces. Con esa referencia:
- Ingresos (sin repercusiones de costes): 1.015 millones esperados, un +2,0 % frente a los 995 millones del tercer trimestre de 2025. En el semestre crecieron un 2,7 %, y un 5,0 % orgánico.
- EBITDA ajustado: 860 millones, un +3,5 %. En el semestre subió un 5,1 %.
- EBITDAaL (el ebitda después de pagar los arrendamientos): 655 millones, un +4,0 %.
- Flujo de caja recurrente apalancado (RLFCF): 473 millones, un +1,1 %. Es el frenazo más claro: en el semestre había crecido un 9,1 %.
- Flujo de caja libre: 162 millones, un −3,6 %. Es la única cifra que el consenso ve por debajo de hace un año.
Lo que le quedaría al cuarto trimestre
En julio, Cellnex reiteró su guía para 2026: ingresos de 4.075 a 4.175 millones, EBITDA ajustado de 3.425 a 3.525 millones, RLFCF de 1.900 a 2.000 millones y flujo de caja libre de 600 a 700 millones. Si el tercer trimestre sale como espera el consenso, los nueve meses sumarían 3.009 millones de ingresos, 2.547 de ebitda, 1.381 de RLFCF y 463 de caja libre (cálculo propio). Para cumplir, el último trimestre tendría que aportar:
- Entre 1.066 y 1.166 millones de ingresos, frente a 1.058 en el cuarto trimestre de 2025.
- Entre 878 y 978 millones de ebitda, frente a 881.
- Entre 519 y 619 millones de RLFCF, frente a 613.
- Entre 137 y 237 millones de caja libre, frente a 163.
Si el cuarto trimestre creciera al mismo ritmo que el consenso espera para el tercero, el año acabaría en unos 4.088 millones de ingresos, 3.459 de ebitda y 620 de caja libre, en la mitad baja de cada horquilla. El RLFCF llegaría a unos 2.001 millones, justo en el techo (todo, cálculo propio). Es un ejercicio aritmético, no una previsión: el cuarto trimestre de 2025 fue el más fuerte del año en caja recurrente.
Un trimestre con el perímetro cambiado
Las comparaciones tienen trampa. La guía de 2026 parte de una base de 2025 ajustada, porque Cellnex ha salido de Irlanda, de los centros de datos y de parte del mantenimiento en España. Según su presentación de julio, esos cambios restan 74 millones a los ingresos de 2025 (que pasan de 3.995 a 3.921) y 48 millones al ebitda (de 3.317 a 3.269). Por eso, un crecimiento del 2 % en ingresos contables es más del 2 % en términos comparables. Lo que el mercado mirará el jueves es si el crecimiento orgánico se mantiene cerca del 5 % del semestre.
La recompra, de fondo
Cellnex comunica cada semana a la CNMV las compras de su programa de recompra; la última, el 2 de noviembre. En julio el consejo aprobó otros 200 millones en recompras para 2026. La deuda financiera neta era de 20.763 millones a 30 de junio y el semestre cerró con unas pérdidas netas de 97 millones, según la nota de resultados. Con esa deuda, la caja libre es lo que da margen para recomprar acciones sin tensar el balance.
En bolsa, Cellnex cerró el lunes 2 de noviembre a 26,25 euros, según BME: un −4,3 % en el año y un −1,7 % frente a hace doce meses (26,70 euros). Vale unos 17.433 millones de euros.
Nuestra opinión
El consenso dibuja un trimestre de transición: crecimiento corto en ingresos y caja libre casi plana. No es un mal dato para una compañía que ya ha vendido negocios y ha cambiado de perímetro, pero deja poco margen. Con estas cifras, el cuarto trimestre tiene que repetir la fuerza de 2025 para que la guía no quede en el suelo de la horquilla. Lo más relevante del jueves no será si Cellnex bate o no la mediana, sino si mantiene, sube o matiza la guía de caja libre, que es la que sostiene la recompra y la reducción de deuda. Un RLFCF en línea y un flujo libre por debajo de 160 millones serían, para nosotros, una señal de que el año se cierra justo.
Esto no es una recomendación de inversión.
¿Creéis que Cellnex tocará el techo de la guía en caja recurrente o que el cuarto trimestre se quedará corto? Lo debatimos en el foro de Cellnex.
Fuentes: Cellnex, consenso 3T 2026 (22/10/2026) · Cellnex, presentación de resultados 1S 2026 · nota de prensa 1S 2026 · presentación de resultados 9M 2025 (Cellnex) · agenda del inversor · CNMV, otra información relevante · BME. Los datos del tercer y cuarto trimestre de 2025 y las proyecciones son cálculos propios.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión