UnitedHealth: el castigo supera a la factura de CRUSH
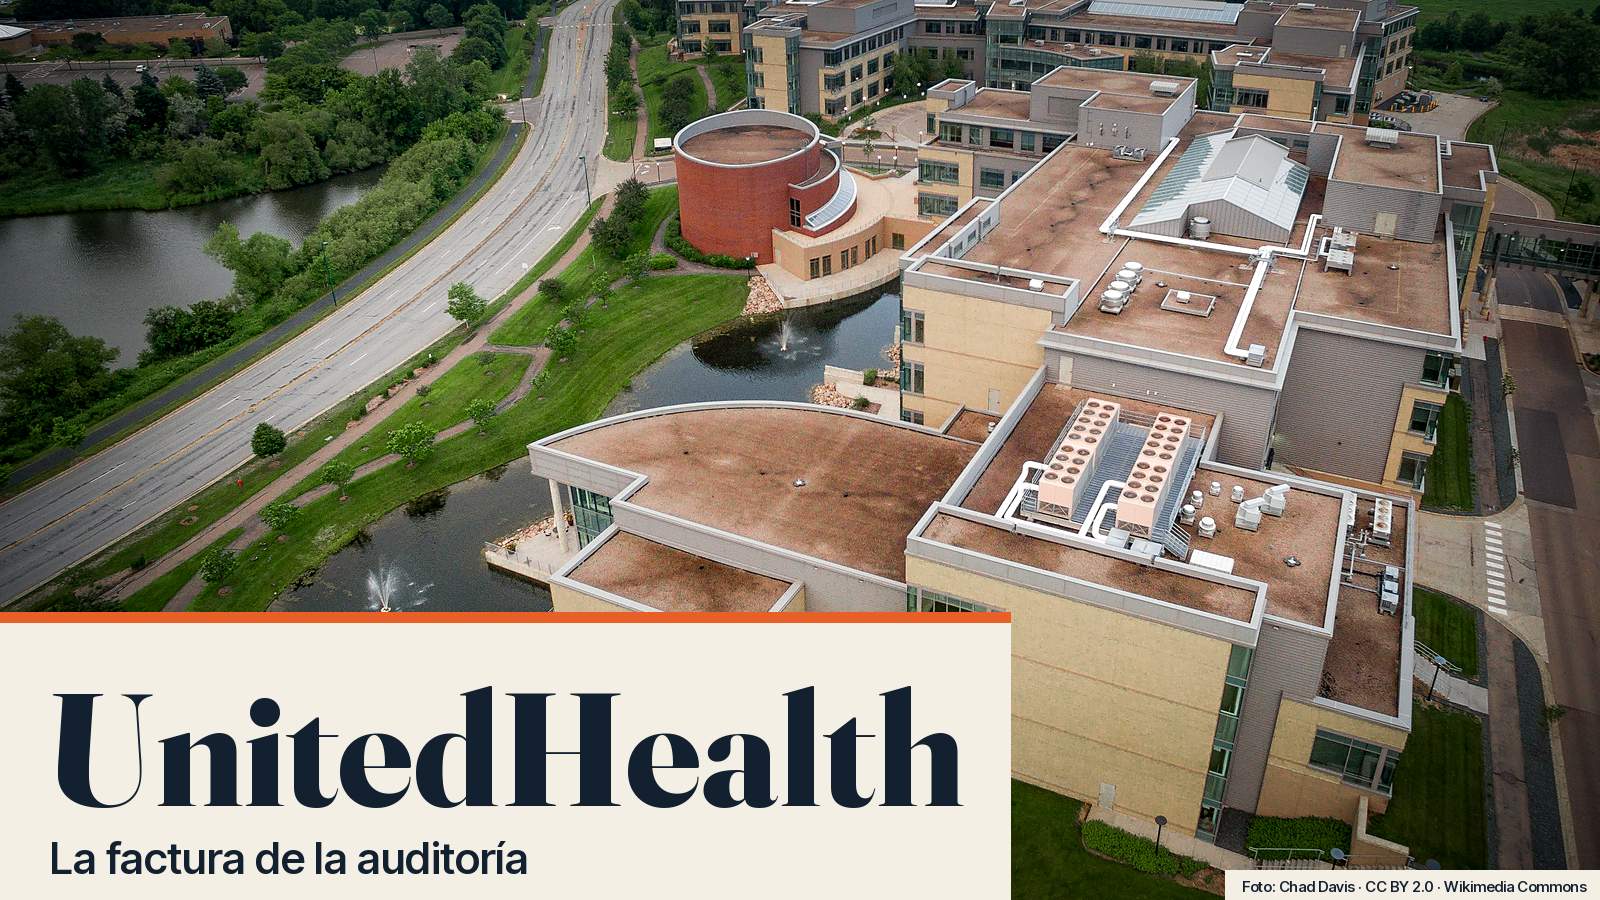
Sede de Optum en Eden Prairie (Minnesota). Foto: Chad Davis, CC BY 2.0, vía Wikimedia Commons (recortada). Diseño de forobolsa.es.
UnitedHealth: el castigo supera a la factura de CRUSH
UnitedHealth cerró el 18 de noviembre a 349,91 dólares: un 10,2 % menos en la sesión y un 15 % por debajo del cierre del 16, el día en que el regulador de Medicare publicó su propuesta. Son unos 56.000 millones de capitalización perdidos por una norma que aún es un borrador. La pregunta útil no es si la noticia es mala, sino cuánto de lo descontado es factura y cuánto es miedo.
Qué propone el regulador y qué no es nuevo
La norma CRUSH (nota de HHS del 16/11/2026) es un paquete contra el fraude en Medicare, Medicaid y los mercados de seguros. Para las aseguradoras de Medicare Advantage lo relevante está en la ficha técnica de CMS y en el texto del Registro Federal: en las auditorías de validación de diagnósticos (RADV), el error hallado en una muestra se extrapolaría a todo el contrato, desde el año de pago 2018, sin el ajuste que compara con la sanidad pública tradicional. La nota de prensa solo habla de «reforzar» las auditorías.
La idea tampoco es nueva. CMS aprobó lo mismo en 2023; un tribunal de Texas anuló esa norma en septiembre de 2025 en el caso de Humana, por defecto de procedimiento y no de fondo, y el Quinto Circuito vio el recurso el 5 de octubre de 2026 con jueces escépticos ante la defensa del Gobierno, según la prensa especializada. CRUSH repite el trámite con consulta pública: corrige el defecto formal, no la discusión de fondo. Las alegaciones se cierran el 19 de enero de 2027 y la versión definitiva no tiene fecha.
La cuenta de CMS, y la nuestra
CMS calcula recuperar unos 9.000 millones de dólares por año de auditoría. Su análisis de impacto suma 90.200 millones entre 2027 y 2036, pero con forma de joroba: unos 2.200 millones el primer año, casi 17.000 en 2028 y en 2029, 13.600 en 2030 y 6.800 anuales después. Primero los años atrasados, luego un coste recurrente.
Si UnitedHealth cargara con su cuota en Medicare Advantage, el 26 % según KFF, y tributara al 22 %, el pico rondaría los 4 dólares por acción en 2028 y 2029, alrededor del 18 % del beneficio previsto para 2026, y el coste recurrente bajaría a unos 1,5 dólares al año. Serían unos 20 dólares por acción en diez años y unos 11 en los cuatro primeros (cálculo propio, sin mitigación). Es un techo mecánico, no una previsión: CMS deriva su base de auditorías de 2011 a 2015 y admite que no puede cuantificar el efecto por completo; la compañía sostiene que sus prácticas están entre las más precisas del sector, algo no verificable; y las aseguradoras pueden reajustar primas y prestaciones.
La comparación es la clave. Lo perdido en bolsa, unos 56.000 millones, es mucho mayor que los 18.000 de diez años de factura con esos supuestos y que los 13.000 que salen al descontarlos al 8 %. El mercado no paga solo CRUSH: paga también la duda sobre si Medicare Advantage conserva el margen que tenía.
El negocio que hay debajo
Los resultados del tercer trimestre fueron buenos, pero de calidad desigual. El ratio de gasto médico bajó al 88,4 % de las primas desde el 89,9 %; sin los 610 millones de reservas liberadas quedaría en el 89,1 % (cálculo propio). La previsión de beneficio ajustado de 2026 sube a un mínimo de 20,50 dólares por acción. Los ingresos, 112.700 millones, siguen planos: la mejora viene de recortar lo que no rentaba, y Medicare Advantage ha perdido 935.000 afiliados desde finales de 2025, en parte por decisión propia de precios y prestaciones.
Al precio actual, la acción cotiza a unas 17 veces ese beneficio. Si se cumpliera el extremo bajo del crecimiento a largo plazo que la dirección apunta para 2027, un 13 %, serían unos 23 dólares por acción y unas 15 veces. La deuda ronda los 74.000 millones (41,7 % sobre capital). El dividendo de 9,28 dólares anuales supone un 2,65 %, y el consejo ha ampliado en noviembre en 50 millones de acciones la autorización de autocartera.
Lo que no es CRUSH
El segundo foco es judicial. UnitedHealth confirmó en julio de 2025 que atiende requerimientos penales y civiles del Departamento de Justicia sobre su participación en Medicare, y su último informe trimestral mantiene abierta la demanda civil sobre el riesgo de sus diagnósticos, en la que un perito designado por el tribunal recomendó dar la razón a la compañía y el Departamento pidió rechazar esa recomendación. No hay acusación pública. Es el riesgo más difícil de acotar: sin calendario ni cuantía.
Berkshire Hathaway ya no figura entre los accionistas que declaran. Su 13F a 31 de diciembre de 2025 recogía 5.039.564 acciones; los de marzo, junio y septiembre de 2026, el último presentado el 16 de noviembre, no las incluyen. Un 13F es una foto de fin de trimestre: no dice cuándo se vendió ni a qué precio, y su apuesta de 2025 tampoco era un aval.
Tres escenarios
Son valoraciones de trabajo, no precios objetivo. En el adverso, CRUSH sale íntegra, el beneficio de 2027 se queda en unos 21 dólares, el gasto médico repunta, el mercado paga 11 veces y se descuenta el coste de los primeros años: unos 220 dólares. En el central, la norma sale tarde y recortada, el beneficio ronda 23 dólares, se paga a 15 veces y se descuenta ese mismo coste: unos 335. En el favorable, los tribunales la frenan o la diluyen, el beneficio llega a 25 dólares y la valoración vuelve a 17 veces: unos 425. Con una ponderación subjetiva de 30, 45 y 25 %, salen unos 325 dólares, algo por debajo del cierre.
Qué cambiaría la lectura
Mejorarían el balance de riesgos una cifra de exposición pequeña por parte de la compañía o una previsión de 2027 de unos 23 dólares o más. Lo empeorarían una acusación formal del Departamento de Justicia, una norma definitiva íntegra y sin mitigación, o un nuevo repunte del gasto médico sin reservas que lo maquillen. Fechas: la previsión de 2027, prometida antes de fin de año, y el cierre de alegaciones el 19 de enero.
Nuestra opinión
CRUSH es un coste real, grande en 2028 y 2029, pero finito y bastante menor que la caída. Nuestra tesis es que el castigo mezcla esa factura con una prima de incertidumbre sobre Justicia y sobre el margen, y que esa prima solo se reduce con información: la exposición que cifre la compañía y su previsión de 2027. Mientras tanto, el rango de unos 290 a 300 dólares, en el que la ponderación de escenarios dejaría un margen cercano al 10 %, describe dónde el equilibrio entre riesgo y recompensa sería más razonable según nuestros supuestos; a 350 ese margen no existe. Es una lectura analítica, no una invitación a operar.
Fuentes: UnitedHealth, resultados del 3T 2026 (13/10/2026), 10-Q y conferencia; HHS y CMS, norma CRUSH (CMS-6098-P, 16/11/2026) y Registro Federal 2026-23461; SEC EDGAR, 13F de Berkshire; KFF, Medicare Advantage 2026; UnitedHealth, comunicado del 24/07/2025; Yahoo Finance y StockAnalysis, cierres del 16 al 18/11/2026. Escenarios y cifras por acción: cálculos propios.
Esto no es una recomendación de inversión.
Se comenta en el foro de UnitedHealth.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión