Duro Felguera va a juicio sin provisión para 160 M€ de multa
Duro Felguera se sienta desde este lunes 19 de octubre en el banquillo de la Audiencia Nacional por los presuntos sobornos del proyecto Termocentro en Venezuela, y lo hace sin ninguna provisión en sus cuentas para la multa de 160 millones que pide la Fiscalía Anticorrupción. La propia compañía lo explica en sus cuentas del primer semestre, remitidas a la CNMV: considera «remota» una condena, pero reconoce que, si llegara a ser firme, no podría afrontar el pago y estaría en juego su viabilidad.
Qué se juzga
- Los hechos: la adjudicación en 2009 de la central de ciclo combinado Planta El Sitio, en el estado de Miranda, un proyecto de unos 1.500 millones de dólares que Duro Felguera ejecutó a través de la UTE Termocentro. Según el auto de procesamiento, recogido por Europa Press, se pagaron al menos 105 millones de dólares a través de sociedades interpuestas al exviceministro venezolano Nervis Villalobos para favorecer a la empresa.
- Los acusados: la propia sociedad, su expresidente Juan Carlos Torres, el exconsejero delegado Ángel Antonio del Valle, los exviceministros Nervis Villalobos y Javier Alvarado y otras personas vinculadas.
- Lo que pide la Fiscalía para la empresa: una multa de 160 millones de euros por corrupción en las transacciones comerciales internacionales y dos años de inhabilitación para recibir subvenciones y ayudas públicas, contratar con el sector público y disfrutar de incentivos fiscales o de la Seguridad Social, según el escrito de acusación del 4 de julio de 2024.
- El calendario: las sesiones están señaladas para los días 19, 20, 21 y 22 de octubre. La sentencia no llegará esta semana y, cuando llegue, podrá recurrirse.
Lo que dicen las cuentas de Duro Felguera
El informe financiero del primer semestre de 2026, publicado en la CNMV el 17 de agosto con revisión limitada de KPMG, dedica un apartado a esta causa. Estos son los puntos clave:
- Sin provisión: «A 30 de junio de 2026 el Grupo no ha registrado provisión alguna en este sentido». La empresa se apoya en su investigación interna y en sus asesores externos para calificar de remota la posibilidad de un desenlace desfavorable.
- Sin fianza: no se han acordado medidas cautelares económicas ni se le ha pedido fianza.
- Fuera del plan de reestructuración: por su naturaleza penal y pública, esta contingencia no podía incluirse en el plan que permitió cancelar unos 234,9 millones en provisiones y contingencias por litigios. La compañía admite que, en el caso remoto de una condena, el importe «no podría afrontarse» y tendría un impacto negativo sustancial, «determinante» para su viabilidad.
- El efecto dominó: una condena firme en este procedimiento es causa de vencimiento anticipado de la financiación del fondo estatal FASEE y del préstamo de los bancos. El grupo reconoce que no tendría liquidez para devolverlos de golpe.
Las cifras que ponen la multa en perspectiva
- Capitalización: con 499.055.042 acciones tras la ampliación de junio y un cierre de 0,226 euros el viernes, Duro Felguera vale en bolsa unos 113 millones. La multa pedida equivale a 1,4 veces su capitalización.
- Balance: a 30 de junio, el patrimonio neto de la sociedad dominante a efectos mercantiles era de 110,2 millones, la caja de 11,1 millones y la deuda financiera neta de 148,1 millones. En julio cobró otros 13,1 millones por la venta de su antigua sede en Gijón.
- Negocio: en el semestre ingresó 31 millones (116,8 millones un año antes), volvió a un EBITDA positivo de 5,1 millones (frente a −18 millones) y terminó junio con una cartera de 21,9 millones, antes de sumar el proyecto de Tula (México) por 210 millones.
En bolsa, la acción ha pasado de 0,267 euros el 21 de septiembre a los 0,226 del viernes, una caída cercana al 15%, y en los primeros minutos de este lunes cotizaba en torno a 0,22 euros. En la CNMV no consta ninguna posición corta igual o superior al 0,5%. Lo seguimos en el foro de Duro Felguera.
Qué vigilar
- Las cuestiones previas que planteen las defensas al inicio del juicio. La empresa subraya en sus cuentas que el desenlace dependerá primero de ellas y, después, del juicio oral.
- El cambio en la petición de la Fiscalía, si lo hay, en sus conclusiones definitivas al terminar la vista.
- Cualquier comunicación a la CNMV sobre el juicio o sobre la provisión en los próximos estados financieros.
- La ejecución de Tula y la nueva contratación, que es lo que debe sostener el plan de viabilidad 2027-2035.
Nuestra opinión
Creemos que el juicio de Termocentro es el principal riesgo de Duro Felguera, pero no una amenaza inmediata: la sentencia tardará en llegar, será recurrible y la compañía ha tenido tiempo de prepararse.
Los hechos son de 2009, con otra dirección y otro accionista de control: hoy la controla el grupo mexicano Prodi, cuyo dueño, José Miguel Bejos, tiene el 80,45% de los derechos de voto según la CNMV. La compañía, apoyada en sus asesores externos, ve remota una condena, y no hay fianza que tense la caja. Mientras tanto, la empresa ha hecho los deberes que dependían de ella: plan de reestructuración ejecutado, gastos de explotación un 68% más bajos y un primer contrato relevante en México.
El riesgo, sin embargo, es binario y la propia empresa no lo esconde: 160 millones es más de lo que vale en bolsa, más que su patrimonio y casi quince veces su caja de junio, y una condena firme haría vencer su deuda. Por eso creemos que la acción cotizará con un descuento mientras el proceso siga abierto. El catalizador positivo sería una absolución o una rebaja clara de la petición. Cambiaríamos de opinión si la Fiscalía mantuviera la petición con pruebas sólidas contra la sociedad, y no solo contra sus exdirectivos, o si la compañía empezara a provisionar.
Fuentes
- Duro Felguera, informe financiero semestral del primer semestre de 2026 (CNMV, 17/08/2026), notas sobre la querella de la Fiscalía, el capital social, la financiación FASEE y los indicadores: CNMV, información financiera intermedia.
- Duro Felguera, cuentas anuales de 2025 (CNMV, registro 20955, 31/03/2026): CNMV, informes financieros anuales.
- Duro Felguera, «Duro Felguera vuelve al EBITDA positivo y avanza en su nueva etapa con un proyecto de 210 millones de euros en México» (17/08/2026): durofelguera.com.
- Europa Press (18/10/2026), «Arranca en la Audiencia Nacional el juicio contra la empresa Duro Felguera y excargos venezolanos por sobornos»: europapress.es.
- Participaciones significativas y posiciones cortas de Duro Felguera: CNMV, derechos de voto · CNMV, posiciones cortas.
- Cotización en el Mercado Continuo (MDF), cierres del 21/09 y del 16/10/2026 y apertura del 19/10/2026: Yahoo Finance (MDF.MC).
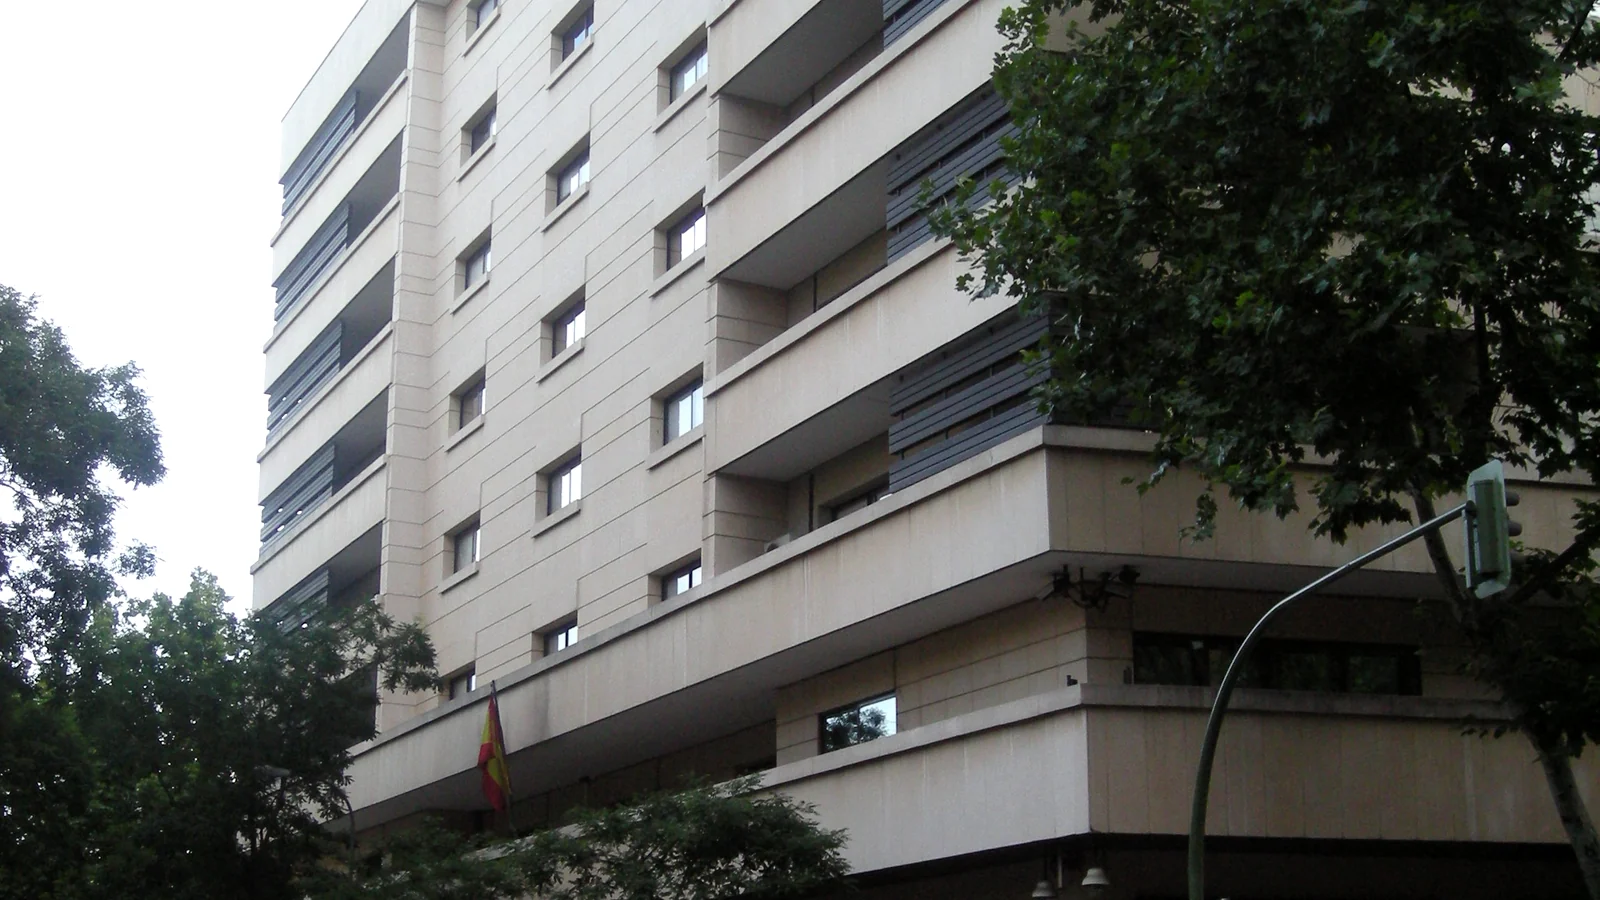
Foto de portada: sede de la Audiencia Nacional en Madrid, Midir / Wikimedia Commons, dominio público (recortada).
Analista de Forobolsa.es
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)
Una duda para quien siga la parte jurídica: la responsabilidad penal de las empresas entró en el Código Penal con la reforma de la Ley Orgánica 5/2010, en vigor desde diciembre de 2010, y la adjudicación de Termocentro es de 2009. ¿Sabe alguien si la acusación contra la sociedad se apoya en pagos posteriores a esa fecha? Si las cuestiones previas de las defensas van por ahí, puede ser la parte del juicio que más le importe al accionista.