0,875 € por acción: Inditex paga dividendo el 2 de noviembre
Inditex pagará el lunes 2 de noviembre 0,875 euros brutos por acción (0,709 euros netos), el segundo y último tramo del dividendo del ejercicio 2025, y para cobrarlo hay que tener las acciones al cierre del miércoles 28 de octubre. El pago se compone de 0,325 euros de dividendo ordinario y 0,55 euros de extraordinario, y llega con una posición financiera neta de 10.398 millones de euros a 31 de julio, según las cifras oficiales de la compañía.
Las fechas que importan
- 28 de octubre (miércoles): última sesión en la que se compran acciones con derecho al pago.
- 29 de octubre (jueves): la acción cotiza ex dividendo; quien compre ese día ya no lo cobra.
- 30 de octubre (viernes): fecha de registro.
- 2 de noviembre (lunes): abono de 0,875 euros brutos por acción. Con la retención del 19%, llegan 0,709 euros netos, según el calendario de dividendos de Inditex.
Con este pago se completa la remuneración de 1,75 euros por acción con cargo al ejercicio 2025, que la Junta General de Accionistas ratificó el 7 de julio: un primer tramo de 0,875 euros, abonado el 4 de mayo, y este segundo. Son un 4,2% más que los 1,68 euros del ejercicio anterior. La parte extraordinaria del tramo de noviembre, 0,55 euros, es la misma que hace un año; lo que sube es el ordinario, de 0,29 a 0,325 euros.
Cuánto supone sobre la cotización
Con el cierre del viernes 16 de octubre, 55,86 euros por acción según Yahoo Finance (ITX.MC), el pago de noviembre equivale a una rentabilidad bruta del 1,6%. Los 1,75 euros de todo el ejercicio suponen el 3,1% sobre ese mismo precio, aunque la mitad, la de mayo, ya se cobró. Como en cualquier dividendo, el día ex la cotización se ajusta por el importe pagado, así que no es una ganancia añadida, sino caja que pasa de la empresa al accionista.
La caja que hay detrás
Inditex cerró el primer semestre de su ejercicio (de febrero a julio de 2026) con una posición financiera neta de 10.398 millones de euros, un 4% más que un año antes: 4.361 millones en efectivo y 6.038 millones en inversiones financieras temporales, con una deuda financiera prácticamente nula.
- Lo que cuesta el pago: unos 2.700 millones de euros, según nuestro cálculo (0,875 euros por las acciones en circulación). Como referencia, el estado de flujos del semestre recoge 2.727 millones pagados en dividendos, la mayor parte por el tramo de mayo, del mismo importe por acción.
- Lo que genera: los flujos generados sumaron 4.075 millones en el semestre (un 11% más) y el cash flow libre, 2.299 millones, casi el doble que los 1.165 millones del primer semestre de 2025.
- Lo que invierte: la compañía estima una inversión ordinaria de unos 2.300 millones de euros en 2026, más cerca de 200 millones de inversión extraordinaria para modernizar sus instalaciones corporativas.
Incluso descontando el pago de noviembre, la caja neta seguiría por encima de los 7.500 millones antes de contar lo que genere el negocio en el segundo semestre, que suele ser el más fuerte del año.
Cómo va el negocio
En el primer semestre, presentado el 9 de septiembre, las ventas crecieron un 7,6%, hasta 19.755 millones de euros (un 9,2% a tipo de cambio constante), y el beneficio neto, un 6,8%, hasta 2.980 millones. El margen bruto subió 40 puntos básicos, hasta el 58,7% de las ventas.
- Las marcas que más crecen: Stradivarius vendió un 18,5% más (1.573 millones) y Bershka, un 16,7% más (1.678 millones), en parte por su expansión: en agosto abrió su primera tienda en Estados Unidos, en Miami.
- El grueso del negocio: el formato Zara, que en las cuentas de Inditex incluye Zara Home y Lefties, creció un 4,8%, hasta 13.783 millones, y sigue aportando casi siete de cada diez euros de ventas.
- El arranque del otoño: entre el 1 de agosto y el 7 de septiembre, las ventas en tienda y online a tipo de cambio constante crecieron un 9%.
Qué vigilar
- 28 y 29 de octubre: la última sesión con derecho y el ajuste del precio el día ex dividendo.
- 2 de diciembre: resultados de los nueve primeros meses (de febrero a octubre), con la campaña de otoño-invierno. Se verá si el ritmo del 9% de agosto y septiembre se mantiene.
- Las divisas: Inditex anticipa un impacto de alrededor del −1% en las ventas de 2026 a los tipos de cambio actuales.
- El margen bruto: la compañía espera que se mantenga estable en 2026 (±50 puntos básicos); cualquier desviación se notaría en el beneficio.
- Los inventarios: crecieron un 9,3% interanual a 31 de julio, algo más que las ventas; la empresa los califica de alta calidad, y el cierre de la temporada lo confirmará o no.
Lo comentamos en el foro de Inditex, que abre hoy en Forobolsa.
Nuestra opinión
Creemos que el dividendo de Inditex está muy bien cubierto: se paga con la caja que genera el negocio y no con deuda, y la parte extraordinaria tiene detrás un colchón de más de 10.000 millones.
Los datos lo sostienen. El cash flow libre del semestre, 2.299 millones, cubre por sí solo más de cuatro quintas partes del pago de noviembre; la posición financiera neta crece año tras año y la compañía puede sostener a la vez un plan de inversión de unos 2.500 millones en 2026 y una remuneración creciente. El reparto por acción ha pasado de 1,20 euros en el ejercicio 2022 a 1,75 euros en el de 2025.
Los riesgos están más en el negocio que en el dividendo: un crecimiento de Zara más lento que el del grupo, gastos operativos que avanzan algo más deprisa que las ventas, el efecto de las divisas y unos inventarios que han subido más que la facturación. Además, el componente extraordinario no está garantizado de un año para otro y depende de la decisión del consejo. Como catalizadores, los resultados del 2 de diciembre y, sobre todo, la propuesta de dividendo del ejercicio 2026, que se conocerá con las cuentas anuales en marzo de 2027. Cambiaríamos de opinión si el crecimiento de las ventas a tipo de cambio constante bajara con claridad del entorno del 9%, si el margen bruto saliera del rango que anticipa la propia empresa o si la caja neta empezara a reducirse.
Fuentes
- Inditex, «Resultados del primer semestre 2026» (09/09/2026): ventas, beneficio, ventas por formato, flujos, posición financiera neta, inventarios, perspectivas e inversión prevista: inditex.com (PDF).
- Inditex, Información Financiera: calendario de dividendos (importes bruto y neto, ex dividendo, registro y abono) y agenda de resultados: inditex.com, Inversores.
- Inditex, «Junta General de Accionistas 2026» (07/07/2026): inditex.com, Prensa.
- Información remitida a la CNMV: inditex.com, Registros Oficiales.
- Cotización en el Mercado Continuo (ITX), cierre del 16/10/2026: Yahoo Finance (ITX.MC).
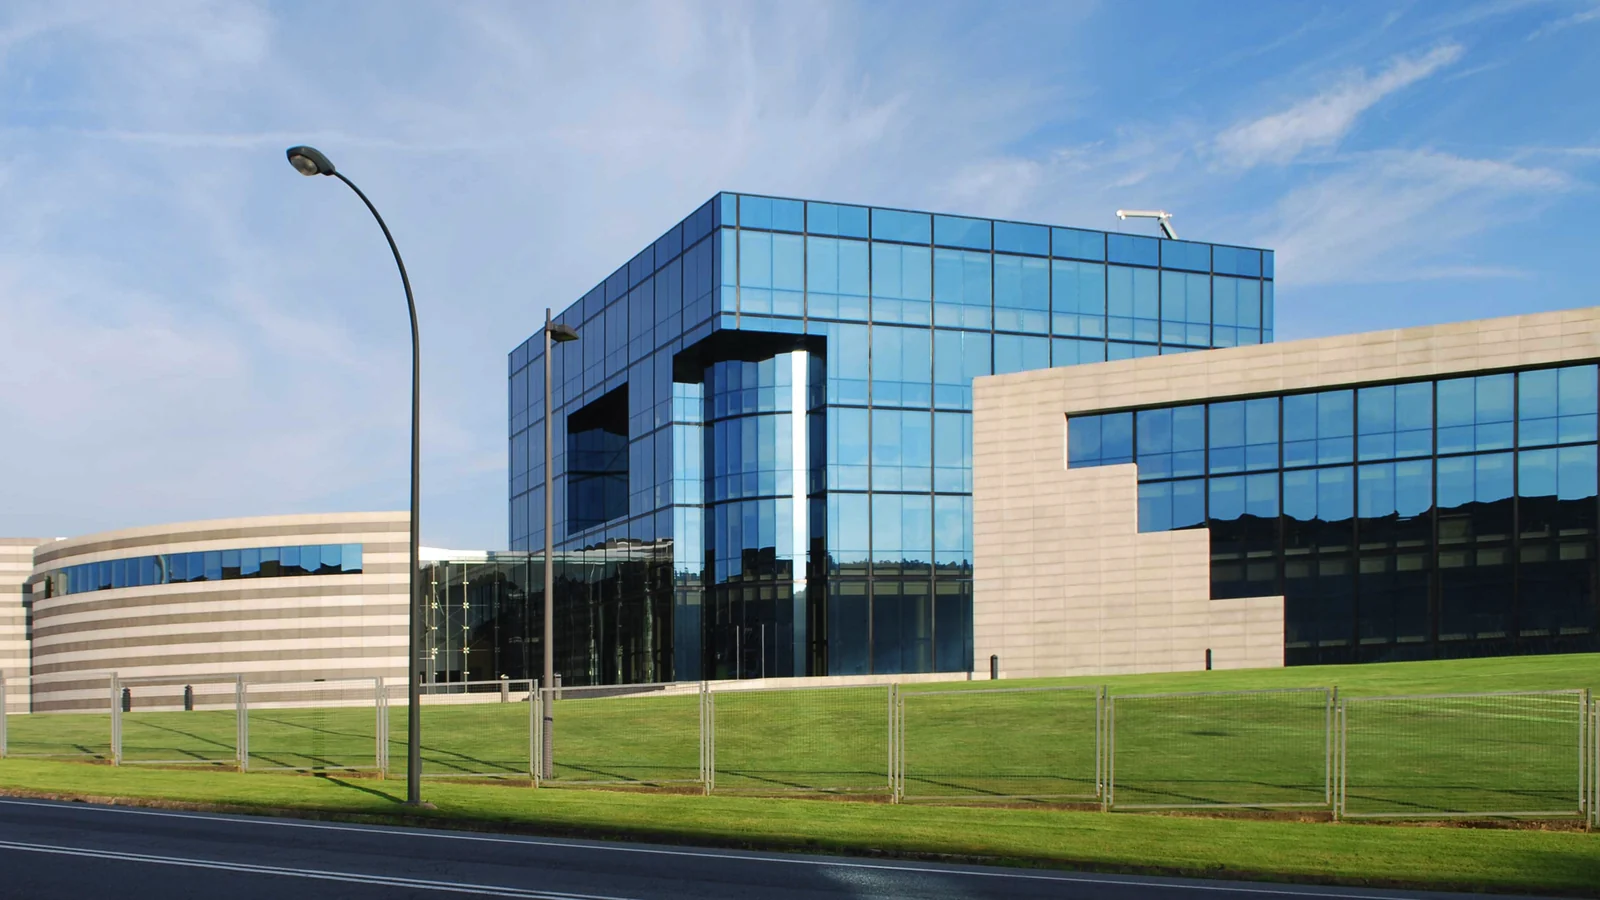
Foto de portada: sede de Inditex en el polígono de Sabón (Arteixo, A Coruña), Nemigo / Wikimedia Commons, dominio público (recortada).
Analista de Forobolsa.es
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)