PharmaMar se juega el trimestre en los 105,8 M$ de Zepzelca
Edificio Waterloo Exchange (Dublín), sede de Jazz Pharmaceuticals, que vende en EE. UU. el Zepzelca de PharmaMar. Foto: Conoronmaps, CC BY-SA 4.0, vía Wikimedia Commons. Recortada y redimensionada.
El dato que decide el trimestre de PharmaMar lo da Jazz el 2 de noviembre. Nuestra tesis: el listón es su récord de 105,8 millones de dólares.
Jazz Pharmaceuticals, el socio que vende Zepzelca (lurbinectedina) en Estados Unidos, presentará sus resultados del tercer trimestre el lunes 2 de noviembre, después del cierre de Wall Street, con una conferencia a las 16:30 de Nueva York (22:30 en Madrid). De esas ventas salen los royalties que más crecen en la cuenta de PharmaMar.
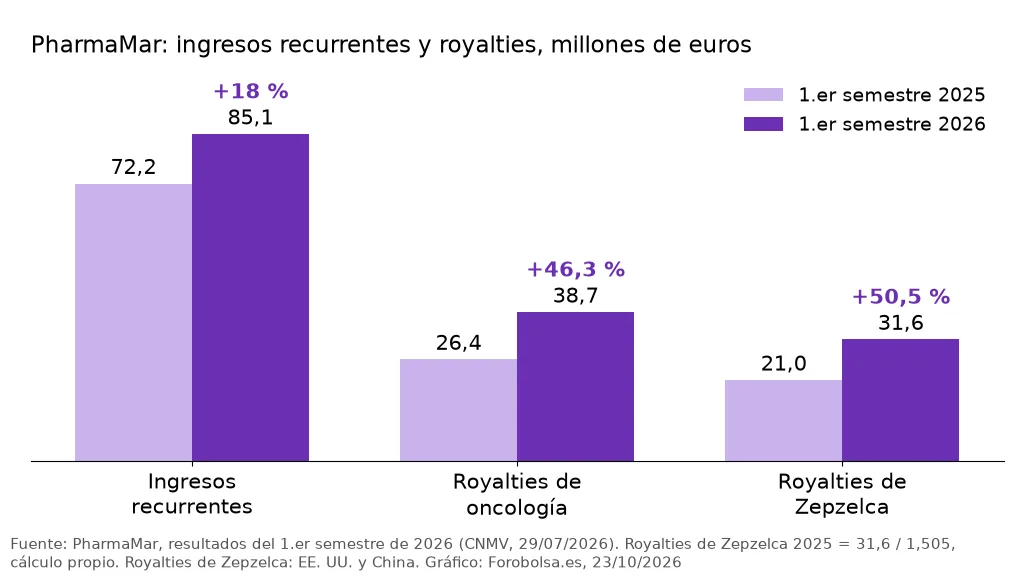
En el primer semestre de 2026, los royalties de Zepzelca de sus socios (EE. UU. y China) subieron un 50,5 %, hasta 31,6 millones de euros, y los de Jazz en EE. UU., un 60 %. Con ellos, los ingresos recurrentes de PharmaMar crecieron un 18 %, hasta 85,1 millones, según su informe a la CNMV del 29 de julio.
Por qué el dato es de Jazz y no de PharmaMar
PharmaMar lo explica en la letra pequeña de sus cuentas: los royalties de Zepzelca en EE. UU. del segundo trimestre «son una estimación, puesto que la información sobre las ventas realizadas por Jazz Pharmaceuticals no está disponible a la fecha de publicación», y si hay diferencias «se corrige en el siguiente trimestre». Ocurrió en julio: PharmaMar publicó el día 29 y Jazz, el 3 de agosto.
PharmaMar todavía no ha comunicado a la CNMV la fecha de sus resultados de nueve meses. Si los presenta antes del 2 de noviembre, el tercer trimestre de EE. UU. volverá a ir estimado, y la cifra que lo confirme o lo corrija será la de Jazz.
Cinco subidas trimestrales seguidas
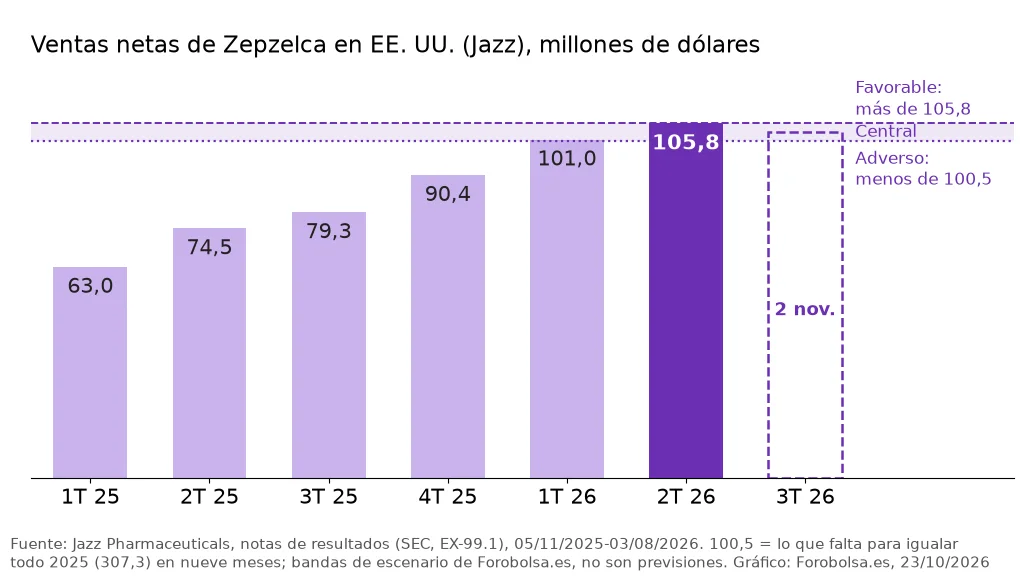
Según sus notas de resultados registradas en la SEC, Jazz vendió 63,0 millones de dólares de Zepzelca en el primer trimestre de 2025, 74,5 en el segundo, 79,3 en el tercero y 90,4 en el cuarto. En 2026 llegó a 101,0 millones en el primer trimestre (+60 %) y a 105,8 en el segundo (+42 %), su mejor trimestre. En todo 2025 vendió 307,3 millones; en el primer semestre de 2026 ya lleva 206,8.
El empuje viene del nuevo uso. Desde el 3 de octubre de 2025, la FDA permite Zepzelca junto a atezolizumab como tratamiento de mantenimiento en primera línea del cáncer de pulmón microcítico extendido, algo que respaldan los datos del ensayo IMforte: un 46 % menos de riesgo de progresión o muerte y un 27 % menos de riesgo de muerte. Pero Jazz avisó en mayo de que «espera que el uso en segunda línea baje a lo largo del año», y en agosto explicó que el crecimiento de la primera línea se compensa en parte con esa caída.
Hay un segundo frente. Tras el fracaso del ensayo LAGOON en junio, el 4 de agosto PharmaMar comunicó a la CNMV que Jazz presentaría en el tercer trimestre de 2026 a la FDA una solicitud para retirar la indicación de segunda línea de la etiqueta. La de primera línea no se ve afectada.
Tres escenarios para PharmaMar
Estos escenarios no son previsiones de forobolsa.es: son umbrales calculados con las cifras oficiales de Jazz para leer el dato del 2 de noviembre.
Escenario favorable: Zepzelca supera los 105,8 millones. Sería un nuevo récord y la sexta subida trimestral seguida, y confirmaría que la primera línea gana más de lo que pierde la segunda. Con 106 millones, el crecimiento frente al tercer trimestre de 2025 sería del 33,7 % (cálculo propio). Lo que tiene que pasar: que la caída de la segunda línea que anticipa Jazz siga siendo más pequeña que el avance del mantenimiento con atezolizumab.
Escenario central: entre 100,5 y 105,8 millones. Las ventas se estancan cerca del récord, pero siguen creciendo entre un 27 % y un 33 % frente al año anterior. Con 100,5 millones, Jazz igualaría en nueve meses todo lo que vendió en 2025 (cálculo propio). En este escenario, la pérdida de la segunda línea frena a la primera, como avisó Jazz, sin romper la tendencia del año.
Escenario adverso: menos de 100,5 millones. Sería la primera caída trimestral desde el primer trimestre de 2025, cuando las ventas bajaron de 78,3 a 63,0 millones. Pesarían la caída de la segunda línea, el cambio de etiqueta en EE. UU. y la competencia en el cáncer de pulmón microcítico. Si PharmaMar ya hubiera publicado sus cuentas con una estimación más alta, la diferencia restaría en el cuarto trimestre. A eso se suma el tipo de cambio: Jazz vende en dólares y PharmaMar cuenta en euros.
Lo que viene después de Jazz
EE. UU. no es el único motor. Zepzelca se lanzó en Alemania y Austria el 1 de julio de 2026, tras la aprobación de la Comisión Europea del 1 de junio, y PharmaMar comunicó el 3 de agosto las aprobaciones de Canadá, Catar y Corea del Sur y el 24 de septiembre, la del Reino Unido. En Japón, Merck presentó la solicitud el 23 de junio y tiene revisión prioritaria.
Luis Mora, director general de la unidad de negocio de Oncología de PharmaMar, explicó en la presentación de resultados del semestre que los expedientes de reembolso ya cubren entre el 80 % y el 90 % del mercado europeo, que la compañía aspira al 95 % en un año y que espera el reembolso completo en España, Francia e Italia en la primavera de 2027 (elEconomista). Mora prevé una «cuota de mercado importante en Europa en el último trimestre de 2027», sin dar cifras de ingresos. En el primer semestre, Zepzelca ya aportó 25,2 millones de euros en Europa, sobre todo por el uso compasivo en Francia.
El otro catalizador grande es SaLuDo, el ensayo de fase III de lurbinectedina con doxorrubicina en leiomiosarcoma metastásico, un tipo de sarcoma, cuyos datos PharmaMar espera en el primer semestre de 2027. Es un uso distinto del cáncer de pulmón. El precedente obliga a la prudencia: en junio, el ensayo LAGOON, en segunda línea de pulmón, no alcanzó su objetivo principal.
Nuestra opinión
Creemos que el 2 de noviembre pesa más para PharmaMar que sus propias cuentas de nueve meses. Si Jazz supera los 105,8 millones, querrá decir que la primera línea ya compensa de sobra la pérdida de la segunda, y los royalties de EE. UU. seguirían creciendo mientras Europa arranca. Si se queda entre 100,5 y 105,8, el negocio sigue sano, pero será más difícil defender que EE. UU. tiene recorrido, y la historia pasará a depender de Europa, cuyo reembolso completo no llegará hasta 2027. Por debajo de 100,5, la primera caída trimestral en año y medio pondría el foco en la segunda línea y haría a PharmaMar más dependiente de Europa y de SaLuDo. Lo comentamos en el foro de PHARMA MAR.
Fuentes
- CNMV, PharmaMar, información financiera del primer semestre de 2026 (29/07/2026): documento
- CNMV, PharmaMar, actualización regulatoria de Zepzelca en Estados Unidos (04/08/2026): documento
- CNMV, información privilegiada de PharmaMar (aprobación de la Comisión Europea, 01/06/2026; LAGOON, 12/06/2026): listado
- CNMV, otra información relevante de PharmaMar (Canadá, Catar y Corea del Sur, 03/08/2026; Reino Unido, 24/09/2026): listado
- ClinicalTrials.gov: IMforte (NCT05091567), LAGOON (NCT05153239), SaLuDo (NCT06088290)
- SEC, Jazz Pharmaceuticals, resultados del tercer trimestre de 2025 (05/11/2025): nota
- SEC, Jazz Pharmaceuticals, resultados del cuarto trimestre y del año 2025 (24/02/2026): nota
- SEC, Jazz Pharmaceuticals, resultados del primer trimestre de 2026 (05/05/2026): nota
- SEC, Jazz Pharmaceuticals, resultados del segundo trimestre de 2026 (03/08/2026): nota
- Jazz Pharmaceuticals, fecha de resultados del tercer trimestre de 2026 (19/10/2026): comunicado
- elEconomista, «PharmaMar prevé el reembolso público de su antitumoral en el 95% de la UE en 2027» (31/08/2026): noticia
- Foto de portada: Waterloo Exchange, en Dublín, el edificio de la sede de Jazz Pharmaceuticals. Conoronmaps, CC BY-SA 4.0, vía Wikimedia Commons: ficha
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión