
PharmaMar cae un 34% desde máximos pese al tirón de Zepzelca
PharmaMar, la biotecnológica madrileña que fabrica medicamentos contra el cáncer a partir de organismos marinos, vive su año más importante: su fármaco estrella, Zepzelca, ya está aprobado en primera línea en la Unión Europea, Estados Unidos y otros territorios hasta sumar 21, y las ventas de su socio en EE. UU. crecieron un 42% en el segundo trimestre. Sin embargo, la acción cotizaba el 16 de octubre a 69,40 euros, un 34% por debajo del máximo de las últimas 52 semanas (105,20 euros). Repasamos el negocio, las cuentas, los ensayos que vienen y los riesgos para entender qué está descontando el mercado.
Todas las cifras proceden de las comunicaciones de PharmaMar a la CNMV, de su informe del primer semestre de 2026, de la nota de resultados de Jazz Pharmaceuticals remitida a la SEC y del registro público de ensayos clinicaltrials.gov. Los cálculos propios se indican como tales.
Un negocio que nace en el fondo del mar
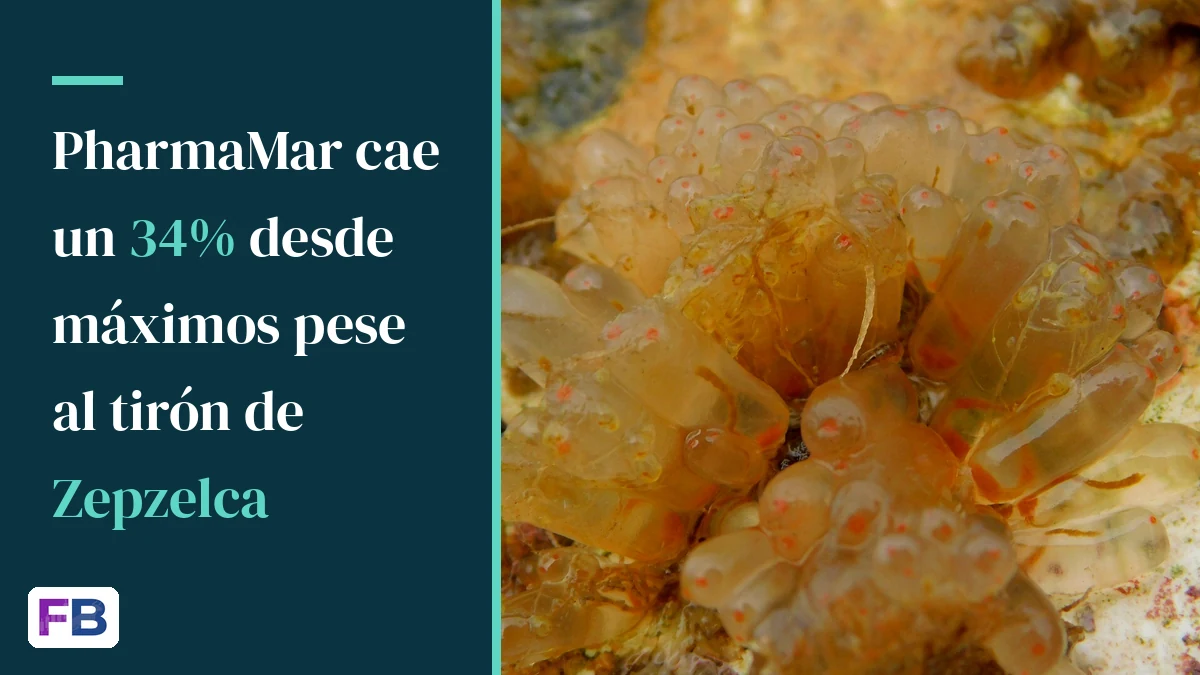
La historia de PharmaMar empieza con un animal marino poco vistoso: la ascidia Ecteinascidia turbinata, un pequeño invertebrado marino que vive en colonias. De ella se aisló la trabectedina, el principio activo de Yondelis, y la lurbinectedina, que se comercializa como Zepzelca, es un análogo de otro compuesto aislado de la misma ascidia. La trabectedina se produce hoy por síntesis química, sin necesidad de recolectar el animal.
El negocio tiene tres patas:
- Zepzelca (lurbinectedina): se usa contra el cáncer de pulmón de célula pequeña (microcítico), el tipo más agresivo de cáncer de pulmón. En EE. UU. lo vende su socio Jazz Pharmaceuticals, que paga a PharmaMar regalías (royalties) sobre las ventas. En China, Hong Kong y Macao el socio es Luye Pharma, con licencia firmada en abril de 2019 y aprobación condicional en China continental desde diciembre de 2024. En Japón, la licencia es de Merck.
- Yondelis (trabectedina): indicado para sarcoma de tejidos blandos y cáncer de ovario. PharmaMar lo vende directamente en Europa y cobra royalties por las ventas de sus socios en EE. UU. y Japón.
- Venta de materia prima: PharmaMar se reserva la producción del principio activo y se lo vende a sus socios.
Los números del primer semestre de 2026 muestran el peso de cada pieza. Los royalties de Zepzelca (EE. UU. y China) sumaron 31,6 millones de euros, un 50,5% más; dentro de ellos, los de Jazz crecieron un 60%. Los ingresos de Zepzelca en Europa llegaron a 25,15 millones, de los que 21,55 millones proceden sobre todo del programa de uso compasivo en Francia. Yondelis aportó 5,37 millones en ventas en Europa y 7,05 millones en royalties, y la materia prima vendida a socios, 15,91 millones.
El motor: Zepzelca en Estados Unidos
Según la nota de resultados de Jazz del segundo trimestre de 2026, las ventas netas de Zepzelca en EE. UU. alcanzaron 105,8 millones de dólares, un 42% más que un año antes, y 206,8 millones en el semestre (frente a 137,5). Jazz atribuye el crecimiento a la combinación con atezolizumab en el tratamiento de mantenimiento en primera línea, aprobada por la FDA en octubre de 2025, que compensa la caída del uso en segunda línea.
Ese matiz importa: el fármaco está pasando de ser un tratamiento para pacientes que recaen a usarse antes, justo después de la quimioterapia inicial, cuando hay más pacientes que pueden recibirlo.
Los últimos resultados: crece lo recurrente, baja el beneficio
PharmaMar presentó sus cuentas del primer semestre de 2026 el 29 de julio. Las cifras clave, en comparación con el mismo periodo de 2025:
- Ingresos recurrentes (ventas más royalties): 85,1 millones de euros, un 18% más.
- Ventas netas: 46,4 millones (+1,3%).
- Royalties de oncología: 38,7 millones (+46,3%).
- Ingresos no recurrentes: 7,4 millones, frente a 23,0 millones. En 2025 se incluía el pago inicial de 22 millones de Merck por la licencia en Japón.
- Ingresos totales: 92,5 millones, frente a 95,3 millones.
- Inversión en I+D: 47,3 millones, prácticamente igual que un año antes (47,5).
- EBITDA: 3,6 millones, frente a 25,1 millones.
- Beneficio neto: 0,6 millones, frente a 19,4 millones.
La caída del beneficio tiene explicación: el beneficio del primer semestre de 2025 incluía 35 millones de ingresos no recurrentes y subvenciones (entre ellos, el pago de Merck y una subvención europea a su filial Sylentis), y en 2026 los gastos comerciales subieron un 18% para preparar el lanzamiento europeo de Zepzelca. Como en el primer trimestre ganó 1,5 millones, el segundo trimestre se habría saldado con unas pérdidas de unos 0,9 millones, según nuestro cálculo. Para tener perspectiva, en el conjunto de 2025 la compañía ganó 75,0 millones con unos ingresos de 221,4 millones, muy apoyados en pagos por hitos como los 50 millones de dólares que recibió por la aprobación completa de la FDA.
Europa, Japón y el resto del mundo
El gran cambio de 2026 es Europa. La Comisión Europea aprobó el 1 de junio la combinación de Zepzelca con atezolizumab en mantenimiento de primera línea, y la comercialización empezó el 1 de julio en Alemania y Austria, según el informe semestral. El 24 de septiembre llegó la autorización en Reino Unido, con la que la combinación está aprobada en 21 territorios. Antes se habían sumado Canadá, Catar y Corea del Sur (3 de agosto), y Australia y Singapur (20 de abril).
En Japón, Merck presentó el 23 de junio la solicitud de registro, que recibió revisión prioritaria. Las ventas comerciales en Europa todavía no aparecen en las cuentas del primer semestre, así que los resultados de los próximos trimestres serán la primera prueba real del lanzamiento.
Ya hemos seguido a la compañía en análisis anteriores, como el de mayo de 2026 tras los resultados del primer trimestre o la noticia sobre su dividendo récord. Quien siga el valor puede comentarlo en el foro de PharmaMar.
Pipeline: los ensayos que marcan el futuro
- IMforte (fase III, NCT05091567): es el ensayo que lo ha cambiado todo. Patrocinado por Roche en colaboración con Jazz, demostró que añadir lurbinectedina a atezolizumab en mantenimiento reduce un 46% el riesgo de progresión o muerte y un 27% el riesgo de muerte frente a atezolizumab solo. En clinicaltrials.gov figura como activo y sin reclutar, con finalización estimada en febrero de 2028.
- LAGOON (fase III, NCT05153239): el gran tropiezo del año. El 12 de junio PharmaMar comunicó que no alcanzó su objetivo principal de supervivencia global en segunda línea, ni en monoterapia ni combinado con irinotecán. La compañía lo atribuye sobre todo a que el grupo de control vivió más de lo esperado (10,8 meses de mediana con topotecán). Como consecuencia, Jazz anunció que en el tercer trimestre de 2026 pediría a la FDA retirar la indicación de segunda línea en EE. UU. La de primera línea no se ve afectada.
- SaLuDo (fase III, NCT06088290): prueba lurbinectedina con doxorrubicina en leiomiosarcoma metastásico, un tipo de sarcoma. Completó la aleatorización de pacientes a principios de mayo de 2026. En febrero, la compañía situaba la publicación de resultados en la primera mitad de 2027; el registro público mantiene como fecha estimada de finalización primaria agosto de 2029.
- PM54: sigue en ensayos de fase 1/1b en monoterapia, ya en fase de expansión, y en un fase 1/2 con pembrolizumab que ha reclutado su primer paciente. La compañía prevé iniciar en el segundo semestre de 2026 otros estudios combinados y, según su presentación a la junta, ensayos de registro hacia 2028-2029.
- PM534: dos estudios de fase I en tumores sólidos, con un ensayo de registro previsto hacia 2029.
- Ecubectedina (PM14): se estudia en ensayos promovidos por investigadores en subtipos de sarcoma y tumores neuroendocrinos.
- Japón y China: además del registro de Merck en Japón, Luye Pharma tiene en marcha en China un ensayo de fase III en segunda línea (NCT06496048), en reclutamiento.
Balance y caja: el colchón de PharmaMar
A 30 de junio de 2026, PharmaMar tenía 169,5 millones de euros en caja y equivalentes y una deuda financiera de 43,0 millones, lo que deja una caja neta de 126,4 millones, 5,2 millones más que a cierre de 2025. El patrimonio neto era de 250,8 millones. En abril, la agencia EthiFinance Ratings elevó su calificación crediticia de BB+ a BBB, con tendencia estable.
Además, la compañía tiene en marcha una compra de acciones propias de hasta 90.000 títulos (el 0,50% del capital) y 8 millones de euros, vigente del 1 de julio de 2026 al 28 de febrero de 2027. Según sus comunicaciones a la CNMV, entre julio y septiembre compró 60.110 acciones por unos 4,67 millones de euros (cálculo propio a partir de los datos mensuales). PharmaMar explica que el objetivo es tener margen para «acometer potenciales operaciones corporativas».
Dividendo
La junta del 30 de junio aprobó un dividendo de 1,00 euro por acción con cargo a prima de emisión, pagado el 10 de julio de 2026 (la acción cotizó sin derecho al cobro desde el 8 de julio). Al tratarse de una devolución de prima de emisión, no tuvo retención. Al precio del 16 de octubre, supone una rentabilidad de alrededor del 1,4%, según nuestro cálculo. La compañía no ha anunciado todavía la propuesta para el próximo ejercicio.
Cotización y rango de 52 semanas
El 16 de octubre de 2026, a las 13:47, la acción de PharmaMar cotizaba a 69,40 euros (+1,46% en la sesión), según Yahoo Finanzas, con un cierre previo de 68,40 euros. Su rango de las últimas 52 semanas va de 64,00 a 105,20 euros. La capitalización rondaba los 1.200 millones de euros. Con unos 18 millones de acciones en circulación, cada euro de caja neta por acción pesa: los 126,4 millones equivalen a unos 7 euros por título, según nuestro cálculo.
Las propias compras de autocartera reflejan la caída reciente: en septiembre, el precio medio pagado bajó de 81,24 euros el día 1 a 72,40 euros el día 30.
Posiciones cortas según la CNMV
En el registro de la CNMV solo figura una notificación viva de posiciones cortas igual o superior al 0,5% del capital: la de Deep Track Biotechnology Master Fund Ltd, con un 0,520% a fecha de 17 de septiembre de 2026. Es una apuesta bajista pequeña y declarada por un fondo especializado en biotecnología; no hay más posiciones cortas por encima del umbral de publicación.
Riesgos
- Dependencia de un solo producto y de un socio: Zepzelca y los royalties de Jazz son el grueso del crecimiento. La propia compañía habla de reducir esa dependencia, pero hoy es su principal fuente de ingresos recurrentes.
- Retirada de la segunda línea en EE. UU.: tras LAGOON, el crecimiento en EE. UU. depende de que la primera línea siga compensando la caída de la segunda.
- Ejecución del lanzamiento europeo: la venta comercial empezó en julio y, país a país, depende de precios y reembolsos públicos. Mientras tanto, los gastos comerciales ya han subido.
- Resultados clínicos binarios: SaLuDo y los compuestos en fases tempranas pueden salir bien o mal, y la I+D se come buena parte de los ingresos (el 51% en el semestre).
- Competencia: en clinicaltrials.gov hay ensayos de fase III de otras farmacéuticas, como Amgen, Daiichi Sankyo, AbbVie o Gilead, con nuevas terapias para el cáncer de pulmón microcítico.
- Estimaciones y divisa: parte de los royalties del trimestre son estimaciones que se corrigen después, y las de EE. UU. se calculan sobre ventas en dólares, así que el tipo de cambio influye en la cifra en euros.
Conclusión: tres escenarios
PharmaMar llega al tramo final de 2026 con un producto en plena expansión, caja neta abundante y una cotización que ha perdido un tercio desde sus máximos anuales. El mercado parece pesar más el tropiezo de LAGOON y el coste del lanzamiento europeo que el crecimiento de Zepzelca. Planteamos tres escenarios, sin que ninguno sea una recomendación:
- Favorable: la primera línea sigue tirando en EE. UU. y compensa holgadamente la pérdida de la segunda, las ventas comerciales en Europa empiezan a verse en las cuentas, Japón aprueba el fármaco y SaLuDo sale positivo en 2027. En ese caso, los ingresos recurrentes podrían absorber los gastos de lanzamiento y la I+D.
- Base: crecimiento sostenido de royalties y ventas, pero beneficio reducido en 2026 por la inversión comercial y en I+D, apoyado en un balance con caja neta. La cotización seguiría dependiendo de cada dato trimestral de Zepzelca.
- Desfavorable: la retirada de la segunda línea pesa más de lo esperado en EE. UU., el despliegue europeo va lento por precios y reembolsos, la competencia avanza y SaLuDo no cumple. La compañía tendría que tirar de caja y retrasar parte de su plan.
La próxima cita serán los resultados de los nueve primeros meses, que mostrarán por primera vez ventas comerciales de Zepzelca en Europa tras el lanzamiento de julio.
Fuentes
- PharmaMar: nota y presentación de resultados del primer semestre de 2026 (CNMV, 29/07/2026)
- PharmaMar: resultados del ejercicio 2025 (CNMV, 27/02/2026)
- PharmaMar: resultados del primer trimestre de 2026 (CNMV, 29/04/2026)
- CNMV: información privilegiada de PharmaMar (LAGOON 12/06/2026, aprobación europea 01/06/2026)
- CNMV: otra información relevante de PharmaMar (aprobaciones, actualización regulatoria en EE. UU., dividendo, autocartera)
- CNMV: posiciones cortas en PharmaMar
- Jazz Pharmaceuticals: resultados del segundo trimestre de 2026 (SEC)
- PharmaMar: aprobación de Zepzelca en China por Luye Pharma (CNMV, 03/12/2024)
- clinicaltrials.gov: IMforte (NCT05091567), LAGOON (NCT05153239), SaLuDo (NCT06088290) y ensayo de Luye en China (NCT06496048)
- Yahoo Finanzas: cotización de PHM.MC (16/10/2026, 13:47)
Analista de forobolsa.es · No es consejo de inversión
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión