Duro Felguera contrató 24 M€ en seis meses; su plan pide 362
Antiguas oficinas centrales de Duro Felguera en La Felguera (Langreo, Asturias), la sede histórica de la empresa que analizamos. Foto: Yandrak, CC BY-SA 4.0, vía Wikimedia Commons. Recortada y redimensionada.
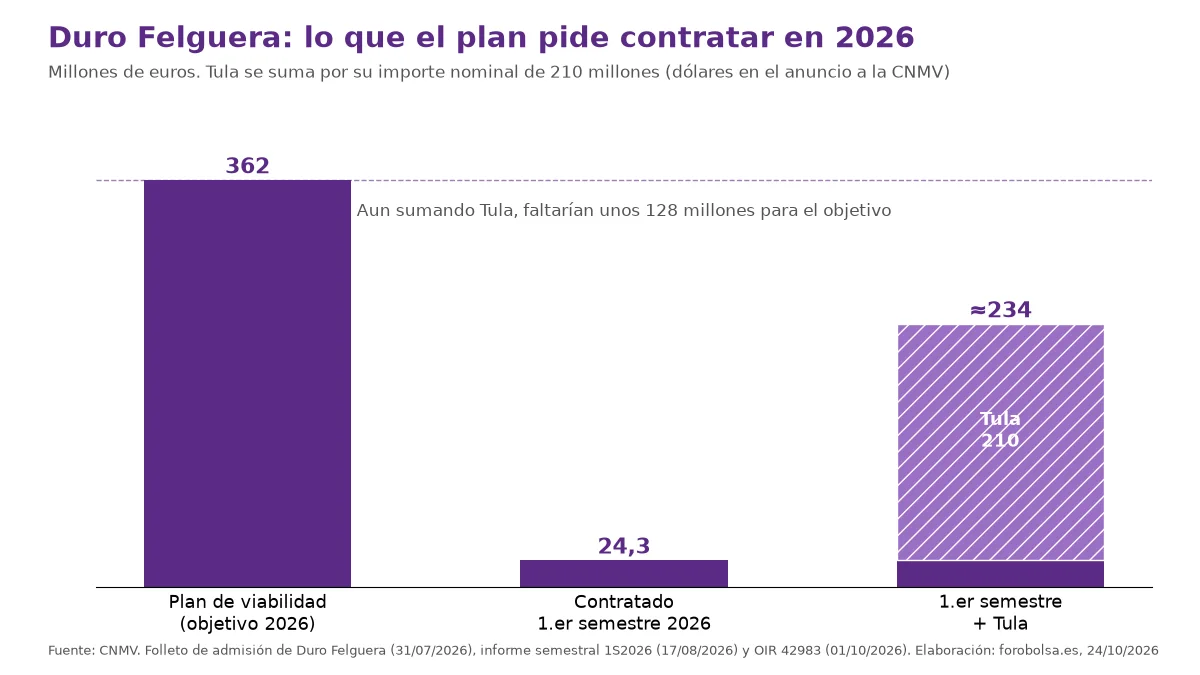
Duro Felguera contrató 24,3 millones de euros en el primer semestre de 2026, frente a los 362 millones que su plan de viabilidad prevé para todo el año. La reestructuración homologada el 15 de junio le quitó de encima la mayor parte del pasivo, pero el negocio arranca casi de cero: a 30 de junio la cartera era de 21,9 M€. El hueco lo debe cubrir sobre todo un cliente vinculado a su accionista de control: la central de Tula, con Mota-Engil México, comunicada a la CNMV el 1 de octubre por 210 millones. Con la acción a 0,21 € (cierre del 23 de octubre en BME), la bolsa valora la compañía en 104,8 M€. Repasamos con los datos oficiales qué está comprando quien compra hoy.
El balance, después de la poda
Según el informe semestral remitido a la CNMV el 17 de agosto (revisión limitada de KPMG), la homologación del plan dejó estas cifras entre el 31 de diciembre de 2025 y el 30 de junio de 2026:
• Deuda financiera bruta: de 285,1 a 159,3 M€.
• Deuda financiera neta: de 273,5 a 148,1 M€, con 11,1 M€ de caja.
• Patrimonio neto consolidado: de −337,7 a −92,0 M€. Sigue siendo negativo.
• Avales vivos: de 237,3 a 28,6 M€.
• Beneficio neto del semestre: 241,8 M€. Casi todo es contable: 178,7 M€ de ingresos financieros por las quitas y 63,0 M€ por provisiones canceladas.
El negocio de verdad fue pequeño. Los ingresos sumaron 31,0 M€, frente a 116,8 M€ un año antes. El EBITDA del grupo fue de 5,1 M€, frente a −18,0 M€, con la plantilla media reducida de 1.414 a 527 personas. La compañía dice que esos 31 M€ van «en línea» con su plan, que para todo 2026 prevé 119 M€ de ventas.
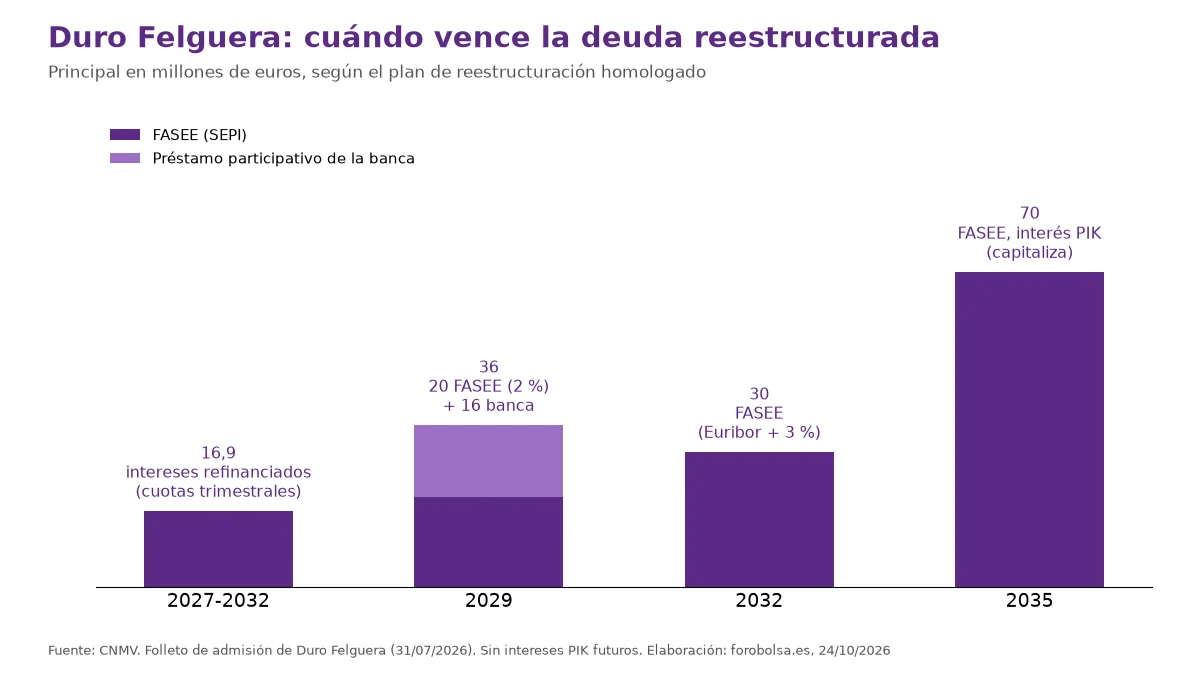
Lo que queda de deuda es casi toda pública: 120 M€ de principal del FASEE, el fondo de rescate gestionado por la SEPI, más 16,9 M€ de intereses refinanciados y 16 M€ de un préstamo participativo de la banca. El calendario está en el folleto aprobado por la CNMV:
• Del 30 de marzo de 2027 al 30 de diciembre de 2032: cuotas trimestrales por los 16,9 M€ de intereses refinanciados.
• 29 de noviembre de 2029: 20 M€ del FASEE (tramo B, al 2 %).
• 31 de diciembre de 2029: 16 M€ de la banca.
• 29 de noviembre de 2032: 30 M€ del FASEE (Euribor + 3 %).
• 29 de noviembre de 2035: 70 M€ del FASEE, cuyos intereses se capitalizan (PIK).
El problema: la cartera
El plan de viabilidad, incluido en el folleto que la CNMV registró el 31 de julio, prevé contratar 362 M€ en 2026, 387 M€ en 2027 y 349 M€ en 2028. La realidad del primer semestre:
• Contratación: 24,3 M€ (25,6 M€ en el primer semestre de 2025).
• Cartera: 21,9 M€, frente a 77,5 M€ un año antes. Había 28,2 M€ a 31 de diciembre y 25,3 M€ a 31 de mayo.
La propia empresa lo admite en el folleto: el retraso de la homologación hace que las previsiones de 2026 «no se cumplan de forma íntegra». Añade que es «posible que no se alcance» la cifra de ventas de 119 M€, aunque no descarta llegar a los 362 M€ contratados gracias a negociaciones «muy avanzadas, especialmente con partes vinculadas». Según la compañía, el efecto es temporal y desplaza ventas y EBITDA de 2026 a 2027. Mantiene sus previsiones de 2027 a 2035: 33,8 M€ de EBITDA en 2027 y 46,2 M€ en 2028.
Tula: el contrato que lo cambia todo, y quién está al otro lado
El 1 de octubre Duro comunicó a la CNMV (registro 42983) la operación con Mota-Engil México para la central de ciclo combinado Francisco Pérez Ríos, de 1.000 MW, en Tula (Hidalgo) y para la CFE mexicana. DF Global Solutions será subcontratista. Se encarga de la dirección del proyecto, la coordinación técnica, la integración del paquete de GE Vernova y el suministro del resto de la planta, pero no de la construcción. El plazo es de 47 meses.
Tres detalles que conviene tener presentes:
• El importe. El anuncio y el discurso del presidente en la junta hablan de 210 millones de dólares. El informe de la comisión de auditoría lo cifra en 210.005.951 euros. Dólares y euros no valen lo mismo, así que la diferencia importa, y la compañía no la ha aclarado.
• El margen. No se publica. El precio es «coste más margen de mercado», avalado por un informe de precios de transferencia de PwC y otro de un experto independiente.
• La contraparte. Es vinculada. Grupo Prodi, de José Miguel Bejos, controla el 80,45 % de Duro y el 49 % de Mota-Engil México. La junta extraordinaria del 18 de septiembre lo aprobó con más del 99 % de los votos. Encaja con lo que el folleto llama la base del plan: el compromiso de Prodi de aportar 15 M€ en avales o 300 M€ de «negocio equivalente en México», de modo que durante los primeros años la actividad de Duro «estará vinculada al negocio generado por su principal accionista».
Aun sumando Tula por 210 millones (la cifra más favorable) a lo contratado en el semestre, salen unos 234 millones. Faltarían unos 128 M€ para los 362 del plan, a falta de dos meses y una semana para cerrar el ejercicio.
Las tres fechas que marcan la tesis
1. La sentencia de Termocentro (sin fecha). La vista se celebró entre el 19 y el 22 de octubre. Ya contamos que la Fiscalía pide 160 M€ y que no hay provisión, y que una condena firme permitiría al FASEE y a la banca declarar vencida la deuda. Falta la sentencia, que además se puede recurrir.
2. El 31 de diciembre de 2026: el patrimonio de la matriz. Según su informe semestral, la sociedad matriz tenía a 30 de junio un patrimonio contable de −96,9 M€ y está en causa de disolución. Esa causa no opera porque el Real Decreto-ley 7/2026 permite no computar las pérdidas de 2020 y 2021, 171,2 M€, «hasta el cierre del ejercicio que se inicie en el año 2026». Con esa exclusión y los 36 M€ de préstamos participativos (16 de la banca y 20 de su filial MidCo), la compañía calcula 110,2 M€ de patrimonio a efectos mercantiles. Sin la exclusión, la cuenta sale en torno a −61 M€. Si la suspensión no se prorroga, el folleto dice que la sociedad «analizará las medidas financieras o corporativas» necesarias. También recuerda que el FASEE puede estudiar convertir tramos en préstamo participativo.
3. El 30 de junio de 2027: primer examen de la banca. El préstamo sindicado exige una ratio de deuda bruta sobre EBITDA de 14,1 veces en 2027 y de 7,3 veces en 2028, y una cobertura de intereses de 2,3 y 4,8 veces. Con la deuda bruta de junio, 14,1 veces equivale a un EBITDA de unos 11,3 M€, y 7,3 veces a unos 21,8 M€. El plan promete 33,8 M€ en 2027, pero eso depende de que la cartera llegue antes.
Lo que dice la bolsa
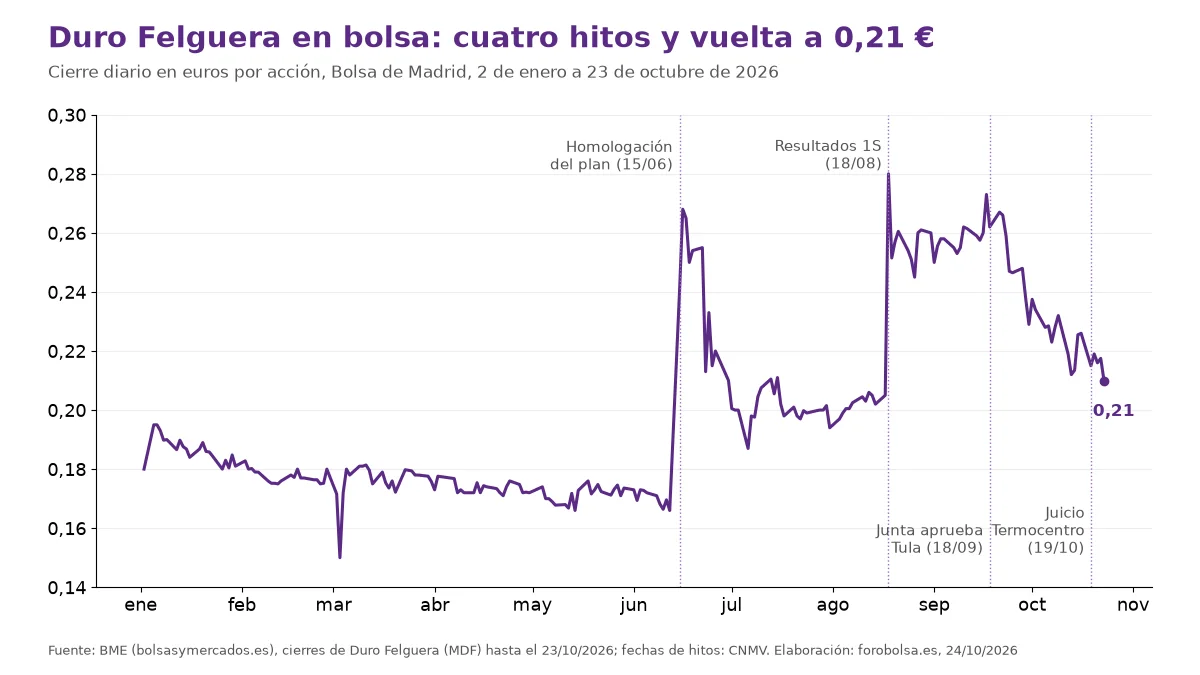
La acción cerró a 0,166 € el 12 de junio, antes de la homologación. Tocó 0,28 € el 18 de agosto, tras los resultados del semestre, y cerró a 0,2375 € el día del anuncio de Tula. El 23 de octubre cerró a 0,21 €: un 26,5 % por encima de junio, pero un 25 % por debajo del máximo de agosto. Sumando la capitalización (104,8 M€) y la deuda neta de junio (148,1 M€), el mercado pone a la empresa un valor de unos 253 M€. Son unas 7,5 veces el EBITDA de 2027 que la compañía prevé en su plan. El precio no descuenta un desastre, pero tampoco un plan cumplido.
Nuestra opinión
Nuestra tesis es que Duro Felguera ya no es una historia de deuda, sino de contratación. El balance ha quedado manejable gracias a las quitas y al FASEE. Lo que falta es negocio, y hoy ese negocio depende de que el entorno de su accionista mayoritario cumpla lo prometido. No es necesariamente malo, porque Tula es un proyecto real y aprobado por la junta. Pero el accionista minoritario, menos del 20 % del capital, debería exigir más visibilidad: el margen, el calendario de cobros y la moneda del contrato. Vemos tres escenarios:
• Favorable. La sentencia de Termocentro no es condenatoria o no llega a firme, y Tula arranca y se refleja en la cartera de las cuentas anuales de 2026. Además, antes de fin de año se firman otros contratos hasta acercarse a los 362 M€, y la venta de Ausenco y el acuerdo de los talleres de Barros con el Principado, anunciados por el presidente, se traducen en caja. En ese caso, el EBITDA de 2027 previsto por la compañía (33,8 M€) sería creíble y el covenant de junio de 2027 no preocuparía.
• Central. Es nuestro escenario más probable. Tula entra, pero el resto de la contratación llega a cuentagotas. En 2026 la empresa no alcanza los 119 M€ de ventas del plan, y la causa de disolución se resuelve con una nueva prórroga legal o con una conversión de deuda del FASEE. La acción quedaría a merced de cada contrato y de la sentencia, sin mucho recorrido hasta ver el EBITDA del primer semestre de 2027.
• Adverso. Una condena firme activa el vencimiento anticipado del FASEE y la banca, o la inhabilitación de dos años que pide la Fiscalía cierra la puerta a contratos públicos. Si a eso se suma que la suspensión no se prorroga y que no hay más contratos, haría falta otra operación de capital o de deuda, con el riesgo de dilución para el minoritario.
Esto no es una recomendación de compra ni de venta. Las previsiones citadas son de la compañía y de su plan de viabilidad, no nuestras.
¿Lo veis igual? Seguimos la conversación en el foro de Duro Felguera.
Fuentes
- CNMV: informe financiero semestral de Duro Felguera, primer semestre de 2026 (registro 2026113265, 17/08/2026)
- CNMV: folleto de admisión de las nuevas acciones (registro 143231, 31/07/2026)
- CNMV: OIR 42983, operación vinculada con Mota-Engil México (01/10/2026)
- CNMV: OIR 42803, acuerdos de la junta extraordinaria (18/09/2026)
- CNMV: OIR 42802, discurso del presidente en la junta extraordinaria (18/09/2026)
- BME: cotización histórica de Duro Felguera (MDF), cierres hasta el 22/10/2026
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión