Resultados BBVA y Sabadell: México pondría el 51 %
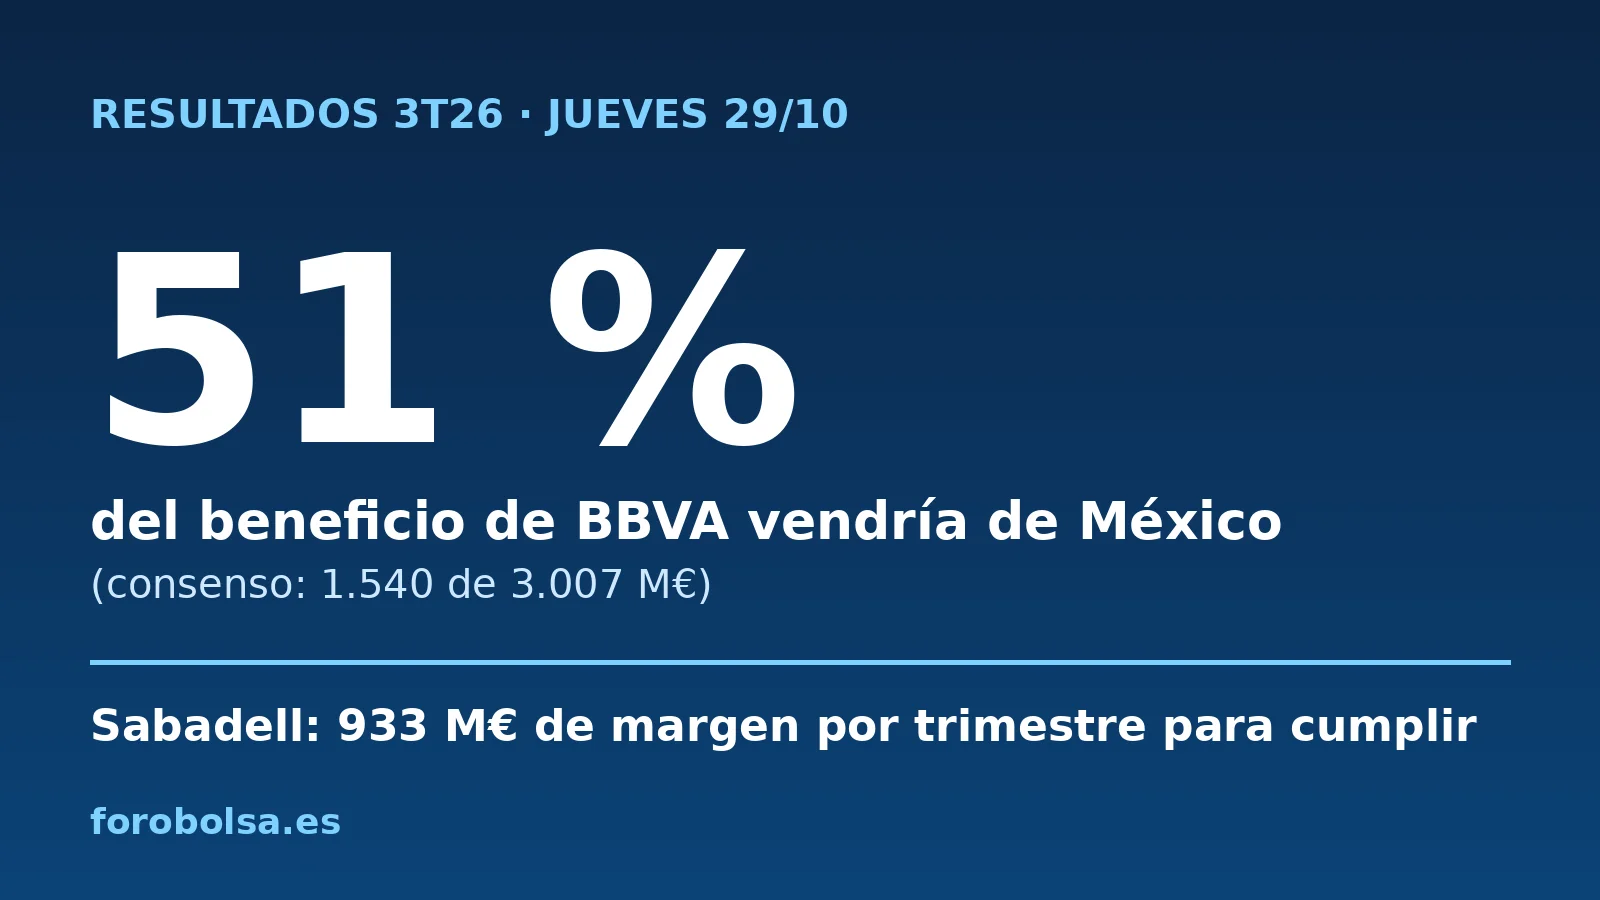
Elaboración: Forobolsa.es con datos del consenso publicado por BBVA (14/10/2026) y la presentación de resultados del 2T26 de Sabadell.
México pondría el 51 % del beneficio de BBVA en el tercer trimestre: 1.540 de 3.007 millones, según el consenso que publica el propio banco. Y Sabadell necesita 933 millones de margen por trimestre para cumplir su objetivo.
BBVA y Sabadell presentan mañana, jueves 29 de octubre, las cuentas de los nueve primeros meses de 2026. Sabadell abre a las 8:00 con la sesión para analistas y la rueda de prensa a las 10:00, según comunicó a la CNMV el 27 de octubre (otra información relevante n.º 43332). BBVA presenta a las 9:30, según su calendario para inversores. Santander ya puso hoy el listón: 3.848 millones de beneficio ordinario en el trimestre y 11.176 millones hasta septiembre.
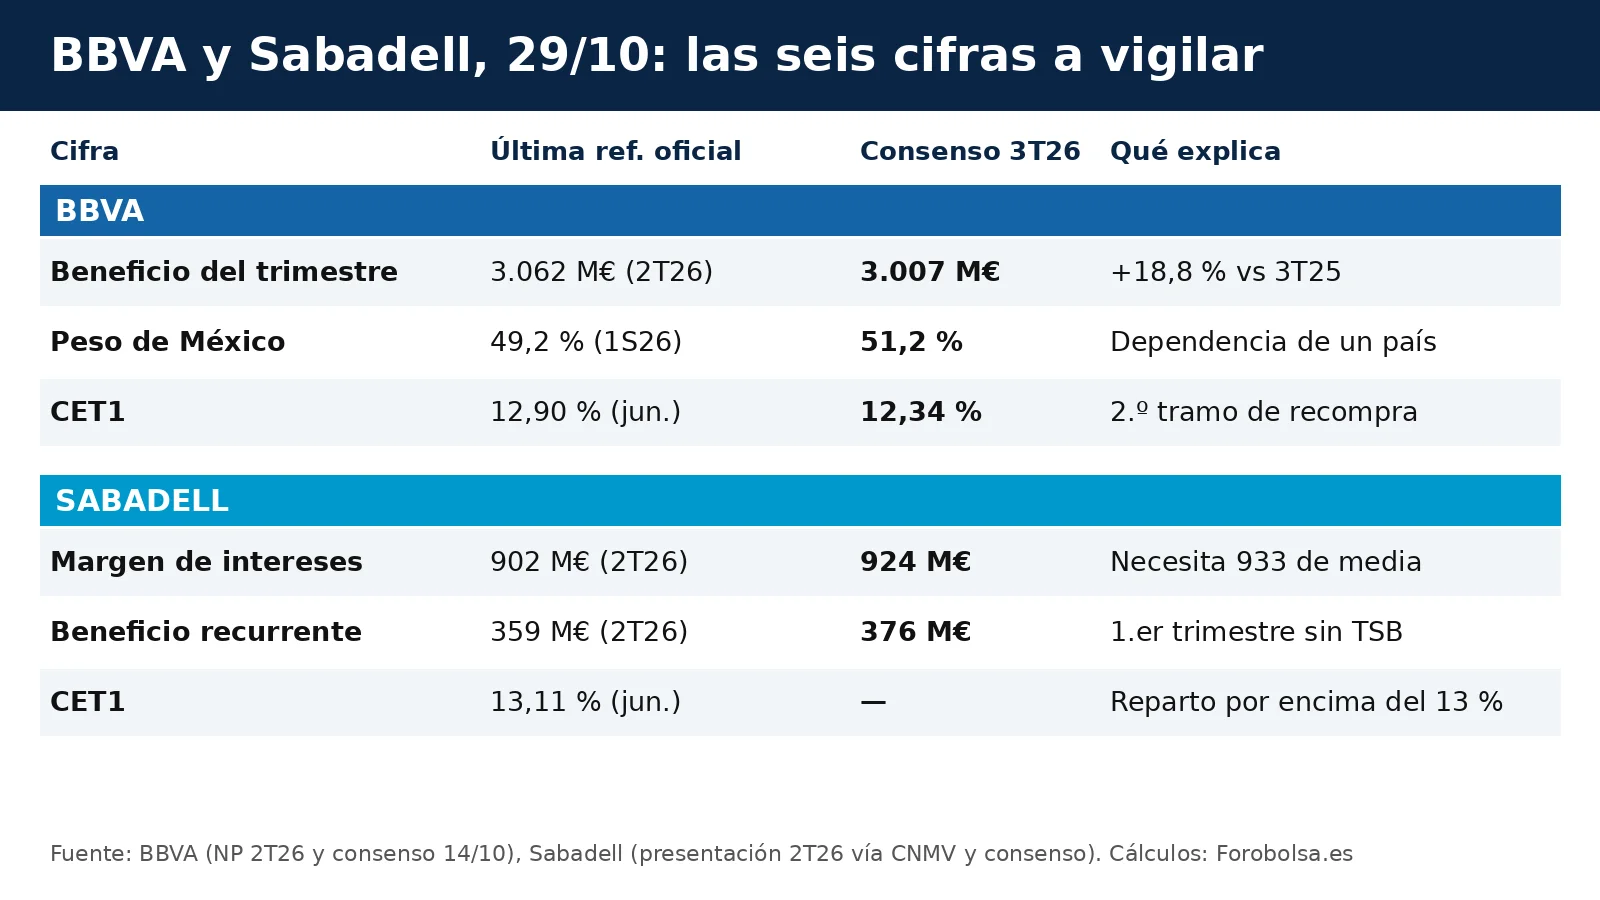
Hay tres cifras de cada banco que dicen más que el titular del beneficio. Esta tabla resume cuáles son, su última referencia oficial y lo que esperan los analistas:
BBVA: tres cifras para leer el trimestre
1. El beneficio del trimestre. En el segundo trimestre BBVA ganó 3.062 millones de euros, y 6.051 millones en el semestre (+11,1 %), según su nota de resultados del 30 de julio. El consenso de 19 analistas que publica el banco espera 3.007 millones para el tercero: algo menos que en el segundo (−1,8 %), pero un 18,8 % más que los 2.531 millones del tercer trimestre de 2025 (cálculo propio). Para comparar con Santander: BBVA ganaría el equivalente al 78 % de lo que Santander ganó de forma ordinaria en el mismo trimestre.
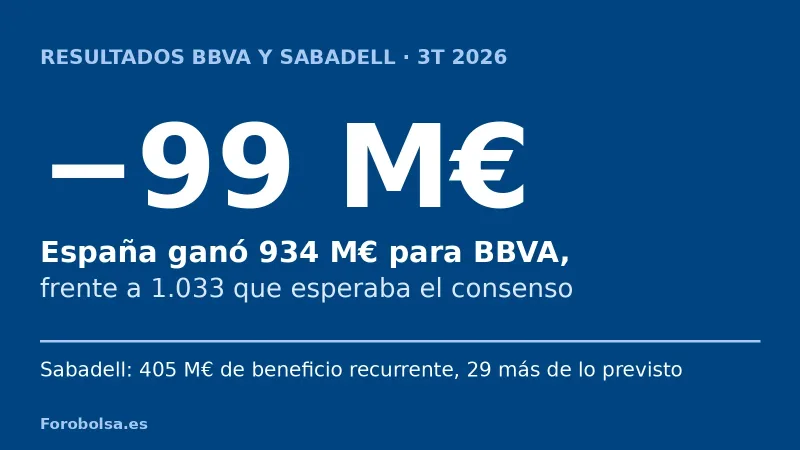
2. Cuánto pesa México. Es la cifra que nadie pone en el titular. BBVA México ganó 2.979 millones en el semestre, el 49,2 % del beneficio del grupo (cálculo propio). Para el tercer trimestre, el consenso espera 1.540 millones de México sobre 3.007: el 51,2 %. España quedaría en 1.033 millones, el 34,4 %. Es decir, más de la mitad de lo que gana un banco del Ibex saldría de un solo país fuera de la zona euro. Santander, con el que tanto se le compara, sacó de Brasil el 13,1 % en el mismo trimestre. El peso jugó a favor: entre julio y septiembre cotizó de media a 19,86 por euro, frente a 20,20 en el segundo trimestre, un 1,7 % más fuerte (datos del BCE). Desde el 30 de septiembre ha perdido un 0,8 %, así que ese viento no está garantizado para el cuarto trimestre. La lira turca, en cambio, se dejó un 3,8 % de media en el trimestre.
3. El capital y la segunda mitad de la recompra. La ratio CET1, el colchón de capital de mejor calidad, estaba en el 12,90 % en junio, por encima del rango que se marca el banco (11,5 %-12 %). El consenso la sitúa en el 12,34 % en septiembre. En julio BBVA anunció una recompra de 2.000 millones; el primer tramo de 1.000 millones empezó el 5 de agosto y el resto queda pendiente de que el banco lo acuerde y lo comunique. Lo que diga mañana sobre ese segundo tramo importa más al accionista que unas décimas de beneficio.
Sabadell: el primer trimestre entero sin TSB
1. El margen de intereses: la cuenta que nadie ha hecho. Es lo que el banco gana prestando por encima de lo que paga por los depósitos. Sabadell promete que en 2026 crecerá más de un 1 % frente a 2025. Sin TSB, en 2025 fue de 3.604 millones, así que el objetivo pide más de 3.640. En el primer semestre lleva 1.774 millones (−2,0 %). Le faltan unos 1.866 millones en la segunda mitad del año: 933 millones de media por trimestre, un 3,4 % más que los 902 del segundo trimestre (cálculo propio). El consenso espera 924 millones para el tercero. Si se cumple, el cuarto tendría que llegar a unos 942 millones, un 5,3 % más que el cuarto trimestre de 2025. Encaja con lo que el banco dijo en julio («crecimiento de un dígito medio» en el 4T26 frente al 4T25), pero deja poco margen: un tercer trimestre por debajo de 924 obligaría a un cuarto aún más fuerte.
2. El beneficio recurrente. En el segundo trimestre fue de 359 millones (+8,4 % sobre el primero). La venta de TSB se cerró el 30 de abril y dejó una plusvalía neta de 322 millones que no se repite. Por eso el tercer trimestre es el primero limpio: lo que gane será lo que gana el Sabadell que queda. El consenso espera 376 millones (+4,7 %). La rentabilidad recurrente sobre el capital tangible (RoTE) fue del 13,6 % y el objetivo es el 14,5 % al cierre de 2026. Como referencia, el RoTE ordinario de Santander fue del 16,0 % hasta septiembre y el de BBVA, del 22,2 % en el semestre.
3. El capital por encima del 13 %. La CET1 estaba en el 13,11 % en junio. Sabadell se ha comprometido a repartir lo que supere el 13 %, y en julio anunció una nueva recompra de 331 millones, alrededor del 2,1 % del capital. Si la ratio sube, hay más para repartir; si baja hacia el 13 %, el reparto extra se estrecha.
¿Y a mí qué?
Con 1.000 euros, al cierre del martes se compraban 44 acciones de BBVA (a 22,70 euros, 998,80 euros) o 281 de Sabadell (a 3,55 euros, 997,55 euros). Quien tuviera esas 44 acciones de BBVA cobró el 15 de octubre 16,28 euros brutos de dividendo a cuenta (0,37 euros por acción). Lo que puede cambiar mañana para ese accionista no es tanto el beneficio como el reparto: el segundo tramo de 1.000 millones de la recompra de BBVA y el capital por encima del 13 % de Sabadell. Y quien tenga BBVA debe saber que más de la mitad de lo que gana su banco depende de México y de cómo se mueva el peso.
Los datos del tercer trimestre se conocerán mañana por la mañana. Puedes comentar las cifras en el foro de BBVA y en el foro de Sabadell de Forobolsa.
Fuentes: CNMV (Sabadell OIR n.º 43332 y presentación de resultados del 2T26); BBVA, nota de resultados del 2T26 (30/07/2026) y consenso de analistas publicado en su web (14/10/2026); Sabadell, consenso de 22 analistas publicado por el banco, según Benzinga y finanzas.com; Santander, información privilegiada n.º 3373 y 3374 (28/10/2026); BCE, tipos de cambio de referencia; BME, cierres del 27/10/2026. Cálculos: Forobolsa.es. Este artículo no es una recomendación de compra o venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)