Talgo borró su meta de deuda en euros: ojo al 12-N
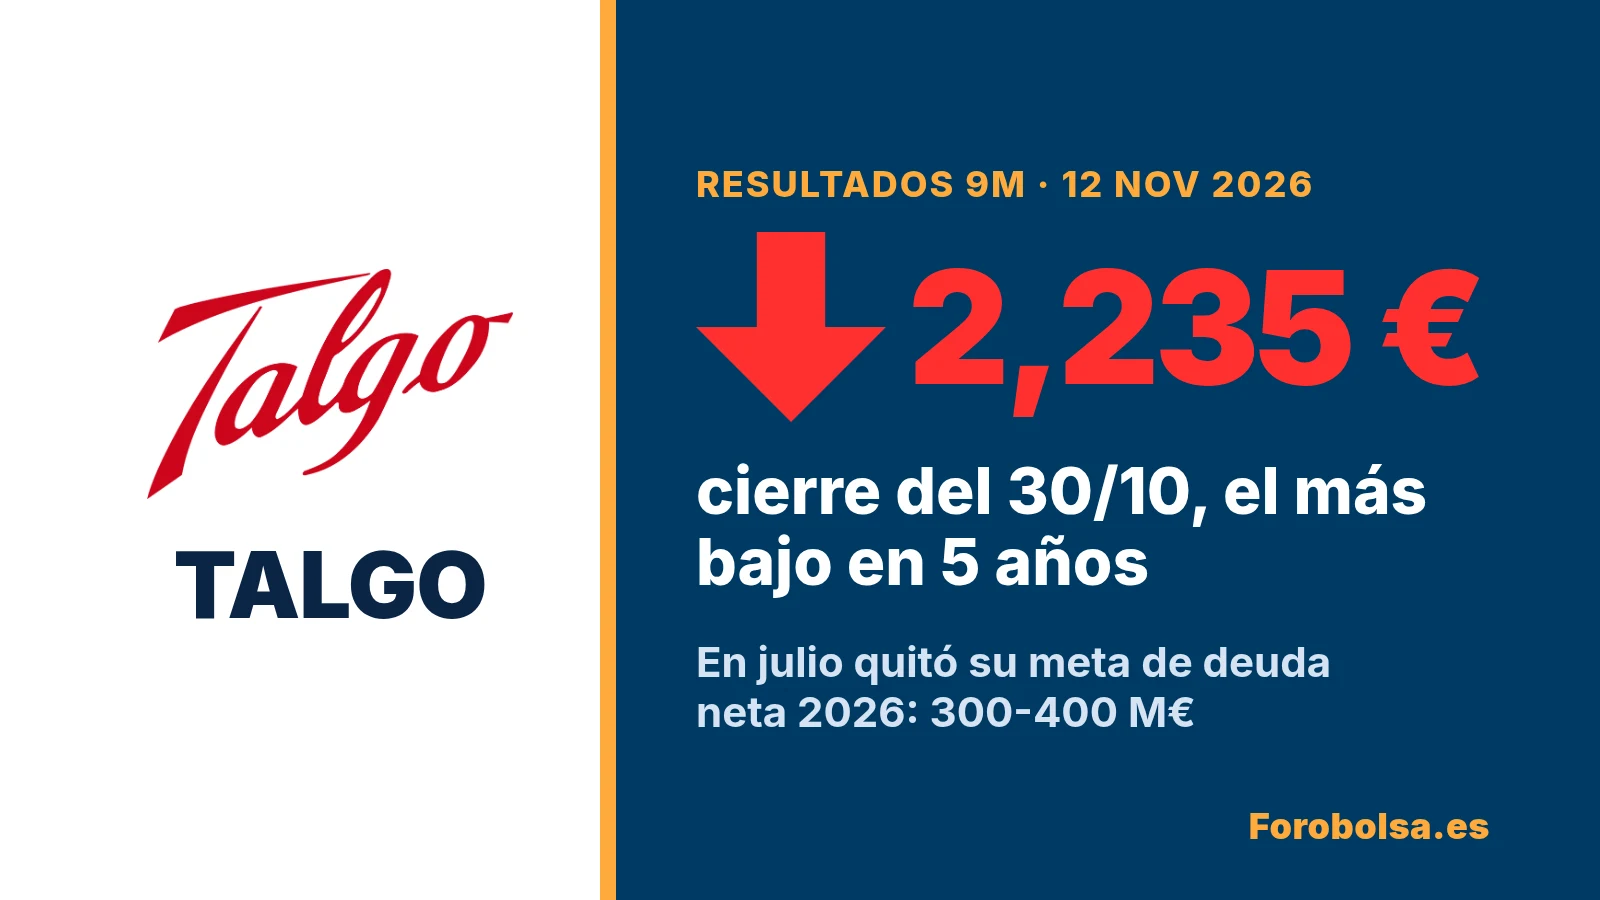
Talgo cerró el 30/10/2026 en 2,235 € (−1,76 %). Su objetivo de deuda neta para 2026 en euros (300-400 M€) dejó de aparecer en julio. Fuente: BME, Yahoo Finance y Talgo (CNMV). Elaboración: Forobolsa.es. Logotipo: Talgo (Wikimedia Commons, dominio público).
Talgo presenta el 12 de noviembre, después del cierre de la Bolsa, sus resultados de enero a septiembre. Hay un cambio que conviene tener a mano antes de ese día. Hasta mayo, la compañía prometía terminar 2026 con una deuda financiera neta de 300 a 400 millones de euros. En julio esa cifra desapareció de su presentación y solo quedó un ratio: menos de 5,5 veces el EBITDA. Además, en julio cambió la forma de contar esa deuda. Y si repite lo que hizo en 2024 y 2025, su presentación de los nueve meses no dirá cuánta deuda tenía en septiembre. La acción llega a la cita en mínimos: el viernes 30 de octubre cerró en 2,235 euros, un 1,76 % menos que el jueves. Es su cierre más bajo desde al menos noviembre de 2021, según la serie histórica de BME.
La diapositiva que cambió entre mayo y julio
Talgo repite en cada presentación una página llamada «Perspectivas para el año 2026». La comparamos en tres documentos que la compañía remitió a la CNMV:
- 27 de febrero, resultados de 2025: deuda neta de 394 M€ al cierre de 2025 y una barra para 2026 con «300-400» millones. Al lado, el ratio de menos de 5,5 veces el EBITDA.
- 13 de mayo, resultados del primer trimestre: la misma página, con las mismas cifras. La compañía «confirma» sus perspectivas.
- 21 de julio, resultados del primer semestre: el gráfico de deuda en euros ya no está. En su lugar, un gráfico vacío con un solo dato, «< 5,5x». Ingresos (700-800 M€), margen de EBITDA (7,5-8,5 %) y adjudicaciones (1.500-2.000 M€) siguen igual.
En mayo Talgo mostraba una meta de deuda neta para 2026 de 300-400 M€; en julio solo quedó el ratio de menos de 5,5 veces el EBITDA. Fuente: Talgo (CNMV, IP 3218 e IP 3283). Recorte y elaboración: Forobolsa.es.
Ese mismo día, Talgo comunicó que su deuda neta había subido a 496,9 M€ a 30 de junio. La presentación lo explica por el capital circulante que exige la fabricación y por los retrasos en los cobros de Renfe, y añade que esa senda está «en los niveles proyectados para el periodo». También anuncia que espera reducir la deuda en el segundo semestre gracias a los hitos de cobro, al dinero pendiente de Renfe tras el acuerdo de julio y a los cobros de nuevos proyectos.
Lo que Talgo sí mantiene es su objetivo de deuda neta por debajo de 5,5 veces el EBITDA sin extraordinarios: en la presentación del 21 de julio (CNMV, IP 3283) sigue en su cuadro «Perspectivas 2026», con la misma cifra que en febrero y mayo, y la compañía escribe que la marcha de sus proyectos y la actividad comercial del semestre «refuerzan la visibilidad sobre las perspectivas de Talgo para 2026».
También cambió la forma de contar la deuda
En la presentación de febrero, la deuda neta excluía los anticipos reembolsables de las administraciones públicas para I+D. En la de julio, la definición los incluye, y la línea del balance pasa a llamarse «Leasings financieros + CDTIs». El efecto se ve en el mismo dato:
- Deuda neta a 31 de diciembre de 2025 según la presentación de febrero: 393,7 M€.
- La misma fecha según la de julio: 403,9 M€.
- Diferencia: 10,2 M€ más de deuda por el cambio de criterio (cálculo propio).
No es una cantidad enorme, pero tiene una consecuencia práctica: los 496,9 M€ de junio no se pueden comparar sin más con la meta de 300-400 M€, que se fijó con la definición anterior.
Lo que Talgo suele contar en sus resultados de nueve meses
Las presentaciones de los nueve meses son más cortas que las semestrales. Esto es lo que dieron en los dos últimos años, según los documentos de la CNMV:
- 9M-2024 (19/11/2024, 18:09): ingresos, EBITDA, beneficio neto (6,7 M€) y cartera (4.000 M€), pero no la deuda neta a septiembre. Sí cambió la previsión de deuda: de «c. 3,5x» el EBITDA a 4,0-5,0 veces para 2024. Al día siguiente, la acción cayó un 2,62 % (BME).
- 9M-2025 (13/11/2025, 17:46): ingresos (443,1 M€) y EBITDA (−3,3 M€), pero ni deuda neta a septiembre ni resultado neto. Mantuvo la meta de cerrar 2025 con 350-400 M€ de deuda, y la cumplió: terminó en 394 M€. Al día siguiente, la acción bajó un 0,17 %.
- 1T-2026 (13/05/2026): tampoco dio la deuda a marzo.
La deuda solo aparece en las cuentas semestrales y anuales. Si el 12 de noviembre Talgo sigue ese patrón, el mercado no sabrá cuánto ha bajado la deuda desde junio hasta finales de febrero, cuando presente el año completo (los resultados de 2025 llegaron el 27 de febrero). Esto último es una deducción nuestra a partir de lo que hizo otros años, no un anuncio de la compañía.
La cuenta que importa: de 7,6 veces a menos de 5,5
La meta en euros desapareció, pero el ratio sigue ahí y obliga a casi lo mismo. Estos son los datos y nuestras cuentas:
- En junio, la deuda neta era de 7,6 veces el EBITDA de los últimos doce meses sin extraordinarios (dato de Talgo). Eso supone un EBITDA de unos 65 M€ (cálculo propio).
- Para bajar de 5,5 veces con ese mismo EBITDA, la deuda tendría que quedarse por debajo de unos 360 M€, unos 137 M€ menos que en junio.
- Si el EBITDA de 2026 es el que prevé Talgo (del 7,5 % de 700 M€ al 8,5 % de 800 M€, entre 52,5 y 68 M€), el techo de deuda que permite el ratio va de unos 289 a 374 M€. Es una horquilla muy parecida a los 300-400 M€ que se borraron.
- Para llegar a esos ingresos, al primer semestre (375,8 M€) le tienen que seguir entre 324 y 424 M€ en el segundo.
En otras palabras: si el 12 de noviembre Talgo repite «menos de 5,5 veces», con sus propias previsiones de ingresos y margen está diciendo que espera reducir su deuda en más de 100 M€ en el segundo semestre.
¿Y a mí qué?
Si tienes acciones de Talgo, la deuda pesa mucho. A 2,235 euros, toda la empresa vale en bolsa unos 300,5 M€ (134.448.449 acciones). La deuda neta de junio, 496,9 M€, es 1,65 veces esa cifra (cálculo propio). Por eso, cuando la deuda se mueve, al accionista le afecta mucho más que a la empresa. Lo que conviene mirar el 12 de noviembre:
- Si mantiene el «< 5,5x». Si lo mantiene, se compromete a desendeudarse con fuerza antes de diciembre. Si lo cambia, como hizo con la deuda en el 9M-2024, será la noticia del día.
- Si da la deuda de septiembre. Sería una novedad respecto a 2024 y 2025. Diría si los cobros de Renfe tras el acuerdo de julio ya han llegado.
- Si vuelve la cifra en euros. Una meta en millones es más fácil de comprobar que un ratio, que también se cumple si sube el EBITDA.
- Ingresos y adjudicaciones. Con 2.149 M€ adjudicados en el semestre, Talgo ya ha superado la horquilla de 1.500-2.000 M€ que preveía para todo el año. Ahí hay poco que demostrar. En ingresos, sí.
Nuestra opinión
Quitar la meta en euros justo cuando la deuda subía a casi 500 M€ no es engañar a nadie: el ratio que queda exige, con las propias previsiones de Talgo, una deuda parecida. Pero sí es comunicar menos. Un ratio deja más margen, porque se cumple bajando la deuda o subiendo el EBITDA. A eso se suma el cambio de definición, que suma 10 M€ a la cifra. A una empresa que vale en bolsa unos 300 M€ y debe casi 500 le conviene hacer lo contrario: dar más cifras, no menos. El 12 de noviembre tiene la ocasión de hacerlo. Si vuelve a callar la deuda de septiembre, el accionista tendrá que esperar a febrero para saber si el desendeudamiento prometido para el segundo semestre ha llegado. Lo hablamos en el foro de Talgo: ¿os basta con el «menos de 5,5 veces» o pediríais la cifra de deuda en euros?
Fuentes: Talgo, presentaciones de resultados del 1S-2026 (CNMV, IP 3283, 21/07/2026), 1T-2026 (CNMV, IP 3218, 13/05/2026), año 2025 (CNMV, IP 3135, 27/02/2026), 9M-2025 (CNMV, IP 2998, 13/11/2025), y 9M-2024 (CNMV, IP 2480, 19/11/2024); fecha de resultados (CNMV, OIR 43304, 26/10/2026). Cotizaciones: BME (serie histórica de Talgo) y Yahoo Finance (TLGO.MC), cierre del 30/10/2026. Cálculos propios. Esta información no es una recomendación de compra ni de venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión