Grifols gana un 28% más, pero su gran examen es SPARTA
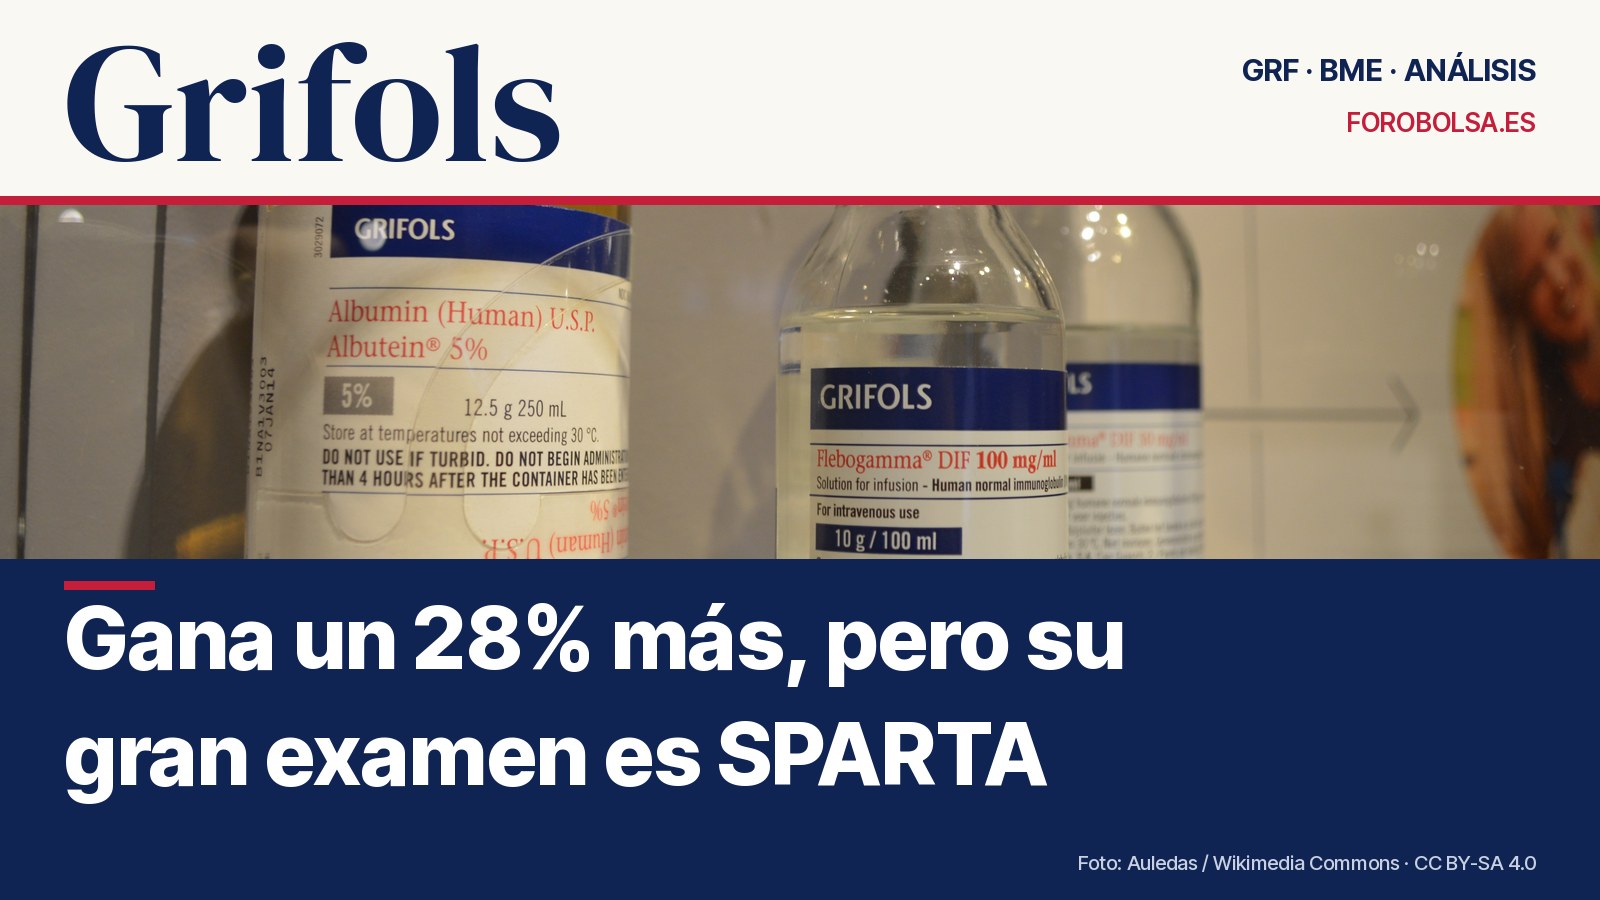
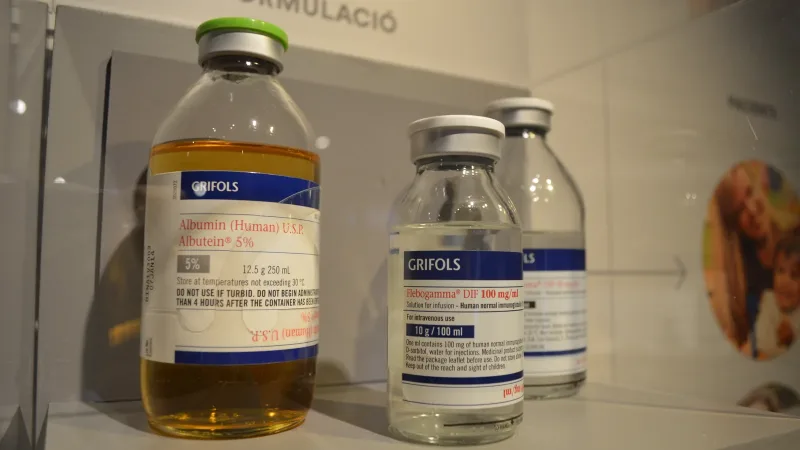
Frascos de productos de Grifols expuestos en una vitrina. Foto: Auledas / Wikimedia Commons, CC BY-SA 4.0.
Quien sigue Grifols lleva dos años mirando la deuda. Es lógico: fue el problema que casi se lleva por delante a la compañía. Pero los números del tercer trimestre, remitidos a la CNMV el 2 de noviembre, cambian el orden de las preguntas. Grifols elevó su beneficio neto un 28% hasta septiembre, hasta 390 millones de euros, rebajó el apalancamiento por debajo de cuatro veces y no tiene vencimientos significativos hasta el cuarto trimestre de 2028. La deuda sigue ahí, pero ya no marca la agenda de las próximas semanas. La marca un ensayo clínico.
Se llama SPARTA, y Grifols espera tener sus resultados principales antes de que acabe el cuarto trimestre de 2026. Es decir, en las próximas semanas. Nuestra tesis es sencilla: hoy SPARTA puede mover más la lectura de la acción que cualquier décima de apalancamiento.
La deuda ha dejado de ser el reloj
Según la propia compañía, la ratio de apalancamiento neto bajó a 3,98 veces en septiembre, desde 4,2 un año antes y 5,1 en septiembre de 2024. Tras refinanciar lo que vencía en 2027, el siguiente muro relevante queda a dos años vista. Eso no convierte a Grifols en una empresa barata ni sin riesgo, pero sí le da algo que no tenía: tiempo.
Y cuando una compañía tiene tiempo, el mercado deja de preguntar si llega a final de año y empieza a preguntar cuánto puede crecer. Ahí es donde aparece alfa-1.
Un negocio pequeño dentro de Grifols, con la mayor palanca
El déficit de alfa-1 antitripsina es una enfermedad genética que puede causar enfisema. Grifols la trata con Prolastin-C y, según su presentación de resultados del tercer trimestre de 2025, ingresaba por esta franquicia entre 700 y 750 millones de euros en doce meses, con cerca del 70% de cuota de mercado. Lo más interesante es lo que falta: según su presentación de 2026, entre el 85% y el 90% de los pacientes sigue sin diagnosticar. Además, el 70% de esas ventas está en Estados Unidos. Fuera, la propia Grifols habla de «limitaciones de reembolso».
SPARTA va precisamente de eso. En su documentación de 2025, la compañía fijaba tres objetivos para el ensayo: reforzar sus argumentos ante los pagadores estadounidenses, conseguir un reembolso más amplio en la Unión Europea y permitir el lanzamiento de Prolastin-C Liquid en mercados clave. No es un fármaco nuevo que pueda nacer o morir. Es la prueba que debe convertir un producto ya vendido en uno con mucho más mercado.
El precedente que conviene recordar
SPARTA es, según Grifols, el mayor ensayo aleatorizado, doble ciego y controlado con placebo hecho hasta ahora en terapia de reemplazo para alfa-1: 345 pacientes, 37 centros, 16 países y tres años de tratamiento con dos dosis semanales frente a placebo. La variable principal es la pérdida de densidad pulmonar medida por TAC. El último paciente hizo su última visita en agosto.
El listón no es trivial. El ensayo RAPID, de CSL Behring con un producto similar y publicado en The Lancet en 2015, no alcanzó la significación estadística en su variable combinada (p=0,06), aunque sí la logró en la medición a capacidad pulmonar total (p=0,03). Aquella lectura mixta dio argumentos a los médicos, pero no cerró el debate sobre la eficacia clínica. SPARTA es más largo, más grande y prueba una dosis doble. Eso aumenta sus opciones, pero no garantiza nada.
Tres lecturas posibles
Un resultado claro, con la dosis alta separándose del placebo, daría a Grifols lo que buscaba: argumentos ante las aseguradoras de Estados Unidos y ante los sistemas sanitarios europeos, donde hoy vende mucho menos. Sería un segundo motor de crecimiento, junto a las inmunoglobulinas, que no depende de recortar costes ni deuda.
Un resultado mixto, al estilo de RAPID, dejaría todo más o menos como está. El producto se seguiría vendiendo, pero la expansión fuera de Estados Unidos seguiría cuesta arriba y el mercado volvería a mirar la deuda y la albúmina en China, cuyas ventas cayeron un 13,2% a tipo de cambio constante en el tercer trimestre.
Un fracaso no borraría unas ventas que ya existen, pero dañaría la historia de crecimiento de una franquicia que la compañía presenta como «potencial aún no desarrollado». Y con ello una parte de lo que justificaría una revalorización.
Nuestra opinión
Creemos que el debate sobre Grifols debe moverse de la deuda a la ejecución, y SPARTA es su primera prueba visible. El trimestre demuestra que el saneamiento avanza: más beneficio, más caja y vencimientos lejanos. Lo que todavía no ha demostrado Grifols es que pueda volver a crecer con fuerza en algo distinto de las inmunoglobulinas. Alfa-1 es la candidata más clara, y en pocas semanas sabremos si tiene la evidencia que necesita.
No conviene anticipar el resultado ni tratar el ensayo como una apuesta binaria sobre toda la compañía, porque no lo es. Pero sí conviene tenerlo marcado: el titular que llegue antes de fin de año dirá más sobre el valor de Grifols a cinco años que cualquier décima de apalancamiento. Nosotros esperamos a ver la dosis alta frente al placebo antes de cambiar nuestra lectura.
Fuentes: resultados del 3T 2026 de Grifols remitidos a la CNMV (registro 43451, 2 de noviembre de 2026); nota de Grifols sobre la última visita de SPARTA (10 de agosto de 2026); presentación de resultados del 3T 2025 (datos de la franquicia alfa-1 y objetivos de SPARTA); ensayo RAPID, The Lancet, 2015. Las previsiones y plazos son de la compañía.
Esto no es una recomendación de inversión.
¿Qué esperas de SPARTA? Coméntalo en el foro de Grifols.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión