Enagás vuelve a por Teréga y la paga más barata
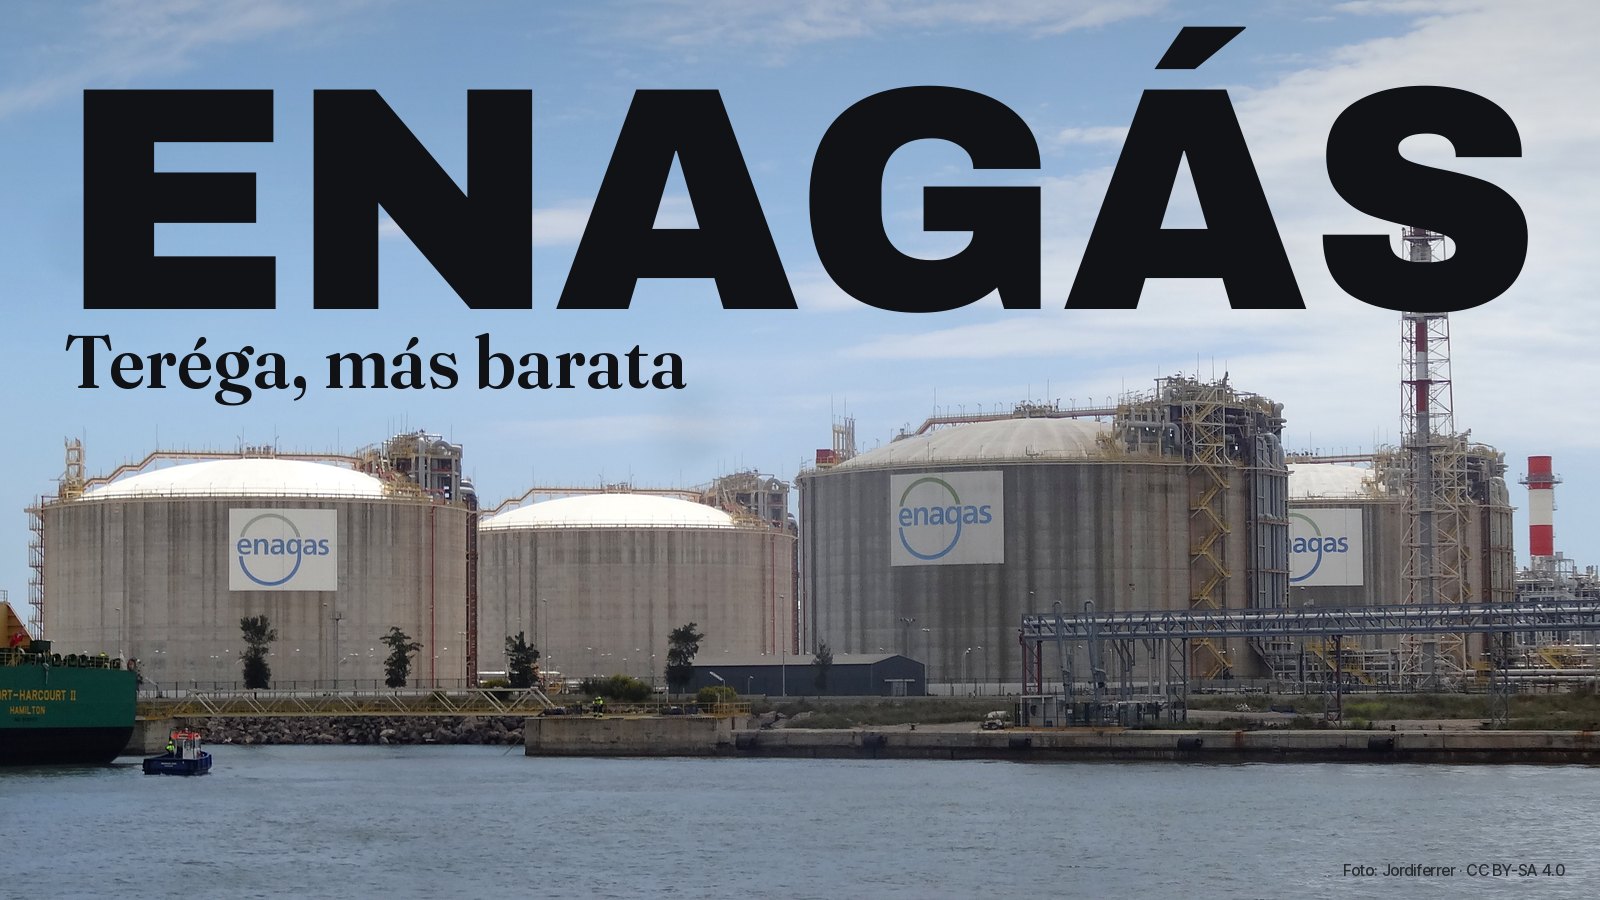
Foto: Jordiferrer / Wikimedia Commons, CC BY-SA 4.0 (recortada). Planta de regasificación de Enagás en el Puerto de Barcelona, 12 de mayo de 2016. Diseño de forobolsa.es.
Enagás ha firmado con EDF la compra del 18% de Teréga, el operador gasista del suroeste de Francia, por 311 millones de euros, y llegará así al 49,5% de su capital, según comunicó a la CNMV este viernes a las 07:57. La noticia no es solo que repite: es que esta vez paga menos por cada punto del capital que hace cuatro meses, y que con esta compra se convierte en el primer accionista de una empresa que, según el propio pacto de socios, seguirá sin controlar.
El precio que nadie ha comparado
El 30 de julio, Enagás cerró la compra del 31,5% de Teréga al fondo GIC por 573 millones. Hoy paga 311 millones por el 18% de EDF. Si se ponen las dos operaciones en la misma escala, el resultado es claro:
- En julio, cada punto del capital le costó unos 18,2 millones, lo que implica valorar el 100% de las acciones de Teréga en unos 1.820 millones.
- Ahora, cada punto le sale por unos 17,3 millones: unos 1.730 millones por el 100%.
- La diferencia es de un 5% a favor de Enagás en cuatro meses (cálculo propio con las dos comunicaciones oficiales).
Dos matices honestos. Es un precio por las acciones, no por la empresa entera, porque las comunicaciones no dan la deuda de Teréga. Y no sabemos si el paquete de EDF llevaba en el pacto de socios derechos distintos de los del de GIC. Aun así, comprar más barato al segundo vendedor que al primero dice algo: EDF tenía menos alternativas, o menos prisa por exprimir el precio, y Enagás lo ha aprovechado.
Primer accionista, pero sin las llaves
Con el 49,5%, Enagás supera a la italiana Snam, que conserva el 40,5%, y deja a Predica (Crédit Agricole Assurances) con el 10%. Pero la compañía es tajante: no habrá cambio de control ni de gobernanza, y Teréga seguirá en sus cuentas por puesta en equivalencia.
Eso tiene una consecuencia que el accionista debe tener presente. Teréga no consolida: ni sus ventas ni su deuda entran en las cuentas de Enagás, solo su parte del beneficio, que la compañía suma a su EBITDA en la línea de participadas. La deuda que Enagás pide para pagarla, en cambio, sí entra entera. A septiembre, el grupo debía 2.979 millones netos, con un ratio de deuda sobre EBITDA ajustado de 4,6 veces. Si se le suman a pelo los 311 millones (estimación nuestra, sin contar la caja que genere el cuarto trimestre), la deuda neta se acercaría a los 3.290 millones, mientras el EBITDA solo recoge una parte del beneficio de Teréga.
Por qué la agencia de rating no se asusta
Aquí está la parte buena. El 5 de noviembre, S&P ratificó a Enagás en BBB+, la puso en vigilancia positiva y, sobre todo, bajó del 15% al 12% el umbral de fondos de operaciones sobre deuda neta que le exige para mantener esa nota. Enagás cerró septiembre en el 20,5%. La propia agencia citó las compras de Teréga y Saggas como un punto a favor, porque aumentan el peso de activos regulados europeos. Es decir: Enagás tiene margen de balance para esta compra, y la agencia que vigila ese balance le ha dado permiso implícito.
La rentabilidad es otro asunto. En los dos meses que tuvo el 31,5% en el tercer trimestre, Teréga aportó 7,4 millones a las participadas. Si ese ritmo se mantuviera (una extrapolación burda, porque dos meses no hacen un año), el nuevo 18% sumaría del orden de 25 millones anuales, frente a unos 6,5 millones de intereses si se financiara al coste medio de la deuda del grupo, del 2,1%. El problema es que el dinero nuevo rara vez se pide al coste medio.
Nuestra opinión
Nuestra tesis: es una buena compra en precio y en lógica industrial, pero no cambia el dilema de fondo del accionista de Enagás. Teréga es la otra mitad de las interconexiones de Irún y Larrau y socia en el hidroducto BarMar entre Barcelona y Marsella; tener casi la mitad de ella convierte a Enagás en una pieza central del gas entre la península y Francia, y hacerlo un 5% más barato que en julio es gestión, no suerte.
- Contexto: la empresa lo llama «rotación de activos», pero para el bolsillo del accionista es una compra con deuda. En cuatro meses ha puesto 884 millones en Teréga, cerca de una quinta parte de lo que vale toda Enagás en bolsa (unos 4.760 millones a 18,27 euros por acción, cotización diferida del 13/11 en forobolsa).
- Comparativa: Snam sigue siendo el otro gran socio industrial. Que una italiana y una española compartan casi el 90% de un operador francés obliga a entenderse; el pacto que impide a cualquiera de las dos mandar sola es una protección para ambas, pero también un techo.
- Riesgos: que el cierre se retrase más allá de 2026; que el regulador francés apriete la retribución de Teréga; y que el dividendo de 1 euro por acción, que ya cuesta más que el beneficio recurrente previsto para el año, se tenga que pagar con un balance más cargado.
- Catalizadores: el cierre de la operación antes de fin de año, la resolución de la vigilancia positiva de S&P y el Plan Estratégico 2027-2032 que la compañía ya anticipa.
- Qué nos haría cambiar de opinión: que el plan 2027-2032 recorte el dividendo para financiar más compras, o que el ratio de fondos sobre deuda se acerque al nuevo umbral del 12%. En el lado contrario, una subida de rating confirmaría que la apuesta francesa sale gratis en términos de crédito.
Para seguir la operación y comentar con otros inversores, pasa por el foro de Enagás.
Esto no es una recomendación de inversión.
Fuentes
- CNMV, otra información relevante n.º 43647 de Enagás (13/11/2026, 07:57, hora de Madrid): «Enagás incrementa en un 18% su participación en Teréga, hasta el 49,5% de su capital social».
- CNMV, otra información relevante n.º 43507 de Enagás (05/11/2026): S&P ratifica el BBB+, vigilancia positiva y umbral de FFO/DN del 12%.
- Enagás, nota de resultados de enero-septiembre de 2026 (compra del 31,5% de Teréga a GIC por 573 millones, deuda neta, ratios y aportación de participadas).
- Cálculos propios de forobolsa.es con esos documentos oficiales. Cotización y capitalización: ficha de Enagás en forobolsa.es (diferida, 13/11/2026 09:54).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión