Enagás gana el laudo a Perú: no es un cheque, es una llave
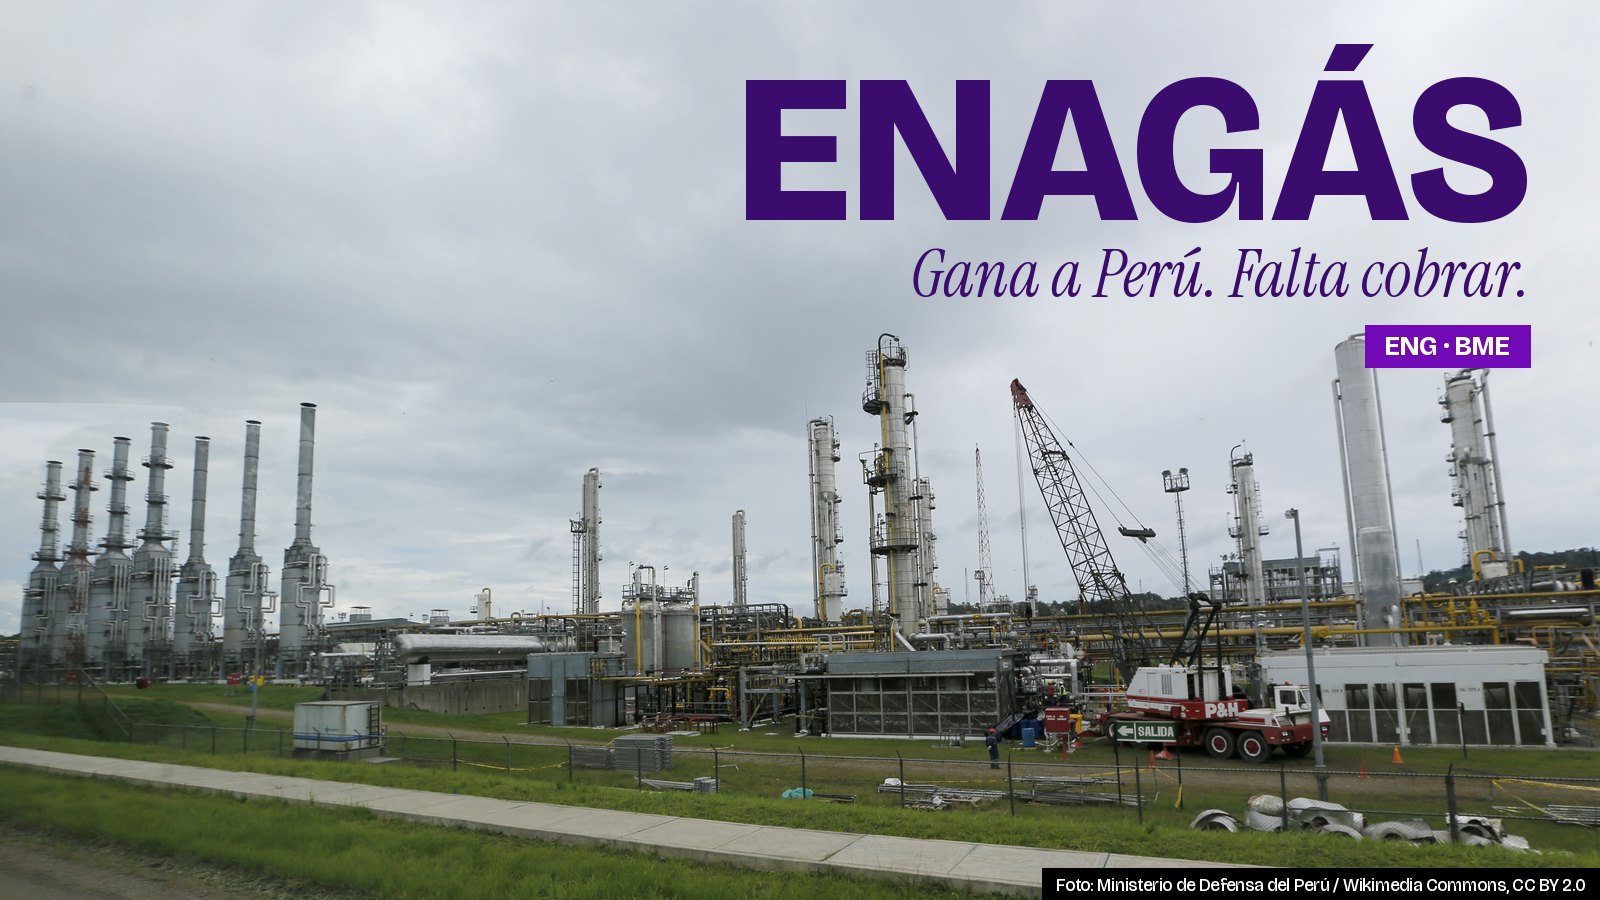
Foto: Ministerio de Defensa del Perú / Wikimedia Commons, CC BY 2.0 (recortada). Diseño de forobolsa.es.
Enagás ha ganado su segundo arbitraje contra Perú. El tribunal del CIADI, el órgano de arbitraje del Banco Mundial, concluye que Lima vulneró el tratado de inversiones con España al impedir que la compañía sacara del país los dividendos de su participación en Transportadora de Gas del Perú (TGP), el gasoducto que lleva el gas de Camisea hasta la costa. Le ordena dejarla transferir los dividendos ya devengados y los futuros, devolverle una garantía de 65 millones de dólares y pagar más de 4 millones en costas, según comunicó Enagás a la CNMV a las 08:30. La prensa lo ha resumido como un cheque de casi 63 millones de euros. Nosotros no lo vemos así: el valor del laudo no está en ese cheque, está en la llave que devuelve.
El dinero que ya era suyo
La garantía no es dinero que Perú tenga que poner. Es una carta fianza bancaria que Enagás entregó para cumplir la Ley 30737, la norma que Lima aprobó en 2018 tras el caso Odebrecht para asegurarse posibles indemnizaciones por corrupción, y que metió a su filial en la llamada «categoría 2» por su papel en el fallido Gasoducto Sur Peruano. Según comunicó la propia Enagás en mayo de 2025, como contrapartida mantiene en bancos peruanos depósitos de importe equivalente a esa fianza. Devolver la garantía significa que la empresa recupera el uso de su propio dinero. Lo único que sale de verdad del bolsillo peruano son las costas.
Tampoco hay ya una gran bolsa de dividendos atrapada esperando este fallo. Desde el primer laudo, el de diciembre de 2024 sobre el Gasoducto Sur, que ya consideró el bloqueo contrario al tratado, Enagás «optimizó su caja en Perú», en palabras de su presentación de resultados de 2025: dejó en el país depósitos del orden de la fianza y poco más. Quien espere hoy un ingreso extraordinario que engorde el dividendo se va a llevar una decepción.
Lo que de verdad protege
La cifra importante no sale en ninguna nota de hoy. En las cuentas anuales de 2025, TGP aparece como la participada que más dividendos aprueba para Enagás: 71 millones de euros de un total de 146, casi la mitad de todo lo que le aprobaron sus sociedades participadas ese año. La segunda, el gasoducto europeo TAP, se queda en unos dos tercios de esa cifra.
Puesto en la escala del accionista, ese flujo equivale a unos 27 céntimos por acción al año, más de una cuarta parte del euro de dividendo que Enagás promete. El laudo no crea ese dinero, que TGP ya reparte, pero sí quita la amenaza de que vuelva a quedarse en Perú por decreto. Para una compañía cuyo dividendo ya cuesta más que el beneficio recurrente que espera ganar este año, blindar su principal fuente exterior de caja no es un detalle jurídico: es un pilar.
Hay un segundo efecto, menos visible. TGP vale en libros unos 357 millones de euros, en torno a un 8 % de lo que hoy capitaliza Enagás en bolsa. Una participación cuyos dividendos no se pueden sacar del país vale menos para cualquier comprador. Con el laudo en la mano, el 28,95 % de TGP se vuelve un activo más fácil de valorar y, llegado el caso, de vender.
Laudo no es cobro: el precedente del Gasoducto Sur
Aquí conviene enfriar el entusiasmo. Perú ya perdió el primer arbitraje, el del Gasoducto Sur, y la reacción fue pedir su anulación. Lo hizo una semana después de que el tribunal elevara la condena en mayo de 2025, y esa petición bastó para suspender la ejecución. El procedimiento sigue abierto: la vista se celebró en Washington a finales de junio y los escritos finales se entregaron en agosto. Según las cuentas de 2025, Perú debe a Enagás unos 305 millones de dólares por ese caso, pero la compañía solo los contabiliza por unos 235. Es decir, la propia compañía descuenta que no cobrará el laudo entero, o no pronto.
El convenio del CIADI da a Perú 120 días para pedir también la anulación de este segundo laudo, y nada indica que vaya a renunciar a ese derecho. Por eso pesa tanto la última frase del comunicado, en la que Enagás vuelve a ofrecer «diálogo constructivo». Una empresa con la ejecución asegurada no necesita ofrecer diálogo. Esta, sí.
Queda además el frente penal. Las cuentas de 2025 mantienen como pasivo contingente una posible reparación civil ligada a la investigación por el Gasoducto Sur, con una horquilla de referencia de entre cero y 242 millones de dólares. La compañía no la provisiona porque sus abogados ven improbable una condena, y en enero un juez peruano declaró inadmisible la pretensión civil, aunque la Procuraduría puede subsanarla. Mientras ese proceso siga vivo, Lima tendrá un argumento para retrasar la ejecución.
Nuestra opinión
Es una buena noticia, pero de las que se notan en el riesgo, no en la cuenta de resultados. Enagás llevaba desde 2018 con su participada más generosa sometida a una restricción política, y casi cinco años litigando contra ella. El laudo convierte esa restricción en una ilegalidad declarada por un tribunal internacional, y eso vale más que los 63 millones de los titulares, que en su mayor parte ya eran suyos.
- Contexto: con este son dos los laudos favorables contra Perú. El primero sigue congelado; el segundo nace con el mismo riesgo de anulación.
- Comparativa: frente al primer laudo, que traía una condena de cientos de millones, este es más modesto en dinero y más útil en el día a día: no depende de que Perú pague, solo de que deje de bloquear. El mercado lo ha recibido sin ruido, con la acción casi plana a primera hora.
- Riesgos: que Perú pida la anulación y se suspenda la ejecución; que una reforma o un nuevo gobierno endurezcan otra vez el control de transferencias; y que el proceso penal reabra la vía de la reparación civil.
- Catalizadores: la decisión del comité de anulación sobre el Gasoducto Sur, la cancelación efectiva de la fianza y cualquier movimiento sobre el futuro del 28,95 % de TGP, que con el laudo gana atractivo para un comprador.
- Qué nos haría cambiar de opinión: a mejor, un acuerdo con Lima que liquide a la vez los dos laudos, porque convertiría papel en caja de golpe. A peor, una petición de anulación con suspensión de este segundo laudo, o que Perú volviera a bloquear los dividendos pese a la condena.
Para seguir la ejecución del laudo y comentarlo con otros accionistas, pasa por el foro de Enagás.
Esto no es una recomendación de inversión.
Fuentes
- CNMV, otra información relevante de Enagás (18/11/2026, 08:30, hora de Madrid): laudo del CIADI en el caso ARB/21/65 sobre TGP y COGA.
- Enagás, información privilegiada del 26/05/2025 (rectificación del laudo de GSP, condena de unos 302 millones de dólares y depósitos en Perú equivalentes a la carta fianza).
- Enagás, presentación de resultados de 2025 (apartado «Resolución laudo GSP») e Informe Anual 2025 con las cuentas consolidadas: dividendos aprobados por participadas, valor en libros de TGP, carta fianza de 65,5 millones de dólares, valor razonable del derecho de cobro de GSP y pasivos contingentes en Perú.
- CIADI, fichas de los casos ARB/18/26 (procedimiento de anulación de GSP) y ARB/21/65; Convenio del CIADI, artículo 52.
- Cálculos propios de forobolsa.es con esos documentos. Acciones en circulación: 261.990.074 (cuentas 2025). Capitalización: ficha de Enagás en forobolsa.es (diferida, 18/11/2026 09:57).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión