Enagás gana un 22 % menos y mantiene el euro de dividendo
Enagás ganó 204,1 M€ hasta septiembre, un 22 % menos, porque 2025 tuvo más plusvalías. El recurrente cae un 5,4 % y mantiene el dividendo de 1 €.
La gestora de la red gasista remitió las cuentas de los nueve primeros meses a la CNMV el 20 de octubre a las 08:02 (hora de Madrid), antes de la apertura, con número de registro 43221. La caída del beneficio impresiona más que la del negocio: casi toda la diferencia viene de las ventas de activos que inflaron las cuentas de 2025.
Las cifras de los nueve meses
- Beneficio después de impuestos: 204,1 M€, frente a 262,8 M€ un año antes. Es un 22,3 % menos (cálculo propio: la empresa no publica ese porcentaje).
- Beneficio recurrente (sin el efecto de la rotación de activos): 195,8 M€, frente a 206,9 M€ (−5,4 %). La empresa dice que va en línea con su objetivo para 2026, de unos 235 M€.
- Ingresos totales: 696,7 M€ (−2,0 %). Los regulados bajan un 4,3 %, hasta 663,0 M€, y los otros ingresos de explotación suben a 33,7 M€. Los 711,2 M€ que circulan son los ingresos de los nueve meses de 2025, no los de este año.
- EBITDA: 491,5 M€ (−2,9 %), con un objetivo anual de 620 M€. Las sociedades participadas aportan 145,8 M€ (+23,9 %), gracias a la ampliación del gasoducto TAP y a la compra del 31,5 % del operador francés Teréga, que suma 7,4 M€ desde el 30 de julio.
- Deuda neta: 2.979 M€, frente a 2.475 M€ en diciembre, porque incluye los 573 M€ pagados por Teréga. La ratio deuda neta/EBITDA ajustado sube de 3,6 a 4,6 veces y la de FFO/deuda neta baja del 25,7 % al 20,5 %. El coste medio de la deuda bruta es del 2,1 %.
Por qué el beneficio cae un 22 % y el recurrente solo un 5,4 %
La explicación está en las ventas de activos. En los nueve meses de 2025, el beneficio sumaba 55,8 M€ de rotación de activos: la venta de Soto de la Marina (5,1 M€), la de Sercomgas (9,6 M€) y la plusvalía contable neta de GSP (41,2 M€). Este año ese efecto se queda en 8,3 M€, que según la empresa vienen principalmente de la venta del 40 % de Enagás Renovable.
La caída del recurrente tiene otro origen. Enagás la atribuye al marco regulatorio 2021-2026, que le resta 45,1 M€ de ingresos regulados, compensado solo en parte por el buque Alisios (+5,4 M€ de EBITDA) y por la compra de la empresa de fibra óptica Axent (+5,9 M€). El resultado financiero empeora de −34,4 a −40,5 M€ porque la caja media es menor. El sellado de los pozos de Castor infla ingresos y gastos casi por igual (108,7 y 103,2 M€), así que apenas mueve el resultado.
El dividendo: 1 € por acción
Enagás mantiene el objetivo de dividendo de 1 € por acción para 2026 y, en la nota de prensa, se compromete a «mantener la política de dividendo de 1 euro por acción». Es la misma cifra que con cargo a 2025: 0,40 € a cuenta, pagados en diciembre de 2025, y 0,60 € complementarios, pagados el 2 de julio. En los últimos años el dividendo a cuenta se ha abonado en diciembre.
Las posiciones cortas suman el 4,82 %
El registro de la CNMV, consultado el 21 de octubre, recoge seis posiciones cortas de al menos el 0,5 % del capital, que suman el 4,82 %: BlackRock (1,25 %, posición del 19/10), Millennium (0,90 %, 20/10), Point72 (0,85 %, 20/10), ExodusPoint (0,70 %, 20/10), Wellington (0,62 %, 01/10) y Eleva Capital (0,50 %, 04/04/2025).
Las tres posiciones fechadas el 20 de octubre, el día de los resultados, no son fondos nuevos: son cambios de fondos que ya estaban. Point72 sube del 0,73 al 0,85 % y ExodusPoint del 0,67 al 0,70 %, pero Millennium baja del 1,08 al 0,90 %. En conjunto, la suma pasa del 4,85 % al 4,82 %. Un día antes, BlackRock había bajado del 1,47 % al 1,25 %. Solo son públicas las posiciones de al menos el 0,5 %, así que el total real puede ser mayor.
Lo seguimos en el foro de ENAGÁS.
Nuestra opinión
El −22 % asusta más de lo que debería; lo que merece atención es que el euro de dividendo ya supera al beneficio recurrente.
El negocio recurrente cae un 5,4 %, por el recorte regulatorio que ya se conocía, y, según la propia empresa, va camino de sus objetivos de beneficio y EBITDA. Lo que vigilamos es otra cosa. El complementario de 0,60 € costó 156,5 M€, así que un euro entero por acción supone unos 260 M€ al año, por encima de los 235 M€ de beneficio recurrente que Enagás espera para 2026. A la vez, la deuda ha subido a 4,6 veces el EBITDA ajustado tras la compra de Teréga. Los riesgos son el nuevo marco regulatorio 2027-2032, que según la empresa supondrá un ahorro del 10 % para el sistema gasista, y unas posiciones cortas que siguen cerca del 5 % del capital. Los catalizadores son el cuarto trimestre, cuando se reconoce la mayor parte de los ingresos regulados asociados al COPEX, la aportación de Teréga y el cierre de la compra del 20 % de Saggas. Cambiaríamos de opinión si Enagás no llegara a los 235 M€ de beneficio recurrente o si la ratio FFO/deuda neta se acercara al 15 % que la empresa fija como suelo compatible con su rating BBB+. No es una recomendación de compra ni de venta.
Fuentes
- Enagás, informe de resultados de los nueve meses de 2026, CNMV, registro 43221 (20/10/2026, 08:02).
- Enagás, nota de prensa de los resultados de los nueve primeros meses de 2026 (20/10/2026).
- Enagás, historial de dividendos.
- CNMV, registro de posiciones cortas de Enagás, con el historial de cada titular (consultado el 21/10/2026, 18:47, hora de Madrid). Fechas de posición, no de publicación.
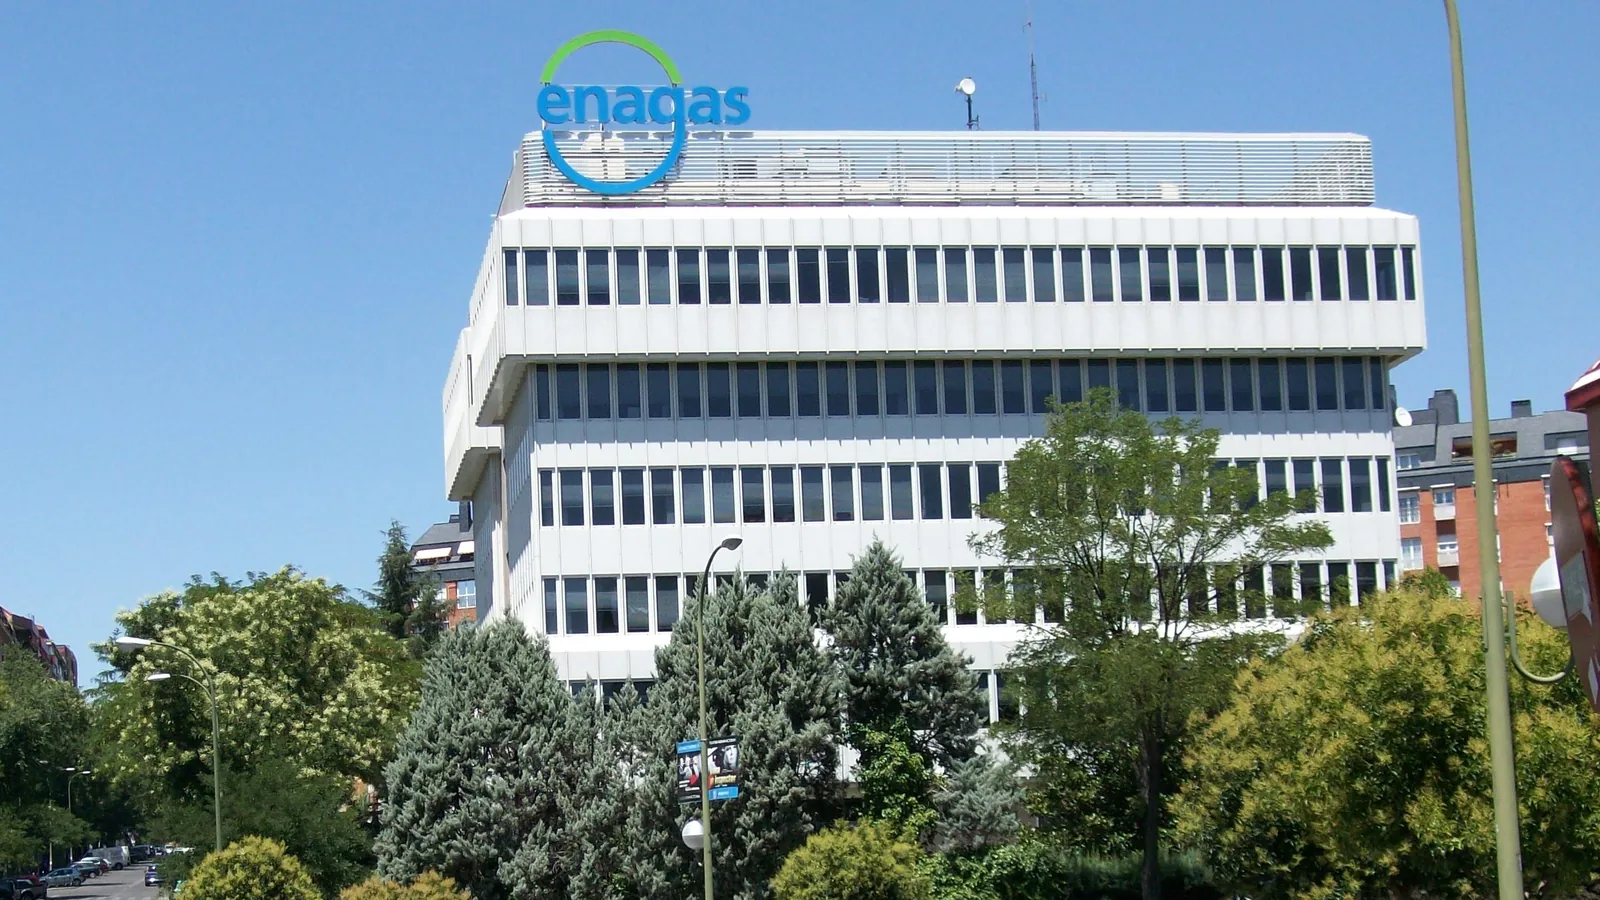
Foto de portada: Moríñigo / Wikimedia Commons, CC BY-SA 4.0 (sede de Enagás en Madrid, 25 de julio de 2009; recortada a 16:9 y redimensionada).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión