PharmaMar, el futuro
Ampollas de un medicamento inyectable genérico (no es Zepzelca). El 71% de los ingresos de PharmaMar depende de la lurbinectedina. Foto: Lee Haywood, CC BY-SA 2.0, vía Wikimedia Commons. Recortada y redimensionada.
Quedan 37 meses. El 13 de diciembre de 2029 caduca en EE.UU. la patente del compuesto de Zepzelca, el fármaco del que salen 71 de cada 100 euros que ingresa PharmaMar. El reloj está en el Orange Book de la FDA. Siete fabricantes de genéricos ya han pedido permiso para copiarlo y Jazz, su socio en EE.UU., les ha llevado a los tribunales. No hay fecha de juicio. Y este jueves, 29 de octubre, la compañía ha presentado las cuentas de los nueve primeros meses: su caja neta bajó 16,6 millones en el tercer trimestre.
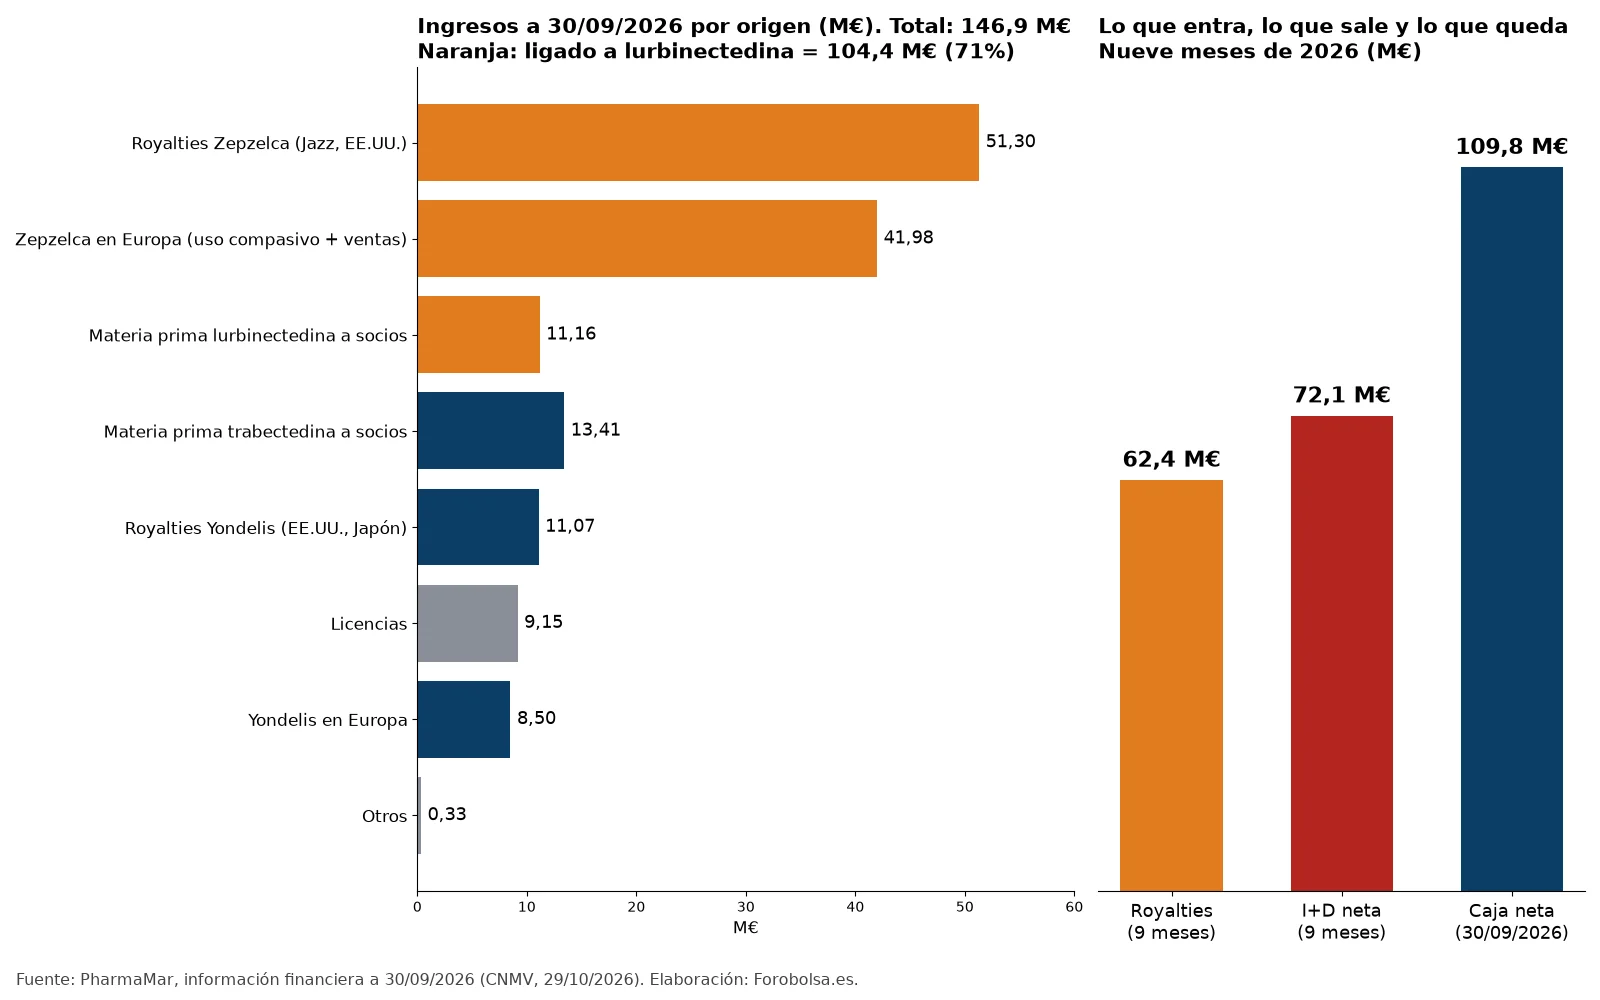
¿Y a mí qué? Al cierre del 28 de octubre, víspera de las cuentas (68,60 euros en BME), 1.000 euros compran unas 14,6 acciones. Las cifras de la empresa hasta septiembre: entraron 62,4 millones de euros de royalties, 51,3 millones de ellos de Zepzelca; salieron 72,1 millones en investigación, y la caja neta era de 109,8 millones a 30 de septiembre. Los royalties pagan el 86% del laboratorio. No todo.
El negocio de hoy: un fármaco y dos vías de cobro
PharmaMar ingresó 146,9 millones hasta el 30 de septiembre, un 12% más que un año antes. De ellos, 104,4 millones están ligados a la lurbinectedina: 51,3 de royalties de Jazz por las ventas en EE.UU., 41,98 de Zepzelca en Europa y 11,16 de materia prima vendida a socios. Yondelis, el fármaco veterano, aporta 33 millones entre ventas, royalties y materia prima. El resto, 9,5 millones, son licencias y otros ingresos.
En Europa casi todo sigue siendo uso compasivo, sobre todo en Francia: 27,07 millones. Las ventas comerciales, en Suiza y desde julio en Alemania y Austria, fueron 14,91 millones, un 54,7% más. En total, Zepzelca ingresó en Europa 41,98 millones, frente a 31,44 un año antes: un 33,5% más. Solo en el tercer trimestre fueron 16,8 millones (cálculo propio frente a los 25,15 de junio). La Comisión Europea aprobó Zepzelca el 1 de junio y la empresa ya ha empezado a presentar los dosieres de acceso al mercado en la UE. El cambio de uso compasivo a precio de reembolso será el gran giro de 2027. La empresa espera reembolso en España, Francia e Italia en primavera y en el 95% de la UE en un año.
En EE.UU. manda Jazz. Vendió 206,8 millones de dólares de Zepzelca en el primer semestre, un 50% más. El impulso es la primera línea: la FDA aprobó el 2 de octubre de 2025 la combinación con atezolizumab como mantenimiento en cáncer de pulmón microcítico extendido. En el ensayo IMforte redujo un 46% el riesgo de progresión y un 27% el de muerte. La segunda línea, en cambio, se apaga: Jazz anunció que pediría a la FDA en el tercer trimestre retirar esa indicación. PharmaMar insiste en que no afecta a la primera. Hasta septiembre, los royalties de Zepzelca en EE.UU. sumaron 51,3 millones, un 56% más según la empresa. Pero la parte del tercer trimestre es una estimación: Jazz no publica sus ventas hasta el 2 de noviembre y, si hay diferencia, PharmaMar la corrige el trimestre siguiente.
El reloj de las patentes
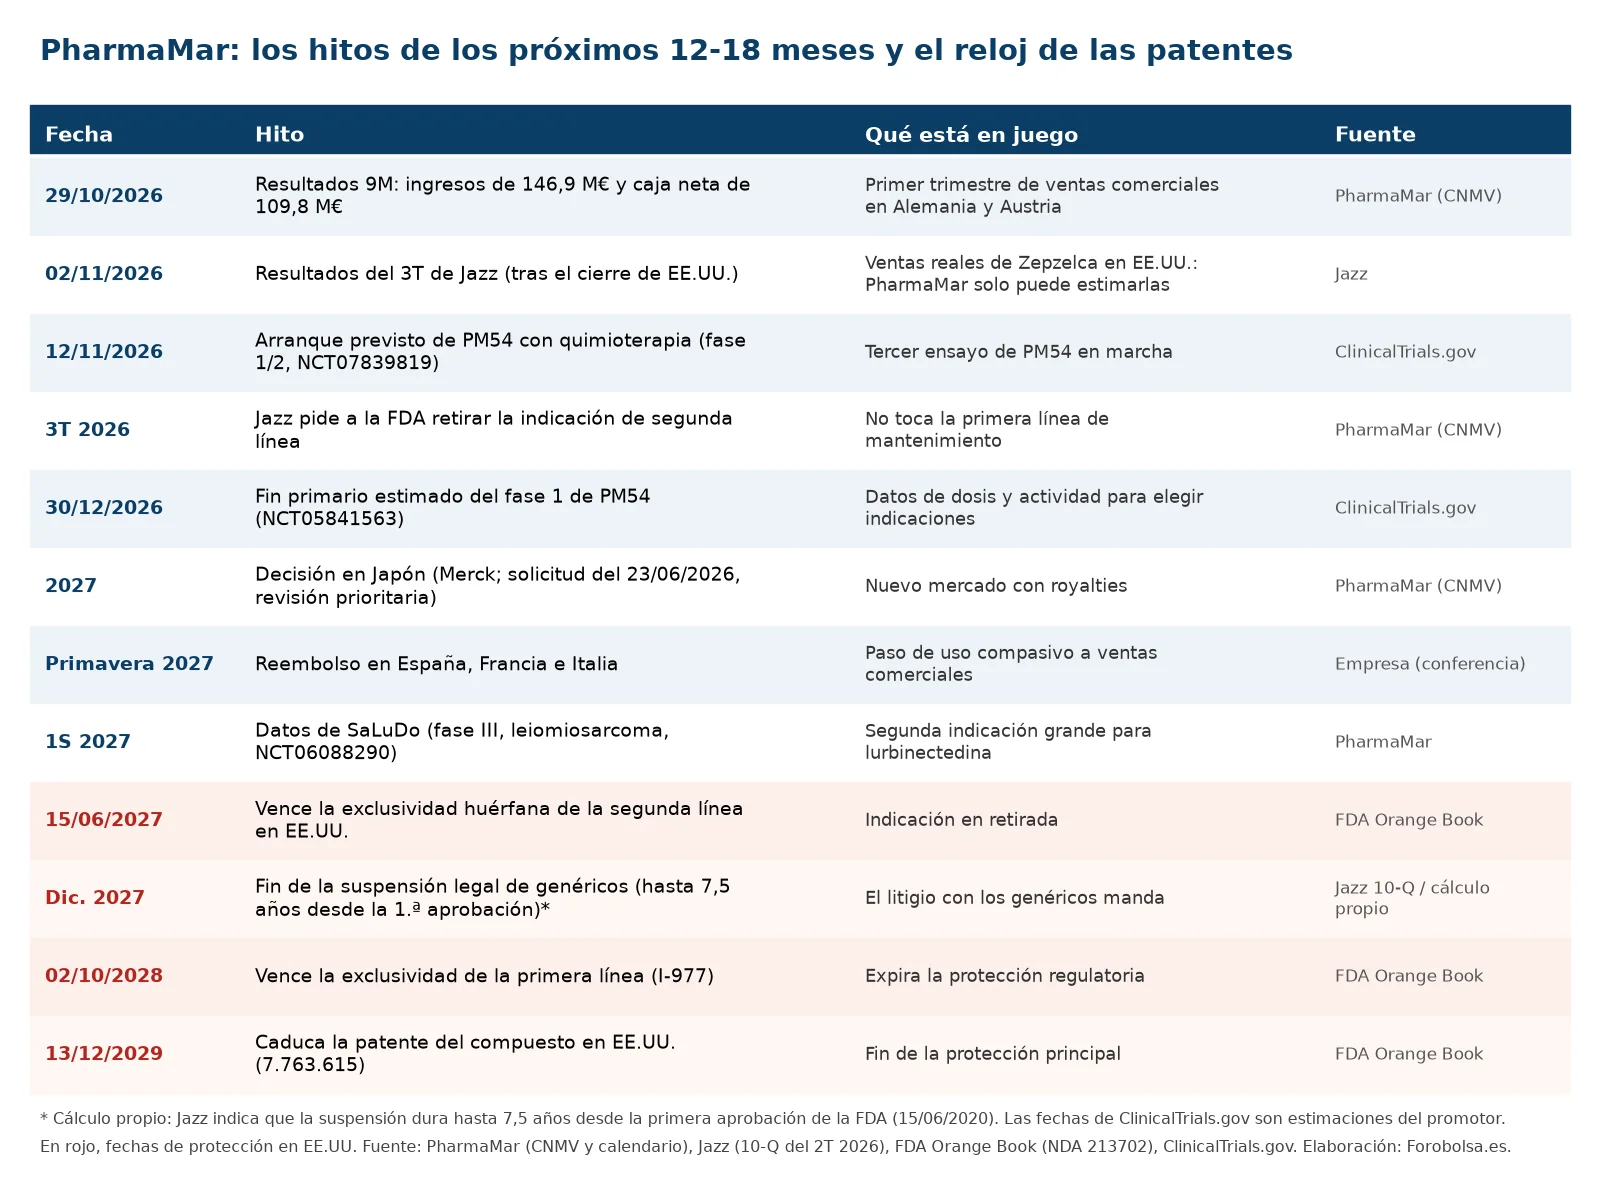
El Orange Book lista dos patentes y dos exclusividades para Zepzelca:
- 15/06/2027: vence la exclusividad de medicamento huérfano de la segunda línea.
- 02/10/2028: vence la exclusividad de tres años por la nueva indicación de primera línea.
- 13/12/2029: caduca la patente del compuesto (US 7.763.615).
- 29/05/2040: caduca una patente de método de uso (US 12.746.240).
Sandoz, InvaGen, Cipla, Zydus, RK Pharma, MSN y Qilu han presentado solicitudes de genérico que impugnan las patentes. Jazz demandó en Nueva Jersey en septiembre de 2024 y amplió la demanda en 2025. Sandoz salió del pleito en marzo de 2025, sin perjuicio. Los casos se acumularon en marzo de 2026. A Qilu la demandó el 26 de junio de 2026.
La ley congela la aprobación de esos genéricos hasta siete años y medio desde la primera aprobación de la FDA, el 15 de junio de 2020, según el último 10-Q de Jazz. Por cálculo propio, ese plazo acaba hacia diciembre de 2027, salvo sentencia antes. Si Jazz gana, la patente del compuesto aguanta hasta 2029 y la de uso podría estirarse a 2040. Si pierde, la competencia podría llegar antes. Jazz prevé que, si la FDA concede una exclusividad huérfana para la primera línea, dure hasta octubre de 2032. Hoy no figura en el Orange Book.
¿Cuánto vale ese reloj? Al ritmo de los nueve primeros meses, los royalties de Zepzelca sumarían unos 214 millones hasta diciembre de 2029. Son unos 12 euros por acción. Es una cifra bruta, sin descontar ni restar costes. Con los 6 euros de caja neta por acción, salen unos 18 euros. La acción cerró el 28 de octubre en 68,60. Unos 51 euros descuentan algo más: Europa, la cartera de ensayos y que las patentes resistan.
El laboratorio: lo que viene en 12-18 meses
La cartera tiene tres frentes con fecha:
- SaLuDo (NCT06088290): fase III de lurbinectedina con doxorrubicina frente a doxorrubicina sola, en primera línea de leiomiosarcoma metastásico. 469 pacientes, sin reclutar ya. La empresa espera datos en el primer semestre de 2027.
- PM54 (NCT05841563): fase 1 en tumores sólidos, con fin primario estimado el 30/12/2026. En ESMO, el 23 de octubre, mostró seis respuestas parciales. Hay dos ensayos más: con pembrolizumab (NCT07644039, recluta desde mayo) y con quimioterapia (NCT07839819, arranque estimado el 12/11/2026).
- PM534 (NCT05835609): fase 1, con fin primario estimado en octubre de 2026.
- STARFISH-54: la FDA ha autorizado esta plataforma de ensayos de PM54 en combinación. Los dos primeros subestudios lo prueban con irinotecán y con doxorrubicina.
Ecubectedina (PM14) terminó su fase 1 en agosto de 2025 y no figura entre los programas del informe de septiembre. Fuera del laboratorio, Merck pidió en Japón la aprobación el 23 de junio con revisión prioritaria. La decisión puede llegar en 2027. En el trimestre se sumaron Canadá, Catar y Corea del Sur: la empresa cuenta ya 18 territorios con Zepzelca aprobado, incluidos la UE y EE.UU.
Los riesgos
- Concentración: el 71% de los ingresos depende de una molécula.
- Litigio: sin fecha de juicio y con seis aspirantes a genérico aún en el pleito.
- Estimaciones: los royalties del tercer trimestre de Jazz son una previsión. En el primer trimestre de 2025, la estimación superó en 3 millones a lo cobrado.
- Europa: el precio de reembolso aún no está fijado en España, Francia ni Italia. Hasta entonces, casi todo el ingreso europeo es uso compasivo.
- Caja: a 30 de septiembre había 109,8 millones de caja neta, 16,6 menos que en junio. Es casi lo que costó el dividendo de 1 euro por acción de julio, 17,3 millones. Quedan unos 14 meses de I+D neta al ritmo actual. La deuda financiera sube en el año a 67,1 millones, con un préstamo nuevo de 25 millones en julio, y la empresa sigue recomprando acciones.
La acción
PharmaMar cerró el 28 de octubre, víspera de las cuentas, en 68,60 euros. Es un 34% menos que su máximo de cierre del año, 103,60 euros el 5 de mayo. El mínimo, 66,45 euros, fue el 13 de octubre. Capitaliza unos 1.235 millones. Para pagar todo su laboratorio con royalties, estos tendrían que subir un 16%.
Conclusión
El futuro de PharmaMar tiene dos relojes. Uno corre a favor: reembolso europeo en 2027, datos de SaLuDo y Japón. Otro corre en contra: la protección en EE.UU. tiene fechas, y la más cercana que importa es diciembre de 2027. Las cuentas del jueves dicen que el primero avanza: Europa ya ingresa 42 millones en nueve meses, pero la caja ha bajado. El segundo lo decidirá un juez en Nueva Jersey.
Este análisis no es una recomendación de inversión.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión