ArcelorMittal: qué se juega en resultados el 5 de noviembre
ArcelorMittal presenta resultados el 5 de noviembre con un deterioro de unos 1.000 M$ por Ucrania y la primera prueba de las cuotas de acero de la UE.
Serán las primeras cuentas con las cuotas de importación de acero de la UE, en vigor desde el 1 de julio, y tras dar por perdida, por ahora, su planta ucraniana de Kryvyi Rih. En la Bolsa española, la acción (MTS) cotizaba a 56,26 € a las 10:34 de hoy (hora de Madrid), un 0,4 % menos que el lunes, según Yahoo Finance (datos diferidos). Sube un 44 % en el año (cerró 2025 en 39,07 €), pero está un 18 % por debajo de su máximo de 52 semanas, 68,52 €, del 8 de septiembre.
1. El margen por tonelada en Europa
En el segundo trimestre, Europa ganó 697 M$ de EBITDA con 7,14 millones de toneladas enviadas: unos 98 $ por tonelada, frente a unos 70 $ en el primero y 86 $ un año antes. El grupo ganó 155 $ por tonelada, así que Europa sigue siendo la parte menos rentable. La empresa espera que mejore más a medida que se noten las cuotas, y que los envíos europeos del tercer trimestre sean estables o algo mayores, cuando lo habitual en verano es que caigan algo menos de un 10 %.
Ya ha reabierto los altos hornos de Dabrowa (Polonia), en abril, y Fos (Francia), en julio, y Asturias volvió a producir en el segundo trimestre tras el mantenimiento iniciado en septiembre de 2025. Nadie reabre hornos si el precio no cubre el coste.
2. Ucrania: golpe contable, no de caja
El 25 de septiembre, ArcelorMittal comunicó que no puede reanudar con seguridad la actividad de Kryvyi Rih y que prevé un deterioro de unos 1.000 M$ sin salida de caja. El consenso que recoge FXEmpire (cuatro analistas) espera un beneficio de 0,98 $ por acción en el tercer trimestre, unos 745 M$ con 760 millones de acciones. Si el deterioro entra entero en este trimestre, el beneficio neto contable puede salir negativo aunque el negocio mejore.
Ya pasó al revés: en el segundo trimestre de 2025 ganó 1.793 M$ con 1.162 M$ de extraordinarios en el resultado operativo, sobre todo por la compra de Calvert (EE. UU.), y el ajustado fue de 1.005 M$. La cifra útil es el ajustado.
3. La deuda frente a la inversión
La deuda neta pasó de 7.900 M$ a cierre de 2025 a 9.500 M$ en junio, con 10.400 M$ de liquidez. Pesaron la inversión (2.373 M$ en el semestre), unos 2.000 M$ de circulante estacional y 700 M$ devueltos al accionista. Con una inversión prevista de 4.500 a 5.000 M$ en 2026, quedan entre 2.100 y 2.600 M$ para el segundo semestre, cuando espera generar caja y reducir deuda; sus proyectos deberían sumar unos 1.800 M$ de EBITDA potencial.
Dos están en España, según la nota de resultados: el horno eléctrico de Gijón (1,1 millones de toneladas, unos 50 M$ de EBITDA) y la ampliación de Sestao de 0,8 a 1,6 millones de toneladas (unos 100 M$), ambos para el segundo semestre de 2026. El de Gijón (213 M€) va con retraso: la empresa espera arrancarlo antes de fin de año, según dijo a los sindicatos el 25 de septiembre (El Comercio). Y la acería de Gijón paró del 28 de septiembre al 3 de octubre por falta de pedidos de alambrón, según un portavoz citado por Platts.
4. La remuneración al accionista
El 5 de noviembre se anunciará también el último pago del dividendo de 2026, 0,15 $. En euros se fija con el cambio del BCE del 9 de noviembre: en septiembre fueron 0,130 € brutos y 0,111 € netos tras la retención del 15 % en Luxemburgo, según la compañía. Pero lo que pesa son las recompras, a las que destina al menos el 50 % del flujo de caja libre tras el dividendo. Como el deterioro no resta caja, no debería tocar esa cuenta.
Qué mirar el 5 de noviembre
- EBITDA por tonelada en Europa, frente a los 98 $ del segundo trimestre.
- Envíos europeos, frente a 7,1 millones de toneladas.
- Beneficio ajustado frente al contable, y cuándo se registra el deterioro.
- Deuda neta a 30 de septiembre, frente a 9.500 M$.
- Ritmo de recompras y calendario de Gijón y Sestao.
Lo seguimos en el foro de ArcelorMittal.
Nuestra opinión
Creemos que el 5 de noviembre se juzgará a ArcelorMittal por su margen en Europa, no por su beneficio contable.
La tesis: las cuotas y el arancel al carbono en frontera (CBAM) pueden arreglar el punto débil del grupo, y la empresa actúa como si lo creyera. Kryvyi Rih es grave para Ucrania y sus trabajadores, pero para el accionista es sobre todo un apunte contable.
Los riesgos: que la demanda no acompañe (la parada de Gijón lo sugiere en alambrón), que la deuda siga subiendo con la inversión y que el dólar vuelva a pesar, como en el primer semestre.
Los catalizadores: un margen europeo claramente por encima de 100 $ por tonelada, menos deuda y Gijón y Sestao en marcha.
Lo que nos haría cambiar de opinión: un margen europeo por debajo del segundo trimestre pese a las cuotas, una deuda neta por encima de 9.500 M$ o menos recompras. Cualquiera diría que el cambio de ciclo europeo aún no ha llegado.
Fuentes
- ArcelorMittal, resultados del segundo trimestre y primer semestre de 2026 (30/07/2026): nota de resultados. Datos de grupo, segmento Europa, deuda, liquidez, inversión, proyectos de Gijón y Sestao y recompra.
- ArcelorMittal, comunicado sobre Kryvyi Rih (25/09/2026), presentado ante la SEC: documento.
- ArcelorMittal, resultados del cuarto trimestre y del año 2025 (05/02/2026): nota de resultados.
- ArcelorMittal, calendario financiero (resultados del tercer trimestre, 05/11/2026) y calendario de dividendos de 2026.
- Consenso de beneficio por acción del tercer trimestre: FXEmpire, consultado el 20/10/2026.
- Cotización de ArcelorMittal en la Bolsa española (MTS): Yahoo Finance (datos diferidos, 20/10/2026, 10:34, hora de Madrid) · stockanalysis.com.
- Horno eléctrico de Gijón: El Comercio (25/09/2026). Parada de la acería de Gijón: Eurometal, con datos de S&P Global Platts (01/10/2026).
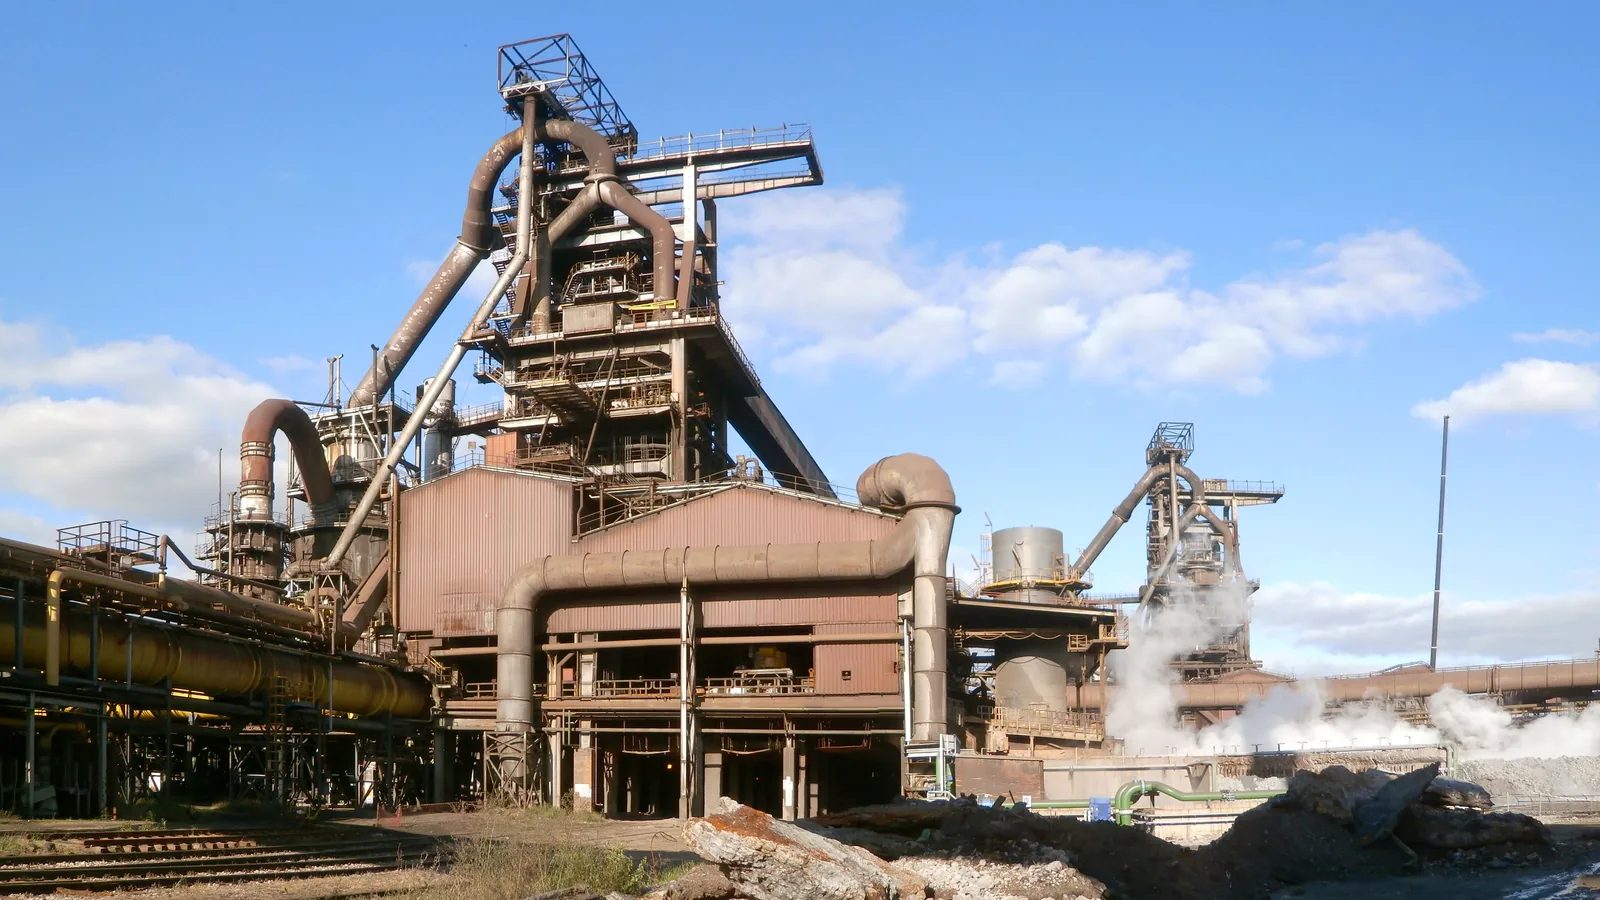
Foto de portada: Borvan53 / Wikimedia Commons, CC BY-SA 4.0 (altos hornos de ArcelorMittal en Gijón, diciembre de 2014; solo recortada a 16:9 y redimensionada, se comparte con la misma licencia).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión