Contrasplit de OHLA: un cambio necesario
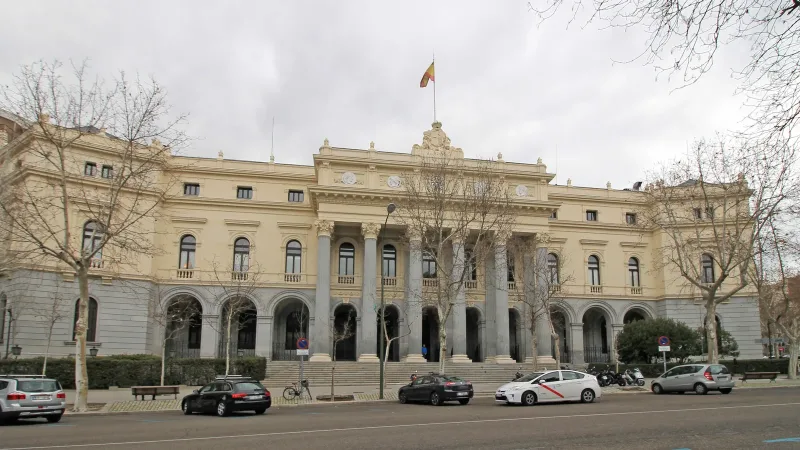
Foto: Benjamín Núñez González · CC BY-SA 4.0
Contrasplit de OHLA: un cambio necesario
La junta de accionistas de OHLA aprobó el 17 de noviembre agrupar sus acciones a razón de una nueva por cada diez antiguas (otra información relevante 43707 de la CNMV). Es una operación técnica que a veces se lee como señal de alarma; conviene separar lo que cambia con el canje de lo que depende de las cuentas.
Qué se aprobó
El nominal de cada acción sube de 0,25 a 2,50 euros y el número de títulos baja de 1.383.432.270 a 138.343.227. Para que la división salga exacta, antes se amortizan cinco acciones propias, y el capital queda en 345.858.067,50 euros. No hay ampliación de capital ni folleto: la operación se acoge a las exenciones del Reglamento europeo de folletos.
Los picos, es decir, las acciones que no completen un lote de diez, los compra un banco agente. Todavía no hay fecha de efectos, nuevo ISIN ni último día de cotización de las acciones antiguas: los fijará el consejo, que tiene un año para ejecutar el acuerdo y puede decidir no hacerlo. Más detalle en la noticia de la junta.
Qué cambia para el accionista y qué no
Quien tenga mil acciones tendrá cien, con un precio teórico diez veces mayor. El valor de la posición y el porcentaje de la empresa que representa son los mismos. Cambian la cifra de títulos, la cotización por acción y la etiqueta: el informe del consejo (22/09/2026) explica que busca salir del terreno de los precios de céntimos, que alejan a ciertos inversores institucionales.
Hay indicios de que eso importa, con matices. Un estudio con contrasplits de Estados Unidos (Chung y Yang, Financial Management, 2014) encuentra que la participación institucional sube cuando el canje lleva el precio de menos a más de cinco dólares, algo compatible con reglas internas de prudencia. Es evidencia estadounidense: no hemos encontrado una norma equivalente para los fondos europeos, así que esa barrera es plausible, pero no está probada.
Tampoco hay una mejora automática de la volatilidad. Con la tabla de saltos mínimos de MiFID II que BME aplica desde el 7 de abril de 2026, OHLA está en la banda de liquidez 4, y el salto mínimo es proporcional al precio: ronda un 0,054 % antes y después del canje. El porcentaje no cambia.
El mito de que el contrasplit hunde la acción
Un canje por sí solo no mueve valor: es como cambiar diez billetes de un euro por uno de diez. La evidencia académica, sin embargo, es incómoda. Desai y Jain (Journal of Business, 1997) analizaron 76 contrasplits estadounidenses de 1976 a 1991 y hallaron rentabilidades anormales de −10,76 % a un año y −33,90 % a tres. Una explicación habitual es el sesgo de selección: suele agrupar quien ya va mal.
Los casos españoles apuntan en esa dirección. Colonial agrupó cien por una en julio de 2011, con la deuda por reestructurar, y un año después cotizaba un 86 % menos (cálculo propio con series de Yahoo Finance, sin dividendos). Prisa agrupó treinta por una en mayo de 2015: −24 % a los doce meses y −63 % a los veinticuatro. Banco Popular lo hizo cinco por una en junio de 2013 y en junio de 2017 la Junta Única de Resolución amortizó sus acciones y Santander lo compró por un euro (BOE-A-2017-7580).
Con la operación de Colonial en julio de 2016 el resultado fue distinto. Fue también un diez por una, con el nominal de 0,25 a 2,50 euros, igual que en OHLA, y a los doce meses estaba un 16 % por encima y a los veinticuatro un 44 %. La proporción era la misma, pero la situación del balance no. En 2026, TIM y Prisa cotizan cerca de un 30 % por debajo del precio equivalente previo a su canje; no hemos podido atribuir esa caída al mecanismo.
Lo que sí hay que vigilar
El canje no toca las cuentas, y estas tienen aspectos que mirar con el mismo cuidado. En los nueve primeros meses OHLA ganó 0,8 millones de euros atribuibles, frente a unas pérdidas de 45,6 un año antes, con un EBITDA de 139,5 millones (+23,2 %). Sobre unas ventas de 2.706 millones es un beneficio mínimo, y arrastra un impacto único: sin los 26,6 millones del caso Flaggers habría sido de 27,4.
La caja neta con recurso es de 274,4 millones, frente a 485,0 en diciembre: 210,6 millones menos en nueve meses, con un flujo de explotación de −112,2. De los 519,5 millones de efectivo, 303,0 corresponden a uniones temporales de empresas, de modo que no toda la caja es de libre disposición. Por el lado positivo, la cartera a corto plazo suma 7.984,8 millones, el equivalente a 26,7 meses de ventas.
En cuanto a la deuda, en 2027 no vence nada de peso: los bonos, con 326,1 millones de saldo vivo, vencen el 31 de diciembre de 2029. Lo que sí cambia es el coste. El cupón actual es del 9,75 % (5,1 % en efectivo y 4,65 % que se suma al principal); el tramo capitalizable sube al 6,15 % en 2027 y al 8,95 % en 2028, lo que deja el cupón total en el 11,25 % y el 14,05 % (cálculo propio). Por eso la compañía prevé refinanciar en el primer semestre de 2027, apoyándose en desinversiones como Canalejas, según Expansión (18/11/2026). Es un plan, no una operación cerrada.
Nuestra opinión
Un contrasplit es una herramienta de mercado sin efecto directo sobre el valor de la compañía, y el de OHLA tiene la ventaja de no ir acompañado de ninguna ampliación de capital anunciada. Sus beneficios concretos, como la imagen y un posible acceso a más inversores, son plausibles pero no están garantizados, y no mejora la volatilidad medida en porcentaje. Lo que se vea después de la ejecución dependerá sobre todo de la caja, del beneficio y de cómo salga la refinanciación. Esa es la parte que conviene seguir.
Fuentes: CNMV, OIR 43707 (17/11/2026); OHLA, informe del consejo (22/09/2026) y resultados 9M 2026 (IP 3425); BME, modelo de mercado y aviso del 25/03/2026; Desai y Jain, Journal of Business, 1997; Chung y Yang, Financial Management, 2014; BORME-C-2016-7312; BOE-A-2017-7580; Megabolsa; Expansión, 18/11/2026; Yahoo Finance. Las rentabilidades son cálculos propios sobre el cierre anterior a la fecha de efectos, sin dividendos.
Esto no es una recomendación de inversión.
Se comenta en el foro de OHLA.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión