OHLA, llegará: cartera y caja frente al rebotillo
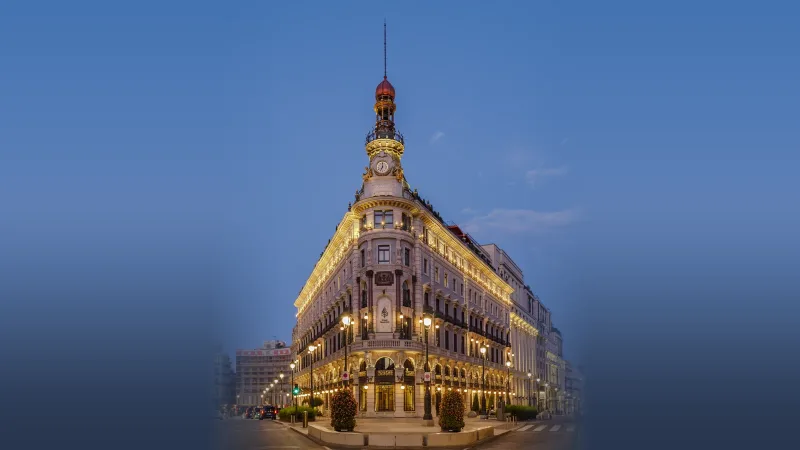
Galería Canalejas / Four Seasons Madrid (esquina Alcalá–Sevilla), Navidad 25/12/2024. Foto: Javier Perez Montes, CC BY-SA 4.0, vía Wikimedia Commons. Recortada y redimensionada.
El 5 de noviembre, César Nuez en Bolsamanía titulaba «OHLA rebota, pero nada más». Resistencia en 0,3726 €; media de 200 sesiones cerca de 0,4090 €; veredicto: «no deberíamos interesarnos por la compañía» mientras el gráfico no la rompa. Es una lectura técnica limpia. Y, sin embargo, se queda corta. Porque la pregunta que importa no es si OHLA pinta un rebote: es si OHLA llegará. Y llegar, aquí, no significa cruzar una media móvil. Significa sostener ventas, margen y caja sin otro sobresalto de capital. Eso no se decide en el velódromo.
Tesis: el rebotillo mide humor; la cartera mide negocio. OHLA «llegará» si convierte obra en caja viviendo con un cupón caro. El resto es ruido de sala.
Hay una tentación antigua en este valor —y en casi todos los que han pasado por el purgatorio bursátil—: declarar interesante lo que el RSI acaba de pintar de verde y olvidarlo cuando la vela se pone roja. Bolsamanía hace bien en no caer en esa trampa del corto plazo. El error sería el contrario: creer que, como el chart aún no invita, no hay nada que mirar debajo. El técnico dice cuándo el mercado se interesa. Los fundamentos dicen si merece la pena que se interese.
Lo que el chart no ve
Lo que el gráfico no cuenta es que OHLA ya no es la compañía que el mercado castiga por inercia. Tiene obra para más de dos años: la cartera a corto plazo cubre 27,4 meses de ventas. Tiene caja neta. Y ha reiterado la guía de 2026 tras cerrar las contingencias que más ruido hacían —Flaggers, M-12, Metro de Doha—. Construcción, el motor, mejora el margen. El EBITDA recurrente del primer semestre marca un giro claro respecto al año anterior. Nada de eso cabe en cinco velas verdes.
Aquí está la diferencia de mirar fundamentos frente al técnico: el rebotillo mide el humor del día; la cartera mide si hay negocio mañana. Quien se quede solo en 0,3726 € confunde el termómetro con la enfermedad. El mercado puede ignorar durante semanas una mejora operativa; también puede celebrar un rebote sin volumen como si fuera una tesis. Ninguna de las dos cosas convierte obra en cobros. Solo la ejecución lo hace.
El contraste no es retórica. Un gráfico incompleto puede ser exactamente eso —incompleto— y, al mismo tiempo, esconder una empresa que ya no necesita el próximo milagro para seguir adelante. OHLA no pide fe ciega. Pide que se mire la cobertura de cartera, la posición de caja y el coste real de su deuda antes de archivar el valor en la bandeja de «rebote técnico y nada más».
Fuente: OHLA, resultados 1S-2026 (CNMV IP 3337) y nota de la compañía.
El precio de llegar
Hay un contrapeso que hay que nombrar sin anestesia: el bono de OHL Operaciones al 9,75 % con vencimiento en 2029. Ese cupón se come mejora operativa cada año. Por eso la tesis no es que el chart pinte bien; es que el margen de construcción y la rotación de activos —Canalejas ya segregada, Servicios e Ingesan en venta— generen caja bastante para vivir con ese coste sin volver a diluir. Si no, el mercado hará lo de siempre: mirar solo el bono, como cuando se discutía si OHLA estaba en quiebra (#177).
Tampoco ayuda un ritmo de contratación que aún no alcanza al de ejecución. Hay backlog; lo que falta es que el segundo semestre acerque la entrada de pedidos a la guía. Si no, la cobertura se irá comiendo sola. Querétaro no resta —era oferta cancelada, no cartera (#290)—. Y el contrasplit del 16 de noviembre solo cambia la forma del título: no toca la deuda ni la obra. Quien espere del canje una transformación del negocio se equivoca de herramienta: el 1×10 ordena el ticket; no paga el cupón ni adjudica un solo contrato.
Lo que tendría que pasar para que OHLA «llegue»
Llegar no es un titular. Es una secuencia. Primero, que la contratación se acerque al ritmo de ejecución: sin eso, los 27,4 meses de cobertura se convierten en una cuenta atrás. Segundo, que el margen de construcción se sostenga —no basta con haberlo mejorado un semestre— y que la caja operativa absorba el cupón sin tensar otra vez la liquidez de la matriz. Tercero, que la desinversión de Servicios avance: cada mes que Ingesan sigue en el limbo es un mes en el que el mercado puede volver a dudar de la simplificación del grupo. Cuarto, ejecución limpia en EE. UU. y LatAm, sin otro Flaggers que obligue a explicar lo inexplicable.
Ninguno de esos pasos necesita un gráfico heroico. Todos necesitan disciplina. OHLA «llegará» el día en que el mercado se vea obligado a hablar de cobros, adjudicaciones y desapalancamiento operativo antes que de resistencias. Hasta entonces, cada rebote sin fundamentos detrás seguirá siendo lo que Bolsamanía describe con precisión: un rebotillo.
Nuestra opinión
Con Bolsamanía coincidimos en el diagnóstico técnico: sin la media de 200 el chart no invita, y un rebote con poco volumen ya lo vimos en octubre. Discrepamos en el alcance. Juzgar OHLA solo por la resistencia es declararla interesante el día que el RSI lo diga. Nosotros preferimos otra prueba: ¿convierte esos 27,4 meses en caja con la contratación cerca del ritmo de ejecución y sin que el 9,75 % se coma la mejora?
Los fundamentos del primer semestre apuntan en esa dirección —caja neta, margen de construcción al alza, guía reiterada—. La otra cara es real y no se maquilla con prosa: book-to-bill flojo, liquidez que se ha tensado, Ingesan sin cerrar, cupón caro. Un segundo semestre flojo en adjudicaciones o un retraso de la desinversión dejarían la guía justa y el mercado volvería al técnico como a una muleta. El riesgo no es que el gráfico falle; el riesgo es que la tesis operativa se quede a medias y el bono vuelva a ser el único personaje de la historia.
Catalizadores: adjudicaciones que lean la contratación hacia el equilibrio, cierre de Servicios, ejecución limpia y liquidez que no se vuelva a tensar. Riesgos: book-to-bill sostenido por debajo de uno, el coste del bono, ejecución en EE. UU. y LatAm, ruido alrededor del canje. Cambiaríamos de opinión a la baja si la contratación del año se queda claramente corta o reaparece estrés de liquidez en la matriz; al alza, si el segundo semestre enseña intake al menos igual a ventas con el margen de construcción estable.
Hay valores que se rehabilitan en el chart antes que en la cuenta de resultados. OHLA, si se rehabilita de verdad, tendrá que hacerlo al revés: primero la caja, después el gráfico. Esa es la diferencia entre llegar y rebotar.
OHLA no llegará porque un gráfico se ponga bonito. Llegará —si llega— porque la obra se cobre, el cupón se pague y el mercado se vea obligado a mirar otra cosa que el RSI. Hasta entonces, el rebotillo es exactamente eso: un rebotillo.
Esto no es una recomendación de inversión.
Lo debatimos en el foro de OHLA.
Fuentes: OHLA, resultados 1S-2026 (CNMV IP 3337, 13/08/2026); nota de resultados (español); presentación junta GSM 2026 (guía); CNMV OIR 43172, convocatoria junta extraordinaria (14/10/2026); Bolsamanía, «OHLA rebota, pero nada más» (César Nuez, 5/11/2026); Forobolsa #290 Querétaro; #200 contrasplit; #262 técnico; #177.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión