¿Por qué nadie lanza una OPA a OHLA?
¿Por qué nadie compra OHLA? Lo que vale en bolsa frente a su caja y su cartera.
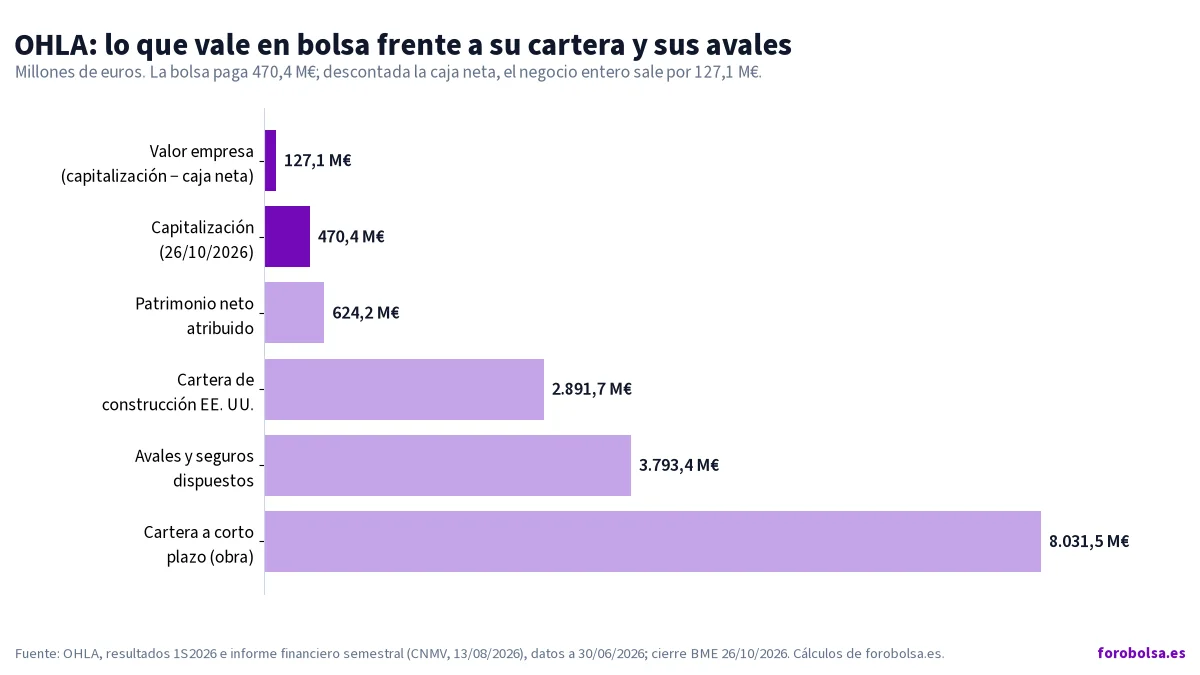
No hay ninguna OPA sobre OHLA. Nadie ha mostrado interés públicamente. Y con sus números, eso es lo raro. OHLA vale en bolsa 470,4 millones de euros y tiene 8.031 millones de obra pendiente de ejecutar. Tiene además 343 millones de caja neta y 624 millones de patrimonio. Si a lo que vale en bolsa le restas la caja neta, el negocio entero sale por 127 millones. Es un objetivo de OPA de libro. Y nadie la lanza.
Este artículo es una opinión de la redacción. Se basa en datos públicos citados y en cálculos propios que explicamos. No es una recomendación de compra ni de venta. A 26 de octubre de 2026 no consta en la CNMV ninguna OPA sobre OHLA, ni ningún interés de ACS, de Ferrovial ni de nadie.
Sobre el papel, está para oparla
El cálculo parte del cierre del lunes 26 de octubre en BME, 0,340 €, y de las 1.383.432.275 acciones de OHLA. El balance es el del 30 de junio, el último publicado.
- Bolsa frente a obra. La capitalización es el 5,9 % de la cartera a corto plazo, que es de 8.031,5 millones. Al ritmo de ventas de los últimos doce meses (3.514,6 millones), OHLA factura en 49 días lo que vale en bolsa.
- Bolsa frente a caja. La caja neta, 343,3 millones, es el 73 % de la capitalización.
- Bolsa frente a beneficio. El valor empresa equivale a 0,62 veces el ebitda de doce meses, que es de 206 millones.
- Bolsa frente a patrimonio. Cotiza a 0,75 veces su valor en libros.
Hay matices. La caja de junio es estacional. De los 581 millones de efectivo, 300 están en UTE y 57 están pignorados. Fitch le da una calificación de B-. Aun así, la distancia es enorme.
¿Y a mí qué?
Con 1.000 € compras hoy 2.941 acciones, en torno al 0,0002 % de OHLA. Las cifras de la empresa son estas: 8.031,5 millones de euros de obra pendiente a corto plazo, 343,3 millones de caja neta y 624,2 millones de patrimonio, frente a 470,4 millones de valor en bolsa. Descontada la caja, el negocio entero sale por 127,1 millones. La caja neta equivale al 73 % de lo que vale OHLA en bolsa; el resto es lo que se paga por el negocio. Si eso es barato o una trampa es justo la pregunta de este artículo. No es una invitación a comprar.
¿Vale más por partes? Estados Unidos y Judlau
Judlau Contracting es la constructora neoyorquina de OHLA. En noviembre de 2010, el grupo compró el 50,1 % por 72,5 millones de dólares (hecho relevante 134042). OHLA no publica sus cifras por separado, así que usamos las que sí publica: Norteamérica supuso el 31,7 % de las ventas del semestre, 554 millones. Estados Unidos es el 36,5 % de la cartera de construcción: 2.891,7 millones. En junio quedó firme la condena en su gran pleito, el de los señalizadores de tráfico. Se pagó el 6 de julio con recursos de la filial, «sin impacto alguno a la sociedad matriz», según OHLA.
Nuestro cálculo por partes. La cartera de Estados Unidos vale 6,1 veces lo que toda OHLA en bolsa. La caja neta explica el 73 % del precio. Los 127 millones restantes tienen que pagar todo lo demás: Estados Unidos, Europa (la mitad de las ventas), Latinoamérica y 999 millones de cartera de concesiones. No ponemos un múltiplo de comparables porque no tenemos uno verificable.
Los que más saben pusieron más dinero, no menos
Luis y Mauricio Amodio son el presidente y el vicepresidente de OHLA. Invierten a través de Forjar Capital y Solid Rock Capital. Esto es lo que consta en sus notificaciones a la CNMV:
- 4 de febrero de 2025. Cada sociedad suscribe 52.000.000 de acciones a 0,25 € en la ampliación de 80 millones. En total, 26 millones de euros. Con eso pasan al 10,810 % cada una (notificaciones 2025019450 y 2025019453, del 6 de febrero).
- La caída. El 18 de marzo de 2025, la acción cerró en 0,536 €. El 27 de marzo, OHLA anunció otra ampliación (IP 2681) y cayó un 12,3 % ese día. El 2 de abril cerró en 0,323 €: un 40 % menos en once sesiones. Ese mismo 2 de abril, Forjar, Solid Rock y Coapa Larca se comprometieron a asegurar el 40 % de la nueva ampliación (IP 2685).
- 21 de mayo de 2025. Cada sociedad suscribe 20.805.232 acciones a 0,26 €, unos 10,8 millones en total, y sube a 149,6 millones de acciones (notificaciones 2025073285 y 2025073293, del 26 de mayo). Ese día la acción cerró en 0,3275 €. Así mantienen el 21,6 % conjunto.
- 13 de julio de 2026. Compran 100 millones de acciones a Coapa Larca a 0,43956 € (IP 3276; notificaciones 2026099031 y 2026099033). Ese mismo día, Mauricio Amodio compró 4 millones de acciones en el mercado a una media de 0,48 € (2026099029). Expo Lahe, la sociedad mexicana de Luis Amodio, compró otros 4 millones a 0,55 dólares (2026099030). La acción había cerrado en 0,4884 €. Al día siguiente, con la colocación de JP Morgan a 0,4446 € (IP 3278), cayó un 9,5 %.
Si sumamos esas notificaciones, los dos hermanos tienen 407,1 millones de acciones: en torno al 29,4 % del capital. Hay un matiz: el 14 de julio, Forjar y Solid Rock prestaron 50 millones de acciones cada una a JP Morgan para el collar que financia la compra (2026099883 y 2026099885). La prensa cifró su peso en el 28,8 %, sin las compras en bolsa. El lunes la acción cerró en 0,340 €, un 23 % por debajo de lo que pagaron en julio.
Nuestra lectura. Después de la caída de 2025, quienes presiden el consejo y conocen la empresa por dentro pusieron más dinero, no menos. En julio de 2026 volvieron a comprar, esta vez con un préstamo. A nuestro juicio, eso sugiere que ven en OHLA un valor que la bolsa no recoge. Es una lectura nuestra, no un hecho. No sabemos qué piensan ni si planean algo, y no lo insinuamos. En su comunicado de julio, ellos solo hablan de «confianza en las perspectivas».
¿Entonces por qué nadie lo hace?
1. Porque cualquier OPA pasa por los Amodio
Con cerca del 29,4 %, un comprador hostil necesitaría casi el 71 % del resto del capital para superar la mitad. Son un bloqueo. Y están a unos 0,6 puntos del 30 %, la cifra a partir de la cual la ley obliga a lanzar una OPA sobre el 100 % (RD 1066/2007, artículo 3). Esa OPA tendría que hacerse a un «precio equitativo»: al menos el más alto que haya pagado el oferente, o quien actúe con él, en los doce meses anteriores (artículo 9). En sus notificaciones constan compras a 0,49 € (cifra redondeada a dos decimales) el 13 de julio de 2026. Es la norma, no una previsión. Un tercero puede lanzar una OPA voluntaria a precio libre, pero tendría que convencerles a ellos.
2. Porque los bonos se cobran si cambia el control
Los bonos de OHL Operaciones vencen en 2029 y tienen 326,1 millones vivos. Su condición 8 da a cada bonista un derecho de venta si alguien supera el 50 % del capital o puede nombrar a la mayoría del consejo. El precio es el 101 % más los intereses: unos 329 millones. En septiembre, los bonistas aprobaron cambios en la emisión (OIR 42885), pero el comunicado no los detalla.
3. Porque los avales pesan ocho veces más que la acción
A 30 de junio, OHLA tenía dispuestos 813 millones en avales bancarios, 1.221 millones en seguros de caución y 1.759 millones en avales de Estados Unidos. En total, 3.793 millones: 8,1 veces su capitalización. Un comprador hereda el compromiso de sostenerlos. Hereda también los proyectos con pérdidas: OHLA tiene 125 millones en provisiones corrientes, que incluyen las dotadas para contratos cuyos costes superan a sus ingresos.
ACS: la que podría y no lo necesita
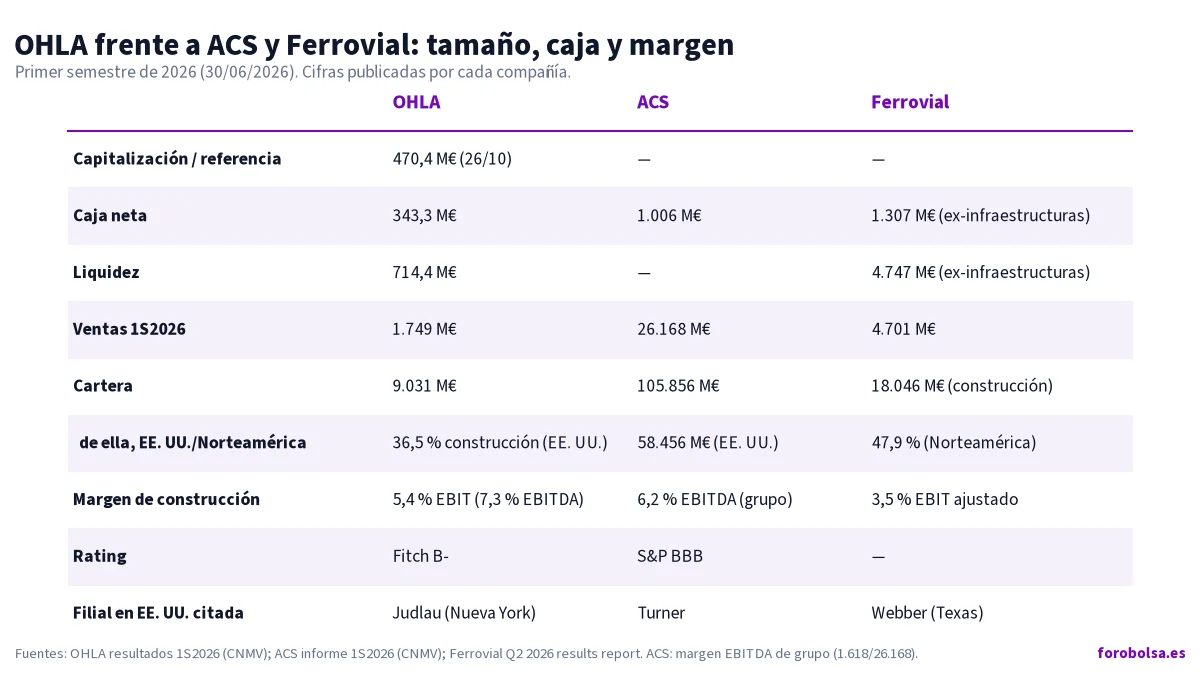
ACS cerró el semestre con 1.006 millones de caja neta y una calificación BBB de S&P. Vendió 26.168 millones y tiene 105.856 millones de cartera, 58.456 de ellos en Estados Unidos. El 12 de noviembre presenta su plan en un Capital Markets Day (OIR 43291).
Nuestro cálculo. Comprar OHLA a precio de mercado cuesta 470,4 millones. Si los bonistas venden, hay que sumar unos 329 millones más. En total, 799 millones: el 79 % de la caja neta de ACS. Puede pagarlo. Pero toda la cartera de OHLA es el 8,5 % de la suya, y en España una compra así pasaría por la CNMC. Es nuestro análisis, no una posición de ACS.
Ferrovial: holandesa, en el Nasdaq y lejos del ladrillo
Ferrovial es una sociedad neerlandesa que cotiza en el Nasdaq desde mayo de 2024 y en España. En septiembre dejó Ámsterdam. En el semestre, su construcción ganó un 3,5 % de margen EBIT ajustado. El de OHLA fue del 5,4 %. Ferrovial tiene 4.747 millones de liquidez sin contar infraestructuras: los 799 millones serían el 17 %. Pero la cartera de construcción de OHLA, 7.922 millones, equivale al 44 % de la suya (18.046). Su constructora en Estados Unidos es Webber, con sede en Houston. Para un grupo cuyo relato son las autopistas y los aeropuertos, sumar tanta obra de margen fino va contra su discurso. Es nuestra lectura. Ferrovial no ha dicho nada de OHLA y publica sus resultados el 27 de octubre a las 21:00, hora peninsular.
Qué tendría que cambiar
- Los Amodio. Que quisieran vender o superar el 30 %, con la regla del precio equitativo.
- Los bonos. Que se refinanciaran sin el derecho de venta por cambio de control.
- El perímetro. Que avanzaran las ventas en marcha, como la de Servicios o la de la checa OHLA ŽS.
- La transparencia. Que OHLA publicara Estados Unidos por separado, para que se pudiera valorar.
- Los grandes. Que ACS o Ferrovial cambiaran de estrategia.
Mientras nada de eso pase, OHLA seguirá siendo lo que es hoy: barata en los números y difícil de comprar.
Recordatorio: a 26 de octubre de 2026 no consta ninguna OPA sobre OHLA, ni ningún interés público de ACS, de Ferrovial ni de terceros. Este texto es un análisis de opinión basado en datos públicos y cálculos propios. No es una recomendación de inversión.
Fuentes: OHLA, informe de resultados y estados financieros del 1S26 (CNMV, IP 3337); IP 2681, 2685, 3276, 3277 y 3278; OIR 32365, 34844, 42885 y 43291; notificaciones de directivos y personas vinculadas en la CNMV n.º 2025019450, 2025019453, 2025073285, 2025073293, 2026099029, 2026099030, 2026099031, 2026099033, 2026099883 y 2026099885; condiciones de los bonos (Third Supplemental Trust Deed, 11/02/2025); RD 1066/2007; ACS y Ferrovial, resultados del 1S26; cotizaciones de BME. Cálculos: redacción de Forobolsa.es.
Redacción Forobolsa.es
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesiónComentarios (1)