El potencial de OHLA
OHLA ya no es la historia de una empresa que lucha por sobrevivir. La duda ahora es si sabrá convertir su EBITDA en beneficio para el accionista. A 0,34 € por acción, la bolsa la valora en unos 470 M€, apenas 2,2 veces el EBITDA de más de 215 M€ que la propia compañía se marca para 2026. Mi tesis es que ese descuento solo se cerrará con tres cosas: desinversiones cobradas, un bono más barato y contratación suficiente para que la cartera no encoja. Si no llegan, el descuento está justificado.
Dónde está hoy
Primer semestre de 2026, publicado el 13 de agosto, con Servicios como actividad discontinuada:
- Ventas: 1.749,0 M€ (+3,5%).
- EBITDA: 96,1 M€. Sin el impacto extraordinario del litigio Flaggers (EE. UU.), el recurrente fue de 116,9 M€ (+39%), con un margen del 6,7%. En construcción, el margen fue del 7,3%.
- Beneficio neto atribuible: 0,5 M€. Sin Flaggers habría sido de 27,1 M€. Un año antes había pérdidas de 29,7 M€.
- Cartera total: 9.030,9 M€, o 9.639,2 M€ con Servicios. La de corto plazo cubre 27,4 meses de ventas.
- Contratación: 1.838,3 M€ con Servicios. Book-to-bill de 0,9x: entró menos obra de la que se ejecutó.
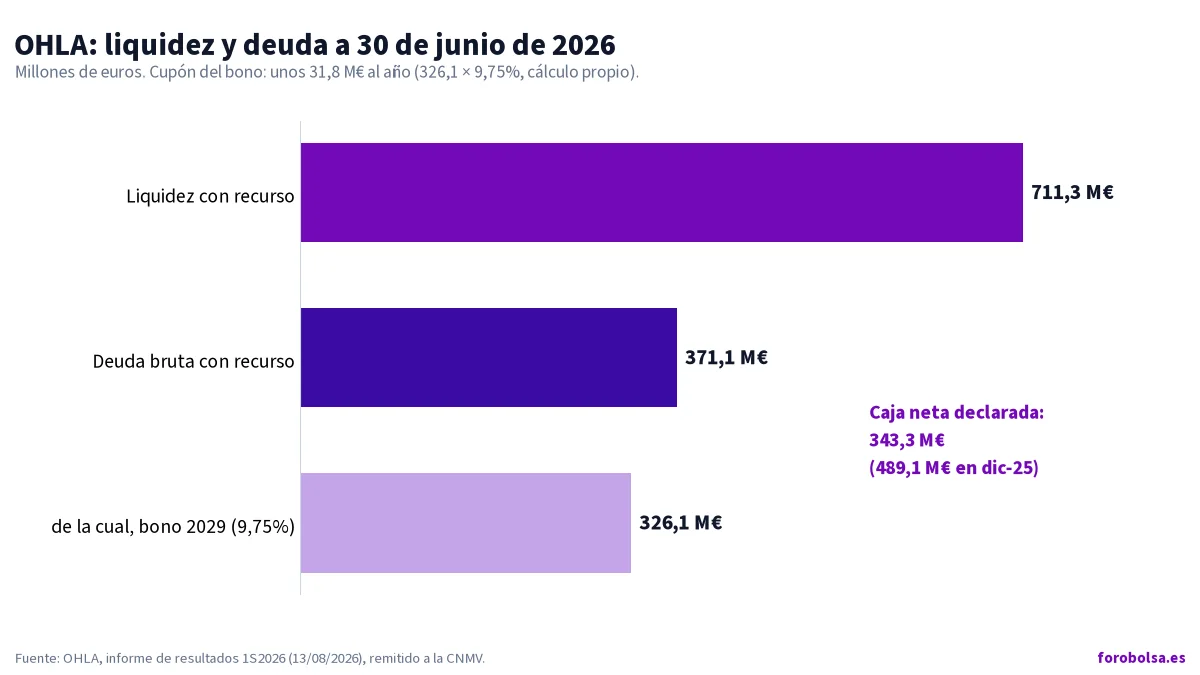
- Liquidez con recurso: 711,3 M€, frente a una deuda bruta de 371,1 M€. La caja neta declarada es de 343,3 M€ (489,1 M€ en diciembre).
- Patrimonio neto atribuido: 624,2 M€.
- Bono: 326,1 M€ vivos, con vencimiento en diciembre de 2029 y cupón del 9,75%. Son unos 31,8 M€ al año.
En bolsa, OHLA cerró el 30 de septiembre en 0,3548 € (490,8 M€) y el 21 de octubre en 0,3400 € (470,4 M€), con 1.383.432.275 acciones. El 30 de junio cotizaba a 0,4566 €: en cuatro meses ha perdido un 25%.
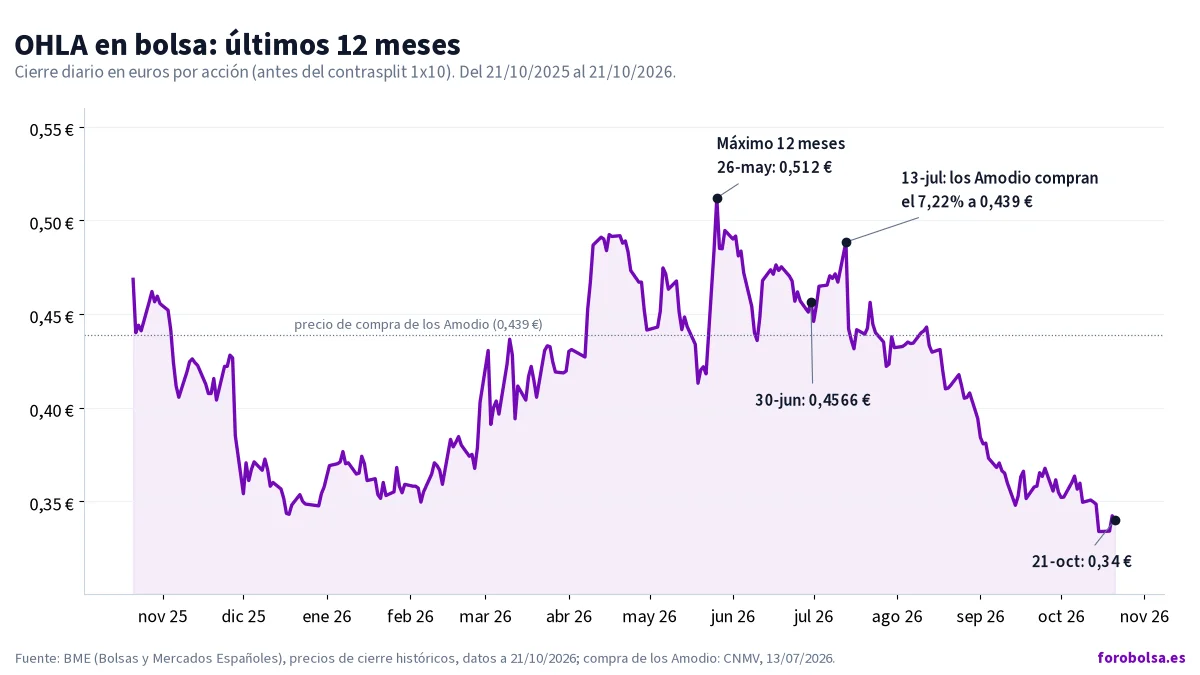
En el accionariado, Luis y Mauricio Amodio compraron en julio el 7,22% de Julián Holzer a 0,439 € por acción. Juntos suman el 28,8%, justo por debajo del 30% que obliga a lanzar una opa, y financiaron la compra con derivados de J.P. Morgan. Según El Confidencial (13 de abril de 2026), José Elías ha empezado a vender su participación, conserva cerca de un 5% y estudia desprenderse también de ese paquete.
Los catalizadores
- Venta de Servicios (Ingesan). Según elEconomista, Elior negocia una oferta vinculante y OHLA aspira a unos 100 M€. Ingesan vendió 566 M€ en 2025 y su EBITDA de los últimos doce meses es de 19,6 M€.
- Galería Canalejas. La división del complejo se cerró el 29 de abril. La prensa valora la galería en unos 150 M€, pero no hay oferta en firme.
- OHLA ZS (Chequia). La compañía ha recibido «diversas muestras de interés», y la filial acaba de ganar un tranvía en Praga por más de 50 M€ sin IVA.
- Refinanciar el bono del 9,75%. Cada 100 M€ amortizados ahorran unos 9,75 M€ de cupón al año.
- Querétaro. OHLA ofertó 28.997 M MXN (unos 1.396 M€ con IVA) en consorcio, y el fallo se espera el 27 de octubre. Es la oferta más cara de las cinco.
- Litigios cerrados: M-12 (212 M€ más 71 M€ de intereses), Flaggers y Metro de Doha.
- Agenda. La junta extraordinaria del 16 de noviembre (17 en segunda convocatoria) vota el contrasplit 1x10. Es cosmético: no cambia el valor de la empresa. OHLA aún no ha anunciado la fecha de sus resultados de 9M; en 2025 los publicó el 27 de noviembre.
La escalera: cotización implícita en cada escenario
Cálculo: cotización implícita en el escenario = EBITDA × múltiplo ÷ 1.383,4 M de acciones. Entre paréntesis, la equivalencia tras el contrasplit 1x10. La comparación es con el cierre del 21 de octubre (0,3400 €). Hoy el mercado paga unas 2,2 veces el EBITDA. Es un ejercicio explicativo: ninguna cifra es un precio objetivo.
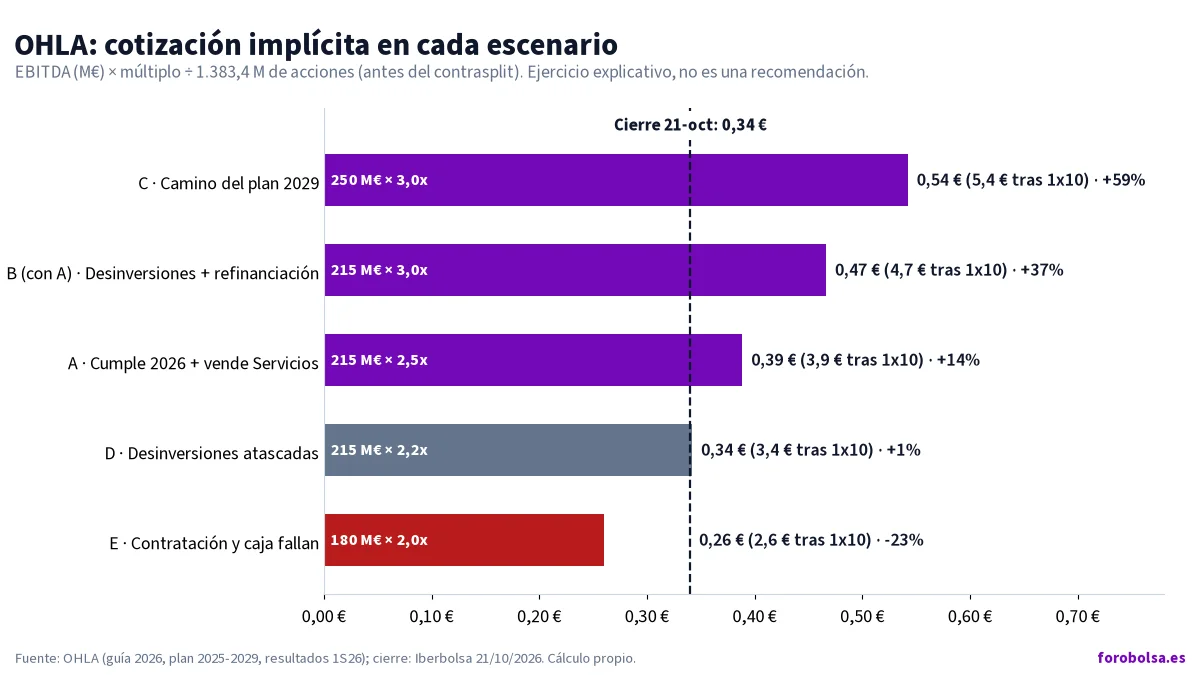
Si se cumple A → zona de 0,39 € (≈ 3,9 € tras el 1x10).
- Hipótesis: se cumple la guía de 2026 (ventas de más de 4.100 M€, EBITDA de más de 215 M€ y contratación de unos 4.400 M€) y se vende Ingesan por cerca de 100 M€.
- Cálculo: 215 × 2,5 = 537,5 M€ ÷ 1.383,4 M = 0,3885 € (3,89 €). Supone un 14,3% sobre el cierre.
- Qué vigilar: en los resultados de 9M, un margen de construcción por encima del 7% y que se acelere la contratación (en el primer semestre solo iba el 41,8% del objetivo anual). También el anuncio de la venta a la CNMV, con precio.
Si además se cumple B → zona de 0,47 € (≈ 4,7 €).
- Hipótesis: Ingesan y Canalejas aportan unos 250 M€ (cifras de prensa) y se usan para recortar el bono.
- Efecto: amortizar 250 M€ al 9,75% ahorra unos 24,4 M€ de intereses al año. El resultado financiero del semestre fue de –37,9 M€.
- Cálculo: 215 × 3,0 = 645 M€ → 0,4662 € (4,66 €), un 37,1% sobre el cierre. Es la zona del cierre de junio.
- Qué vigilar: un bono nuevo o un préstamo bancario a menor coste, y la cotización del bono actual (94,849% en junio). Plazo: entre el cuarto trimestre de 2026 y 2027.
Si llega C → zona de 0,54 € (≈ 5,4 €).
- Hipótesis: la compañía avanza hacia su plan 2029 (más de 5.000 M€ de ventas y más de 300 M€ de EBITDA), con un EBITDA intermedio de 250 M€.
- Cálculo: 250 × 3,0 = 750 M€ → 0,5421 € (5,42 €), un 59,4% sobre el cierre.
- Qué haría falta: un book-to-bill por encima de 1x durante varios trimestres.
Si los catalizadores no llegan
D. Desinversiones atascadas → zona de 0,34 € (≈ 3,4 €).
- Precedente: con Ingesan ya pasó en 2023, cuando la operación con Serveo fracasó por precio.
- Efecto: el bono sigue costando unos 32 M€ al año.
- Cálculo: 215 × 2,2 = 473 M€ → 0,3419 € (3,42 €), un 0,6% sobre el cierre. Es decir, se queda donde está.
E. Contratación y caja fallan → zona de 0,26 € (≈ 2,6 €).
- Hipótesis: con un book-to-bill de 0,9x la cartera encoge. En el primer semestre el circulante consumió 135,2 M€ y el flujo de explotación fue de –90,6 M€. Si la caja no se recupera en el segundo semestre, la posición neta seguirá bajando.
- Cálculo: 180 × 2,0 = 360 M€ → 0,2602 € (2,60 €), un 23,5% por debajo del cierre.
Riesgos de fondo. Hay riesgos que no se pueden reducir a una cifra: un litigio nuevo (el de Kuwait obligó a ampliar capital en 2025), la venta de paquetes por parte de accionistas significativos o tensiones en una estructura accionarial financiada con derivados. Cualquiera de ellos empeoraría los escenarios anteriores y, si hubiera ampliación, también la dilución.
La tabla resume los cinco escenarios con la misma fórmula (EBITDA × múltiplo ÷ 1.383,4 M de acciones), frente al cierre del 21 de octubre (0,3400 €). Hoy el mercado paga 2,2 veces el EBITDA (470,4 M€ ÷ 215 M€).
EscenarioEBITDAMúltiploCapitalización implícitaCotización implícitaTras el 1x10Frente al cierreA. Guía 2026 cumplida y venta de Ingesan215 M€2,5x537,5 M€0,3885 €3,89 €+14,3%B. A + Canalejas y recorte del bono215 M€3,0x645,0 M€0,4662 €4,66 €+37,1%C. Camino del plan 2029250 M€3,0x750,0 M€0,5421 €5,42 €+59,4%D. Desinversiones atascadas215 M€2,2x473,0 M€0,3419 €3,42 €+0,6%E. Contratación y caja fallan180 M€2,0x360,0 M€0,2602 €2,60 €−23,5%
Supuestos simplificados con fines explicativos: ninguna cifra es un precio objetivo ni una recomendación de compra o venta.
Conclusión
OHLA tiene potencial, pero condicionado. La parte operativa ya está demostrada: márgenes del 7% en construcción, litigios cerrados y una cartera que cubre más de dos años de ventas. Lo que falta es ver dinero de desinversiones dedicado a amortizar el bono más caro de su balance. En mi opinión, Ingesan es el primer examen y el decisivo: si se vende cerca de 100 M€, la escalera empieza a subirse. Querétaro es una opción, no la base de la tesis, porque OHLA presentó la oferta más cara. Mientras no haya operaciones firmadas, un múltiplo de 2,2 veces el EBITDA refleja dudas razonables sobre la conversión en caja más que un error del mercado.
Fuentes
- Resultados 1S2026 (CNMV)
- Informe de resultados 1S2026 (OHLA)
- Convocatoria de la junta extraordinaria
- Informe del consejo sobre el contrasplit
- Guía 2026 (Junta General 2026)
- Plan Estratégico 2025-2029
- Agenda del inversor
- Cinco Días (13-jul-2026)
- elEconomista, Ingesan (5-oct-2026)
- elEconomista, OHLA ZS (6-oct-2026)
- El Confidencial (13-abr-2026)
- Expansión, Querétaro (21-oct-2026)
- Cotizaciones: BME, ficha de OHLA (cierres históricos hasta el 21-oct-2026)
- Foto de portada: C messier, CC BY-SA 4.0, vía Wikimedia Commons
Este análisis no es una recomendación de compra o venta.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión