
Hola a la OHLA que podría llegar a 5 € tras el contrasplit
Hablamos de 5 €, el equivalente a 0,50 € de hoy: no es un +1.400%, sino volver a niveles que la acción ya vio en mayo. OHLA quiere dejar de cotizar en céntimos y su junta extraordinaria vota en noviembre agrupar las acciones a razón de una nueva por cada diez. Eso, por sí solo, no cambia lo que vale la empresa. Lo que puede llevarla hacia esos 5 € es el negocio: la caja, los resultados y, sobre todo, cerrar las ventas de Ingesan y de su filial checa. Hacemos las cuentas con datos oficiales y con las cifras publicadas por la prensa económica.
Lo que el contrasplit cambia y lo que no
El acuerdo es una agrupación de 1 acción nueva por cada 10, con el nominal pasando de 0,25 € a 2,50 €. Las 1.383.432.270 acciones (tras amortizar 5 de autocartera para cuadrar la cuenta) quedarán en 138.343.227. Es como cambiar diez billetes de 10 € por uno de 100 €: quien hoy tiene 10.000 acciones a 0,334 € (unos 3.340 €) tendrá 1.000 acciones que, a igualdad de todo lo demás, valdrán unos 3,34 € cada una. El máximo de 2026, 0,529 € el 26 de mayo, equivale a 5,29 € en precio agrupado.
El Consejo explica en su informe por qué lo hace: dejar de ser vista como «penny stock», ampliar la base de inversores institucionales y limitar los episodios de volatilidad extrema. El detalle práctico del canje lo contaremos en una pieza aparte; aquí vamos a lo que de verdad mueve el precio.
La tesis: buena parte del valor en bolsa está respaldado por caja
A 0,334 € (cierre del 16 de octubre), OHLA capitaliza unos 462 millones. Según sus resultados oficiales del primer semestre, la compañía no tiene deuda neta, sino caja neta: 343,3 millones a 30 de junio (489,1 millones a cierre de 2025). Su endeudamiento bruto (bonos y bancos) era de 371,1 millones y la liquidez total, de 714,4 millones. Es decir, gran parte de lo que vale OHLA en bolsa está respaldado por caja neta.
Hay matices que conviene tener presentes. De los 581,1 millones de efectivo del balance, 300,2 millones están en uniones temporales de empresas (UTE): ligados a obras compartidas con otros socios y no de libre disposición. La caja de una constructora es estacional, y por eso usamos como base el dato de junio, el más prudente. Y el bono pendiente, de 326,1 millones con vencimiento en diciembre de 2029, tiene un cupón del 9,75%.
El negocio, mientras tanto, va a mejor: en el primer semestre el EBITDA recurrente (sin el impacto temporal del litigio Flaggers) fue de 116,9 millones (+39%), con un margen del 6,7%, y el beneficio neto recurrente, de 27,1 millones, frente a pérdidas de 29,7 millones un año antes. Construcción alcanzó un margen EBITDA del 7,3% y la cartera supera los 9.000 millones (9.030,9 millones sin Servicios, un 0,9% menos que en diciembre).
Las dos ventas en el escaparate
- Ingesan (Servicios). Filial de facility management que en el primer semestre facturó 286 millones con un EBITDA de 7,5 millones (dato oficial; se presenta como actividad discontinuada). No hay acuerdo ni comunicado oficial sobre el precio. elEconomista publicó el 5 de octubre que Elior (dueño de Serunion) negocia una oferta vinculante y que OHLA aspira a unos 100 millones, aunque podría cerrarse por menos. Economía Digital informó de ofertas previas de 60-65 millones que OHLA habría rechazado; la compañía negó a ese medio haber recibido ofertas por ese importe.
- OHLA ŽS (República Checa). OHLA confirmó a la CNMV el 14 de septiembre que inició en el primer trimestre un proceso de venta con asesores externos y que ha recibido «diversas muestras de interés»; no hay acuerdo firme. La Información, citando al diario checo e15, sitúa la valoración de mercado de la filial cerca de los 200 millones, con un EBITDA de unos 28 millones. Es una estimación de prensa, no una oferta.
La horquilla: de 3,8 € a 5,5 € agrupada
La regla para seguir las cuentas es sencilla: cada 100 millones de caja extra equivalen a unos 0,072 € por acción hoy (100 / 1.383,4), o a unos 0,72 € tras el contrasplit. Sumar el dinero de una venta a la cotización supone que hoy el mercado casi no está valorando esas filiales: vender convierte negocio en caja, no crea valor de la nada, y con la filial también se va su EBITDA.
- Escenario prudente: unos 3,8 € agrupada. Solo se vende Ingesan, al precio bajo publicado (65 millones): 65 / 1.383,4 = 0,047 € por acción. 0,334 + 0,047 = 0,381 € hoy, unos 3,81 € tras el contrasplit.
- Escenario favorable: unos 5,5 € agrupada. Se venden Ingesan por 100 millones y OHLA ŽS por los 200 millones que cita la prensa: 300 millones, o 0,217 € por acción. 0,334 + 0,217 = 0,551 € hoy, unos 5,51 € tras el contrasplit.
Los 5 € quedan en medio de la horquilla y coinciden con la zona que la acción tocó en mayo. Ninguna de las cuentas descuenta comisiones, impuestos ni ajustes de precio en las ventas.
¿Qué tendría que pasar para llegar a 5 €?
- Que la junta apruebe el contrasplit, la recompra, fijar el Consejo en 10 miembros y dos nombramientos. La junta, exclusivamente telemática, se convoca el 16 de noviembre en primera convocatoria y la compañía prevé celebrarla el 17 de noviembre a las 12:00, en segunda. El orden del día incluye la agrupación 1x10, una autorización para comprar acciones propias durante 5 años con un precio máximo de 15 € por acción (un límite de la autorización, no una valoración), fijar el Consejo en 10 miembros y dos nombramientos de consejeras independientes (la ratificación y reelección de María Luz Medrano y el nombramiento de María Eugenia Sidaoui), además de la delegación de facultades. Qué vigilar: el resultado de las votaciones, que se comunicará a la CNMV, y después la fecha de efectos que fije el Consejo. Una acción por encima de 3 € puede atraer a inversores que hoy no compran valores de céntimos.
- Que los resultados del tercer trimestre confirmen la recurrencia del semestre. La referencia son los 116,9 millones de EBITDA recurrente y los 27,1 millones de beneficio neto recurrente del primer semestre. La empresa mantiene sus previsiones para 2026 y la contratación tiene que repuntar: en el semestre el book-to-bill fue de 0,9x, por debajo de lo facturado. Qué vigilar: la fecha de los resultados de los nueve meses aún no se ha comunicado (en 2025 se publicaron el 27 de noviembre).
- Que la caja neta siga sólida. Partimos de 343,3 millones a junio. Lo ideal sería verla estable o al alza en los nueve meses y en el cierre anual, cuando la caja de las constructoras suele mejorar. Qué vigilar: la caja neta con recurso y cuánta liquidez queda en UTE.
- Que Ingesan y OHLA ŽS se vendan a buen precio. Las referencias públicas son de prensa: unos 100 millones a los que aspira OHLA por Ingesan (elEconomista), ofertas previas de 60-65 millones que la compañía niega haber recibido (Economía Digital) y unos 200 millones de valoración de mercado para la filial checa (La Información, citando a e15). Con cada venta sale también su EBITDA (7,5 millones en el semestre en el caso de Ingesan; unos 28 millones anuales en la checa, según la prensa), así que el precio tiene que compensarlo. Qué vigilar: un acuerdo firme comunicado a la CNMV, con precio y destino de la caja.
- La cuenta. 5 € agrupada son 0,50 € de hoy. Con unos 1.383,4 millones de acciones, eso supone unos 690 millones de capitalización, unos 230 millones más que hoy. Con el resto igual, equivaldría a cerrar ventas por unos 230 millones netos, por ejemplo Ingesan cerca de los 100 millones y la checa por encima de 130, o a que el mercado empiece a pagar más por un negocio que gana dinero de forma recurrente.
A favor juegan además los frentes judiciales ya cerrados. En julio, la Sala de lo Civil del Tribunal Supremo desestimó íntegramente los recursos de varios fondos de titulización contra OHLA por los sobrecostes de la autopista M-12, de acceso a Barajas; según la compañía, la sentencia pone fin, a favor de OHLA, a reclamaciones de 212 millones más 71 millones de intereses. El pago del caso Flaggers (EE. UU.) se hizo en julio con fondos de la filial Judlau, sin impacto en la matriz, y en septiembre más del 75% de los bonistas aprobó la dispensa que pedía la compañía en relación con la ejecución del laudo de Catar.
La foto de la cotización y de los bajistas
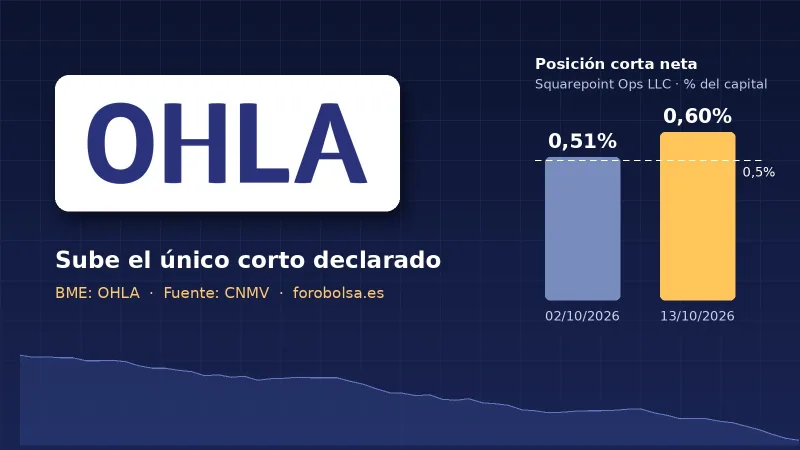
OHLA cerró el viernes 16 de octubre en 0,334 €, un 37% por debajo del máximo del año y casi en el mínimo (0,323 €, el 15 de octubre). La presión bajista declarada es pequeña: en la lista viva de la CNMV solo figura Squarepoint Ops LLC, con posiciones cortas del 0,600% del capital a 13 de octubre, la única por encima del umbral de publicación del 0,5% (lo contamos en nuestra noticia sobre Squarepoint).
Para repasar el contexto: el anuncio del contrasplit está en esta noticia, el análisis de las desinversiones y el bono en «OHLA no está en quiebra» y la lectura del nerviosismo de estos días en esta otra pieza. La conversación sigue en el foro de OHLA.
Qué puede salir mal
- Que las ventas no se cierren o salgan baratas. Según la prensa, la venta de Ingesan ya fracasó en 2023 por diferencias de precio.
- Que la cartera no se reponga. Con una contratación por debajo de lo facturado, la cartera puede ir menguando.
- Calidad de la caja. Una parte importante está en UTE y la caja es estacional.
- Rating y bono. Fitch mantiene a OHLA en B- con perspectiva estable (comunicado a la CNMV el 29 de septiembre): es grado especulativo, y el bono de 2029 tiene un coste elevado.
- Litigios pendientes. Se han cerrado frentes importantes, pero quedan otros abiertos.
Nuestra opinión
Creemos que el contrasplit es el momento simbólico y que lo que de verdad puede sacar a OHLA de la zona de céntimos es convertir en dinero lo que tiene en el escaparate. Creemos que, si la junta aprueba la agrupación, los nueve meses confirman la recurrencia del semestre y OHLA cierra al menos una de sus dos ventas a un precio razonable, la acción podría moverse hacia la horquilla de 0,38–0,55 € (unos 3,8–5,5 € tras el contrasplit), con los 5 € a su alcance si se venden las dos filiales.
¿Por qué lo creemos? Porque buena parte de lo que vale OHLA en bolsa está respaldado por caja neta (343,3 millones a junio), porque el negocio ha vuelto a ganar dinero de forma recurrente (116,9 millones de EBITDA y 27,1 millones de beneficio recurrente en el semestre), porque la cartera supera los 9.000 millones y porque se han cerrado frentes judiciales como la M-12 a su favor. Con ese punto de partida, cada venta que se firme con precio y destino de la caja debería notarse en la cotización.
Los riesgos son reales: que las ventas se retrasen o salgan por debajo de lo publicado, que la contratación no repunte, que la caja en UTE se mire con lupa y que el rating siga en B-. Cambiaríamos de opinión si la caja neta se deteriorara claramente en los resultados de los nueve meses, si la venta de Ingesan volviera a romperse por precio o si la cartera empezara a caer de forma sostenida. Si, en cambio, llega un acuerdo firme comunicado a la CNMV, los 5 € dejarían de ser una hipótesis lejana.
Fuentes
- OHLA, «Resultados 1S26» (13/08/2026): ohla-group.com y CNMV, información privilegiada n.º 3337: cnmv.es (ventas, EBITDA, beneficio, cartera, caja neta, liquidez, efectivo en UTE, bono, M-12, Flaggers).
- CNMV, otra información relevante n.º 43172 (14/10/2026), convocatoria de la Junta General Extraordinaria: cnmv.es.
- OHLA, propuesta de acuerdos e informe del Consejo sobre el contrasplit: propuesta · informe.
- CNMV, otra información relevante de OHLA (venta de OHLA ŽS, 14/09/2026; consentimiento de los bonistas, 23 y 25/09/2026): listado de OHLA en la CNMV.
- CNMV, información privilegiada de OHLA (rating de Fitch, n.º 3355, 29/09/2026): cnmv.es.
- CNMV, posiciones cortas en OHLA (consultado el 17/10/2026): cnmv.es.
- Cotización, máximo y mínimo de 2026: Yahoo Finance (OHLA.MC), cierre del 16/10/2026: finance.yahoo.com.
- elEconomista (05/10/2026), Elior negocia comprar Ingesan: eleconomista.es.
- Economía Digital, ofertas de 60-65 millones por Ingesan y desmentido de OHLA: economiadigital.es.
- La Información (20minutos), valoración de OHLA ŽS citando a e15: 20minutos.es.
Foto de portada: obras de la Operación Canalejas (Madrid), promovida por OHL. Txitxo1 / Wikimedia Commons, CC BY-SA 4.0
Analista de Forobolsa.es
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión