SpaceX: qué significa su previsión de hasta 37.000 M$
SpaceX prevé ingresar entre 33.000 y 37.000 M$ en el primer trimestre de 2027, más del doble que ahora, y casi duplicará su inversión en el cuarto. Lo dijo su director financiero, Bret Johnsen, en el webcast de resultados del martes por la noche, en el que también hablaron Elon Musk y Gwynne Shotwell. Repasamos lo que se dijo, qué hay detrás de esa previsión, lo que cuesta conseguirla y por qué el jueves es un día importante para los accionistas.
Las cifras del trimestre salen de la nota oficial de resultados (también presentada ante la SEC), que ya resumimos en la noticia de los resultados del tercer trimestre. La nota no daba ninguna previsión numérica: todas las previsiones de este análisis se dieron en el webcast (20 de octubre, 22:30 hora de Madrid, en directo en X). SpaceX dice que publicará la grabación y la transcripción en ir.spacex.com, pero esta mañana todavía no estaban, así que usamos las transcripciones de The Motley Fool y de StockAnalysis, contrastadas entre sí y con la crónica de CNBC. Las citas son traducción propia. Los cálculos propios se indican como tales.
La previsión: más del doble en dos trimestres
Johnsen dio una cifra que nadie esperaba: entre 33.000 y 37.000 M$ de ingresos en el primer trimestre de 2027. Es entre 2,3 y 2,5 veces los 14.575 M$ del tercer trimestre (cálculo propio) y muy por encima de los 22.200 M$ que esperaban de media los analistas, según los datos de LSEG que recoge CNBC. Lo justificó por la «mayor visibilidad de nuestra cartera de contratos de computación para los próximos seis meses».
- Cartera de pedidos: 63.000 M$ a 30 de septiembre, de los que unos 42.000 M$ se reconocerán como ingresos en los próximos doce meses, según Johnsen. 17.500 M$ ya están cobrados por adelantado (ingresos diferidos), lo que cuadra con el balance de la nota: 10.784 M$ a corto plazo y 6.736 M$ a largo.
- Objetivo para diciembre: la compañía mantiene la meta de llegar a 100.000 M$ de ingresos anualizados, calculados con lo que facture en diciembre. Equivale a unos 8.300 M$ en ese mes (cálculo propio).
- Precios de la computación: según Johnsen, el precio que cobra por la capacidad de sus centros de datos está «ligeramente por encima» de la parte alta de la horquilla de 30 a 50 $ por vatio de la que hablaron en verano, y las nuevas instalaciones «se pagan en menos de un año».
- Margen: el aviso que menos se ha comentado. Johnsen espera que el margen bruto del cuarto trimestre se parezca más al del segundo, porque el tercero tuvo efectos puntuales. Con la cuenta de resultados, el margen bruto fue del 62 % en el tercer trimestre y del 55 % en el segundo (cálculo propio). En Starlink, el margen bruto del 55 % incluye unos 3 puntos de devoluciones de aranceles que no se repetirán.
Lo que cuesta: hasta 40.000 M$ de inversión en un trimestre
La otra cara de la previsión es la inversión. SpaceX espera gastar entre 35.000 y 40.000 M$ en inversión (capex) en el cuarto trimestre, casi el doble que los 19.593 M$ del tercero. Con los 48.069 M$ de los nueve primeros meses, el año cerraría con entre 83.000 y 88.000 M$ (cálculo propio). En esos nueve meses, la actividad generó 13.097 M$ de caja, y la compañía tenía 89.855 M$ en efectivo y valores a 30 de septiembre.
Johnsen explicó que hay «varias fuentes de deuda» con las que están hablando para financiar el crecimiento, que la empresa tiene grado de inversión y que, como las instalaciones se pagan rápido, la propia capacidad nueva empezará a financiarse sola a partir del primer semestre de 2027.
La capacidad de computación era de 1,7 GW a 30 de septiembre y debería llegar a entre 2,5 y 3 GW a final de año. Musk dijo estar muy confiado en sumar otros 10 GW en 2027, hasta unos 13 GW, y habló de un plan para tener energía y refrigeración para 20 GW más, aunque reconoció que no espera que «todo salga bien». Sobre el reparto, dijo que la idea es usar la mitad de la capacidad para sus propios modelos y alquilar la otra mitad, con contratos cortos a precio de mercado y no a largo plazo, porque cree que el valor de la computación por vatio subirá.
La cifra de Musk: hasta un billón de dólares en 2027
Antes de que hablara el director financiero, Musk dijo que todo esto implica unos ingresos recurrentes anualizados de entre 500.000 millones y un billón de dólares a finales de 2027, y bromeó con que no quería «provocarle un infarto» a Johnsen. Para dar escala: los analistas esperan unos 110.000 M$ de ingresos en todo 2027, según LSEG (CNBC). No es una previsión de la compañía como la de Johnsen, sino una aspiración del consejero delegado, y así hay que tomarla.
Starship, Starlink y Tesla
- Starship: en el vuelo 15, previsto para noviembre, SpaceX intentará atrapar con la torre tanto el propulsor como la nave. Si sale bien, sería la primera vez que se recupera entero un cohete orbital. Musk avisó de que «el éxito no está garantizado en estos primeros vuelos», aunque cree que es más probable que salga bien que mal. Shotwell espera que la licencia de la FAA permita la captura de las dos etapas, y Musk espera que Starship vuele cada semana en el primer semestre de 2027.
- Starlink: está contratado para unos 12.000 aviones, con más de 3.800 ya equipados, y Starlink Mobile superó los 22 millones de usuarios mensuales, un 37 % más que en el trimestre anterior, según Shotwell. El servicio móvil con el nuevo espectro de 800 MHz se activaría a principios de 2028.
- Luisiana: el objetivo interno es lanzar desde el nuevo puerto espacial en 2028, aunque Musk ve «muy probable» 2029.
- Tesla: Musk confirmó que SpaceX y Tesla han creado comités especiales de consejeros independientes para estudiar una fusión, a petición de los accionistas, y que él no participa por conflicto de intereses. Cree que sería «una buena idea», pero subrayó que «los comités especiales no han llegado a un acuerdo sobre los términos de ninguna operación» y que en Tesla haría falta el voto a favor del 50 % de todas las acciones, no solo de las que voten. Tesla presenta sus resultados hoy, miércoles, tras el cierre de Wall Street.
La acción subía en torno a un 8 % fuera de hora tras el webcast, según CNBC.
El jueves se libera el tramo grande del bloqueo
Según el folleto de la salida a bolsa, a partir del segundo día completo de negociación en el Nasdaq tras publicar las cuentas del tercer trimestre se pueden vender hasta 1.300 millones de acciones más, el 28 % de las que estaban bloqueadas durante 180 días. Como los resultados se publicaron el martes 20 tras el cierre, por nuestro cálculo esa fecha es el jueves 22 de octubre. Son algo menos del 10 % de las 13.579 millones de acciones de clase A y B en circulación a 30 de septiembre (cálculo propio). El sábado 24 se libera otro 7 % (hasta 328,4 millones de acciones), que en la práctica podrá venderse desde el lunes 26, y el 8 de diciembre, el resto. Las acciones de Musk siguen bloqueadas 366 días.
Lo seguimos en el foro de SpaceX.
Nuestra opinión
La previsión del primer trimestre es la cifra más importante del webcast, y también la más exigente: SpaceX promete más que duplicar sus ingresos en seis meses gastando en un solo trimestre lo que antes gastaba en dos.
Lo que la hace creíble es que no sale de la nada. Hay 42.000 M$ de cartera que se reconocerán en los próximos doce meses, 17.500 M$ ya cobrados por adelantado y una capacidad de computación que, si se cumple el calendario, crecerá entre un 50 % y un 75 % de septiembre a diciembre (cálculo propio). Y la da el director financiero, no Musk, con una explicación concreta: contratos de computación ya firmados. Eso pesa más que la cifra de un billón, que leemos como un objetivo de Musk y no como una previsión.
Lo que nos hace ser prudentes es de dónde vendría ese crecimiento. Casi todo depende de alquilar capacidad de centros de datos a unos pocos grandes clientes; Reuters cita a Anthropic, Google y Reflection AI. Y la compañía prefiere contratos cortos a precio de mercado: si el precio de la computación sigue subiendo, ganará más que con contratos largos, pero si se abarata, los ingresos bajarían antes. No es un riesgo teórico: CNBC recuerda que empresas del mismo negocio como CoreWeave o Nebius caen un 28 % en octubre. A eso se suma que el margen bruto bajará en el cuarto trimestre, según la propia compañía, y que una inversión de hasta 40.000 M$ en tres meses no se paga con la caja que genera el negocio, así que habrá más deuda.
El corto plazo tiene su propia lógica. El jueves pueden salir al mercado, por nuestro cálculo, hasta 1.300 millones de acciones, y unas cuentas buenas no impiden que muchos accionistas de antes de la salida a bolsa quieran recoger beneficios. En agosto, la acción cayó hasta 104,83 $ días antes del primer desbloqueo y rebotó después, según CNBC: en aquel desbloqueo, la presión se notó más en los días previos que en el propio día.
Lo que vigilaríamos:
- Catalizadores: el vuelo 15 de Starship y la doble captura; nuevos contratos de computación con nombre y plazo; llegar a 2,5-3 GW a final de año; y los 100.000 M$ anualizados de diciembre, que se verán en las cuentas del cuarto trimestre.
- Riesgos: la concentración en pocos clientes; una bajada del precio de la computación; más deuda para pagar la inversión; el margen bruto de vuelta a la zona del 55 %; y la presión vendedora del desbloqueo del jueves y del día 26.
- Qué nos haría cambiar de opinión: si en las cuentas del cuarto trimestre los ingresos de Superinteligencia vuelven a dar un salto como el del tercero y la caja operativa empieza a cubrir una parte mayor de la inversión, la previsión de 33.000 a 37.000 M$ dejaría de parecer tan exigente. Si la compañía tiene que rebajarla o la financia sobre todo con deuda nueva, la tomaríamos con más cautela.
No es una recomendación de compra ni de venta: es nuestra lectura de los datos públicos a 21 de octubre de 2026.
Fuentes
- SpaceX, nota de resultados del tercer trimestre de 2026 (20/10/2026). También en el 8-K presentado ante la SEC (anexo 99.1).
- SpaceX, página del webcast de resultados del tercer trimestre (20/10/2026, en directo en X @SpaceX).
- The Motley Fool, transcripción del webcast (20/10/2026).
- StockAnalysis, transcripción del webcast (20/10/2026).
- CNBC, crónica en directo de los resultados (20/10/2026). Previsiones de los analistas (LSEG), reacción de la acción y comentarios sobre Tesla.
- Reuters, «SpaceX quarterly revenue jumps, beats estimates as AI business surges» (20/10/2026). Clientes de computación.
- Folleto de la salida a bolsa (424B4) presentado ante la SEC: documento. Calendario de desbloqueo de acciones.
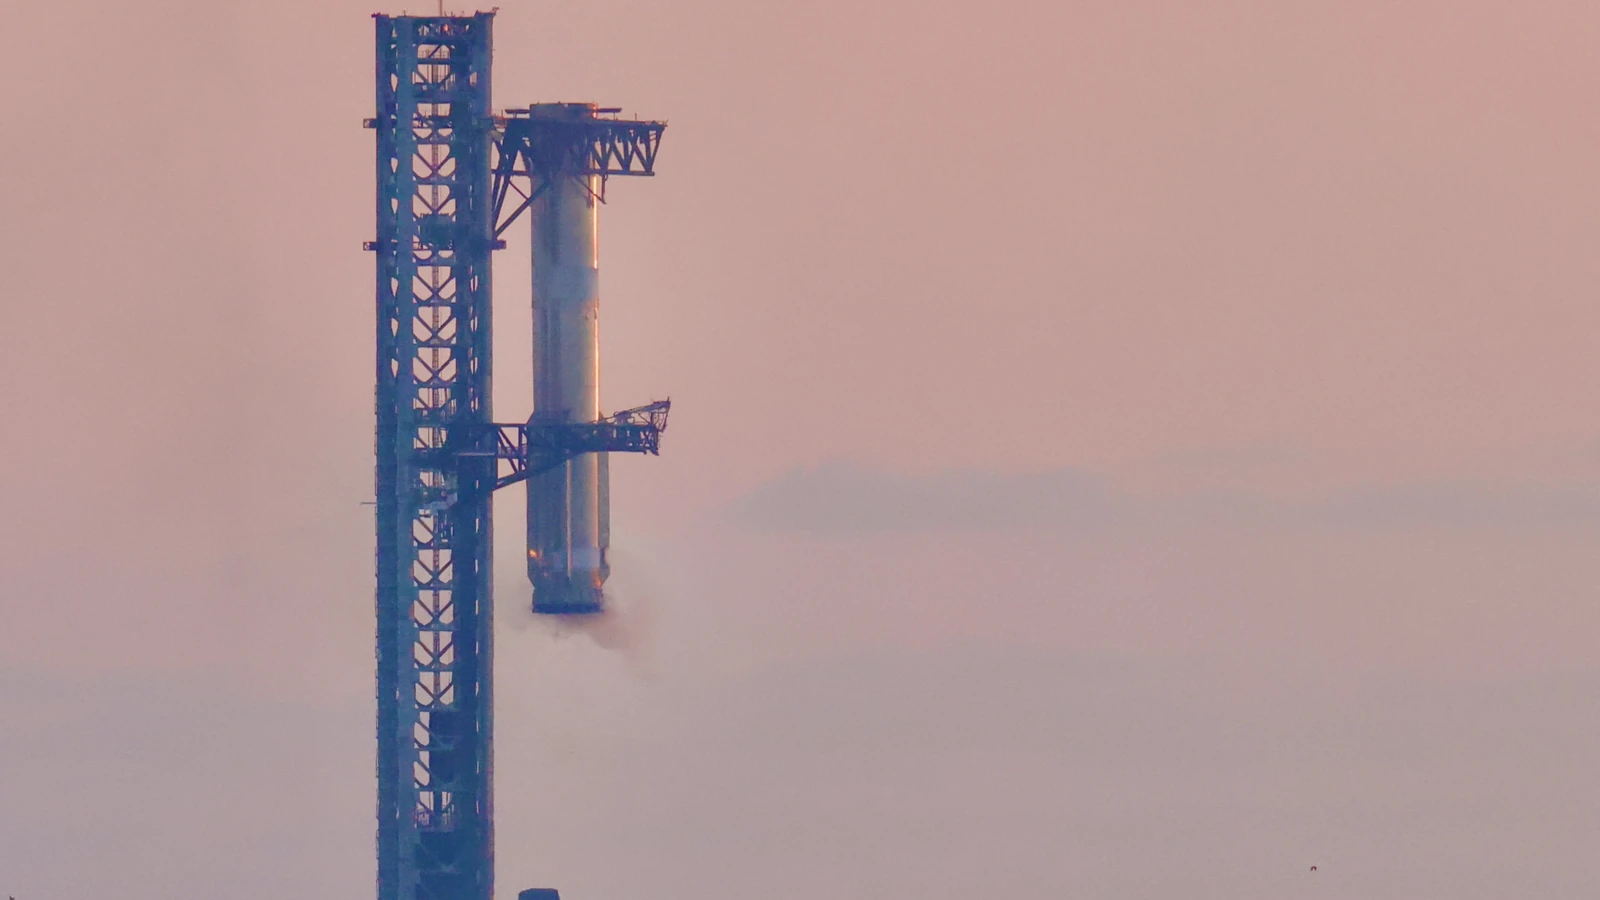
Foto de portada: Steve Jurvetson / Wikimedia Commons, CC BY 2.0 (la torre de lanzamiento de Starbase sujeta con sus brazos el propulsor Super Heavy tras atraparlo en el quinto vuelo de prueba de Starship, 13 de octubre de 2024; recortada a 16:9 y redimensionada).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión