Netflix gana un 44 % más y recorta su previsión de anuncios
Netflix ganó 3.664 M$ en el tercer trimestre, un 43,9 % más, pero recorta su previsión de publicidad y prevé un cuarto trimestre peor de lo esperado. La compañía presentó sus cuentas el martes 20 de octubre tras el cierre de Wall Street, en un 8-K ante la SEC con su carta a los accionistas, y la acción caía cerca de un 6 % fuera de hora, según Reuters.
Las cifras proceden de la carta a los accionistas del tercer trimestre de 2026 (anexo 99.1 del 8-K, registrado a las 16:01 de Nueva York, 22:01 de Madrid). Los cálculos propios se indican como tales.
Las cifras del tercer trimestre
- Ingresos: 12.874 M$, un 11,8 % más que un año antes (11 % sin el efecto de las divisas), en línea con lo que la propia compañía había previsto. Según Reuters, es su menor crecimiento en casi tres años.
- Resultado operativo: 4.459 M$, un 37 % más, con un margen del 34,6 % frente al 28,2 % de hace un año. Superó su propia previsión, sobre todo porque algunos gastos se han retrasado, según la carta.
- Beneficio neto: 3.664 M$, un 43,9 % más (cálculo propio con la cuenta de resultados: 2.547 M$ un año antes). El beneficio por acción diluido fue de 0,87 $, frente a 0,82 $ que esperaban de media los analistas, según LSEG (Reuters).
- Por regiones: Estados Unidos y Canadá crecen un 11 % (5.628 M$); Europa, Oriente Medio y África, otro 11 % (un 9 % sin divisas); Latinoamérica, un 17 %, y Asia-Pacífico, un 12 %.
- Caja: la actividad generó 3.162 M$ y el flujo de caja libre fue de 2.884 M$, frente a 2.660 M$ hace un año.
La previsión: menos publicidad y un cuarto trimestre más flojo
- Cuarto trimestre: Netflix espera ingresar 13.442 M$ (+11,5 %) con un margen operativo del 26,0 %, que incluye unos 1,2 puntos de coste por los despidos anunciados. Prevé un beneficio neto de 2.787 M$ y 0,67 $ por acción, por debajo de los 3.070 M$ y 0,73 $ que esperaban los analistas, según LSEG (Reuters).
- Todo 2026: ingresos de 51.100 M$ (+13 %), un 0,2 % por debajo del punto medio de su previsión anterior, y un margen operativo del 31,5 %, frente al 29,5 % de 2025.
- Publicidad: rebaja su previsión de ingresos por anuncios para 2026 a unos 2.700 M$, desde unos 3.000 M$, porque algunas herramientas publicitarias han llegado «algo más tarde de lo esperado». Las suscripciones, en cambio, van mejor de lo previsto, según la compañía.
- Caja libre: la previsión para el año baja a unos 12.000 M$, desde 12.500 M$, sobre todo por una operación inmobiliaria que se cerrará en el cuarto trimestre.
- Anuncios en más países: el plan con publicidad llegará a 15 países nuevos en 2027; los primeros, en marzo: nueve de Europa, Oriente Medio y África, Colombia, Perú y Nueva Zelanda.
Récord de recompras
En el trimestre, Netflix recompró 63,9 millones de acciones por 4.800 M$, su mayor recompra trimestral, y le quedan 22.300 M$ autorizados. El número de acciones diluidas baja a 4.195 millones, un 3 % menos que hace un año (cálculo propio), lo que ayuda al beneficio por acción. La recompra superó al flujo de caja libre del trimestre (2.884 M$), y en los nueve meses suma 10.782 M$ frente a 9.503 M$ de caja libre (cálculo propio con el estado de flujos). Cerró septiembre con 15.300 M$ de deuda bruta y 8.200 M$ de caja, y una deuda neta de 7.114 M$.
El contexto: despidos y cambios en contenidos
Las cuentas llegan pocos días después de que Netflix despidiera a unas 1.000 personas, alrededor del 6 % de la plantilla, y relevara a su responsable de contenidos, Bela Bajaria, por Peter Rice, antiguo directivo de Disney y Fox, según Reuters. «Sé que podemos hacerlo mejor», dijo el codirector ejecutivo Ted Sarandos en la entrevista posterior a los resultados (Reuters). En la carta, la compañía reconoce que hay inversores preocupados por la evolución de las horas de visionado, aunque defiende que la respuesta a las subidas de precio de 2026 ha sido la esperada. Según Reuters, la acción había caído más de un 40 % en el último año antes de los resultados.
Lo seguimos en el foro de Netflix.
Nuestra opinión
El trimestre es bueno; lo que preocupa al mercado es lo que viene: un cuarto trimestre con menos margen y una publicidad que no termina de despegar.
El 43,9 % de subida del beneficio es real y sale del negocio, no de partidas extraordinarias: los otros ingresos del trimestre apenas suman 43 M$. Pero conviene mirar la letra pequeña. El resultado operativo crece menos (37 %), el tipo fiscal efectivo bajó del 18 % al 15 % (cálculo propio) y parte del margen se explica porque algunos gastos se han retrasado. En el cuarto trimestre el margen bajará al 26 %, con 1,2 puntos de coste por los despidos.
La publicidad es el punto débil. Por tamaño importa poco: unos 2.700 M$ son algo más del 5 % de los ingresos del año (cálculo propio). Pero era la gran palanca para seguir creciendo a doble dígito sin depender solo de subir precios, y es la que se ha retrasado. Con los ingresos creciendo al 11-12 %, el mercado ya no paga solo por los márgenes. Las recompras, mayores que el flujo de caja libre, sostienen el beneficio por acción, pero no resuelven el crecimiento. Lo veremos con más claridad en las cuentas del cuarto trimestre, con la Navidad y los partidos de la NFL ya dentro.
No es una recomendación de compra ni de venta: es nuestra lectura de los datos públicos a 21 de octubre de 2026.
Fuentes
- Netflix, 8-K del 20/10/2026 presentado ante la SEC (puntos 2.02 y 9.01) y su anexo 99.1, la carta a los accionistas del tercer trimestre de 2026.
- Netflix, resultados trimestrales en su web de inversores.
- Reuters, «Netflix co-CEO Sarandos says "we could do better" after weak forecast» (20/10/2026). Previsiones de los analistas (LSEG), reacción de la acción, despidos y declaraciones de Sarandos.
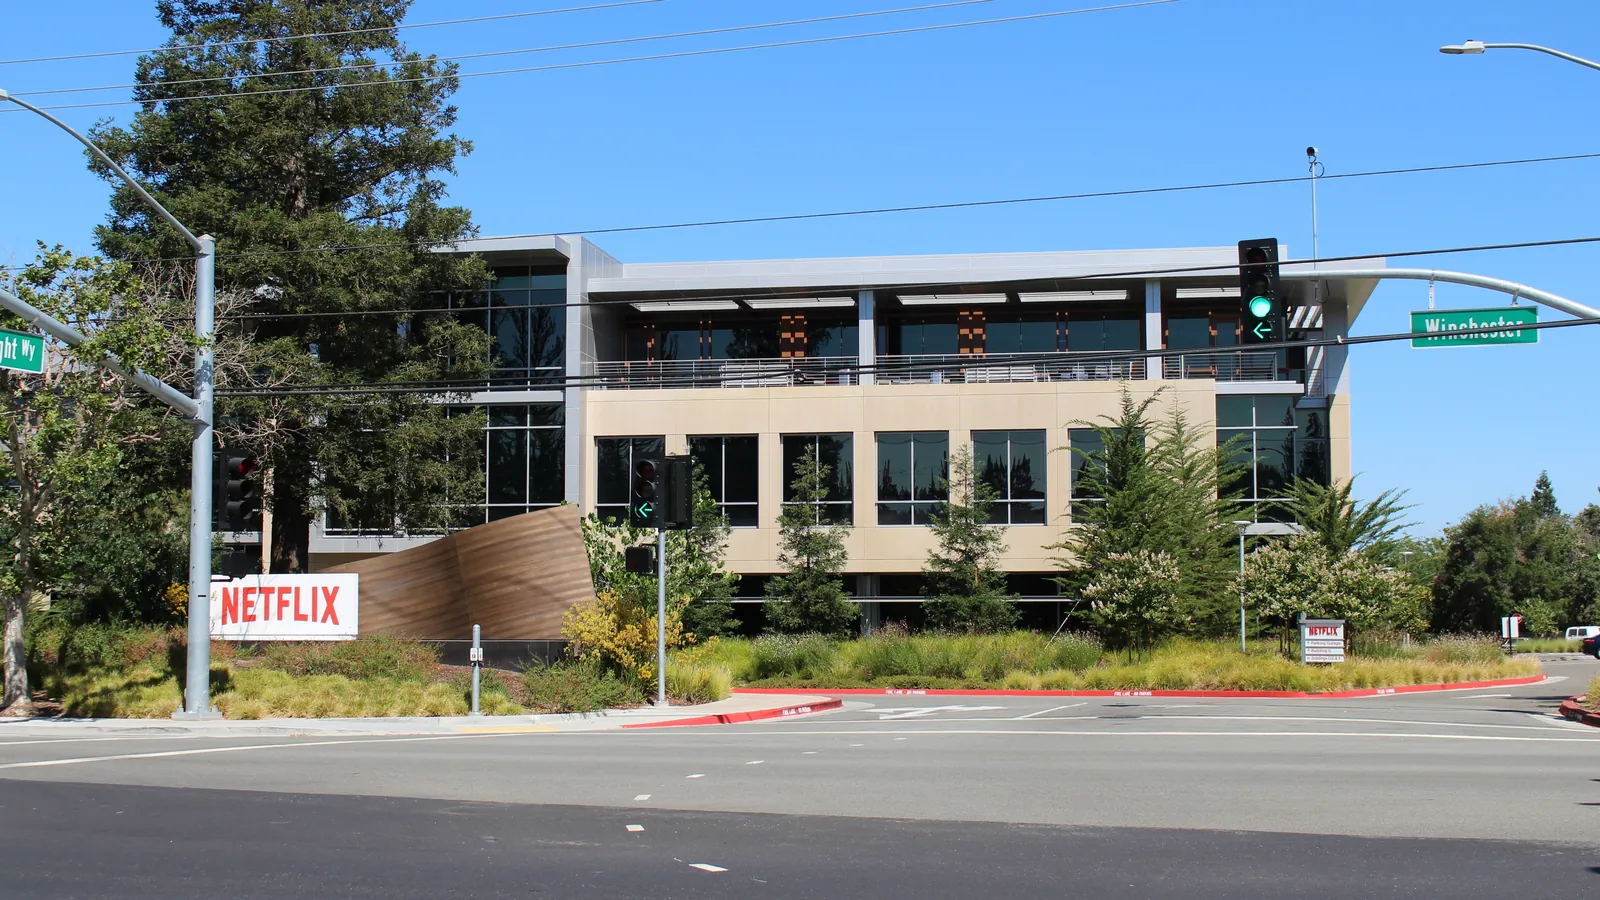
Foto de portada: Coolcaesar / Wikimedia Commons, CC BY-SA 4.0 (edificio de la sede de Netflix en el 101 de Albright Way, Los Gatos, California, 14 de julio de 2018; recortada a 16:9 y redimensionada).
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión