Tesla no tiene un problema de demanda: le faltan baterías
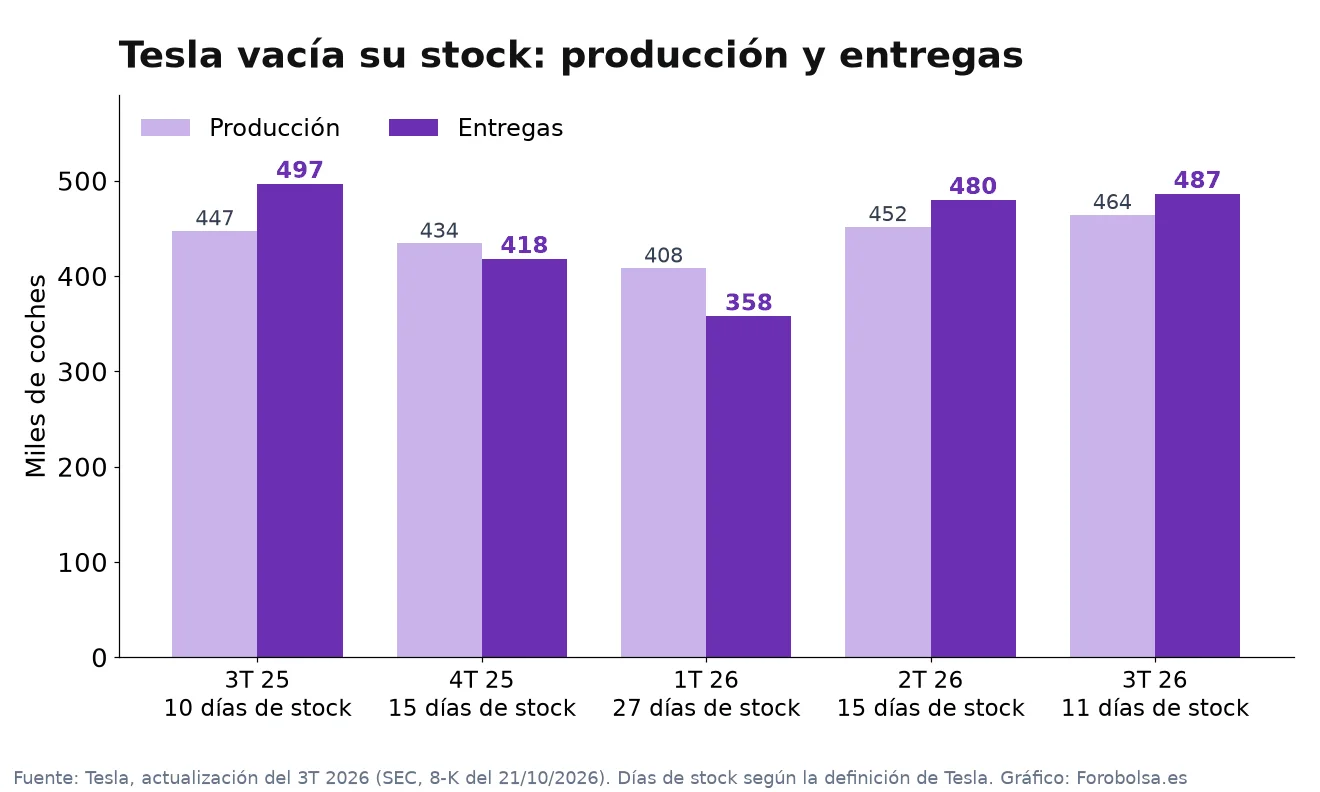
Tesla entregó 486.532 coches en el 3T, 22.141 más de los que fabricó, con el stock en 11 días: según la empresa, le frenan las baterías, no la demanda.
Esa es nuestra tesis tras leer la actualización del tercer trimestre que Tesla remitió a la SEC el 21 de octubre: el titular fácil es que el beneficio cae un 43 %, pero el dato que más pesa para 2027 es otro. Tesla vende prácticamente todo lo que produce y, según su carta, terminó el trimestre con la mayor cartera de pedidos de coches en cuatro años. Si es así, el examen de los próximos trimestres no es si encuentra compradores, sino si consigue celdas para fabricar más.
Tres datos que sostienen la tesis
- Más entregas que producción. Fabricó 464.391 coches (+4 % interanual) y entregó 486.532. Es el segundo trimestre seguido en que entrega más de lo que fabrica: en el segundo fueron 480.126 entregas frente a 451.758 coches producidos.
- Stock en mínimos. El inventario de coches nuevos equivale a 11 días de ventas, frente a 27 días en el primer trimestre y 15 en el segundo, según el cálculo de la propia Tesla.
- La empresa pone nombre al freno. Tesla escribe que «la disponibilidad de baterías siguió siendo el factor limitante» para fabricar más coches, y enumera los proyectos para resolverlo: más capacidad de paquetes en Berlín, cátodos y refinado de litio en Texas y celdas LFP en Nevada.
Lo que no va bien: el beneficio
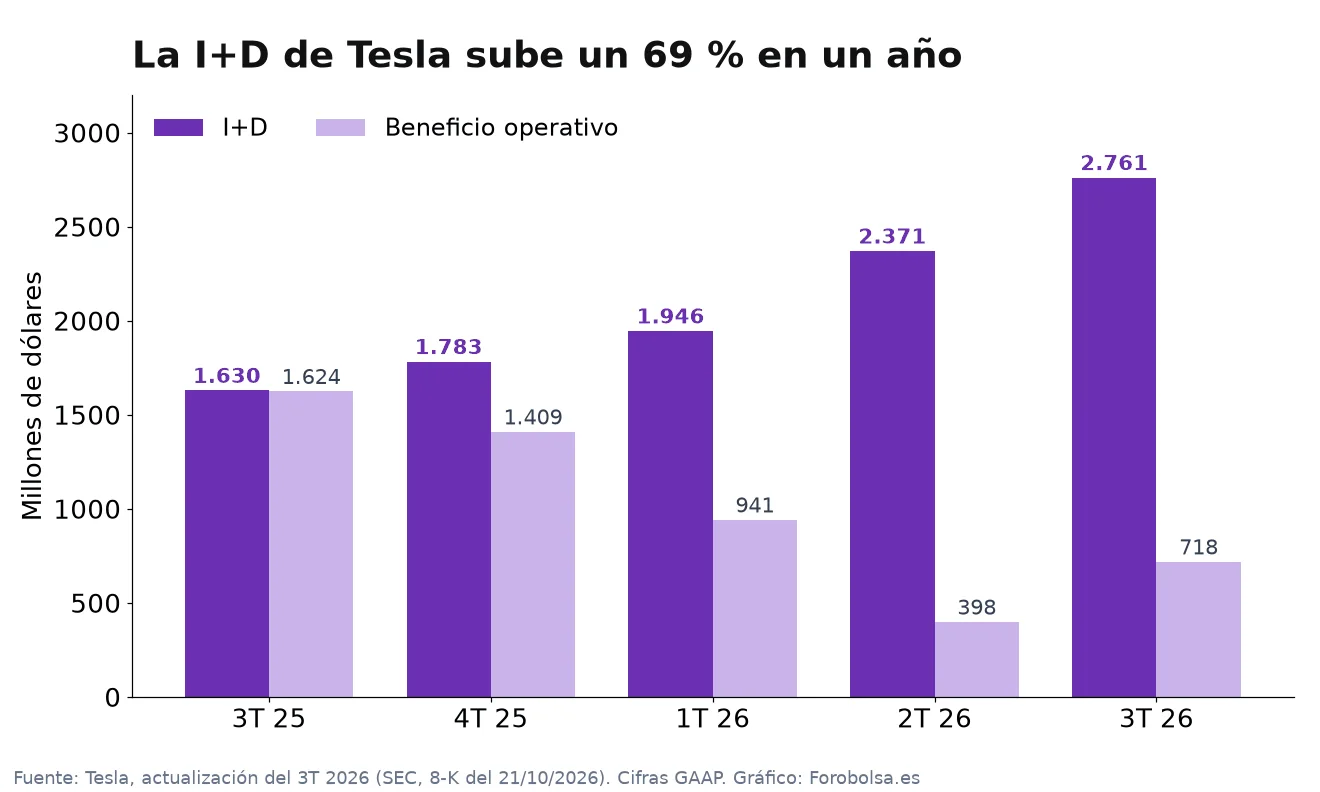
La otra cara es la cuenta de resultados. Los ingresos se quedan planos, en 28.046 M$ (28.095 M$ hace un año), y el beneficio neto atribuible cae un 43 %, hasta 787 M$. El beneficio operativo baja a 718 M$, un margen del 2,6 %, porque la I+D sube un 69 %, hasta 2.761 M$, empujada por la superinteligencia (SI), los robots y la retribución en acciones (incluido el plan de Elon Musk de 2025). Los créditos regulatorios, que antes eran casi beneficio puro, se quedan en 113 M$ frente a 417 M$, y la energía ingresa un 16 % menos por devoluciones a clientes ligadas a los aranceles.
El dinero aguanta: genera 6.263 M$ de caja operativa y, pese a invertir 4.732 M$ (más del doble que hace un año), deja 1.531 M$ de flujo de caja libre. Termina con 45.447 M$ en caja e inversiones a corto plazo, 1.900 M$ más que en junio.
Tres escenarios para los próximos trimestres
1. Las baterías llegan y el volumen sube. Para que pase, tienen que arrancar a tiempo las celdas LFP de Nevada (7 GWh, en fase inicial), seguir subiendo las 4680 de Texas (más de 40 GWh) y entrar la capacidad de paquetes de Berlín. La primera prueba son las entregas del cuarto trimestre, que Tesla suele publicar a primeros de enero: la comparación es con las 418.227 del cuarto trimestre de 2025. Si la producción supera por fin a las entregas sin que el stock suba de forma brusca, la tesis se confirma y el margen debería notar el mayor volumen sobre la misma estructura.
2. Volumen estancado y el beneficio depende del software. Si las baterías siguen frenando, Tesla seguiría moviéndose entre 460.000 y 490.000 coches por trimestre, como en los dos últimos. Entonces mandarían las suscripciones de FSD (1,74 millones activas, frente a 1,04 millones hace un año), el negocio de servicios (beneficio bruto récord de 734 M$) y la energía, donde la empresa habla de su mejor ritmo de pedidos de la historia y de la nueva Megafactory de Texas (50 GWh). En este escenario, el beneficio no crecería mientras la I+D siga subiendo.
3. La cartera se enfría antes de que lleguen las celdas. Es el riesgo de verdad. Si las entregas caen y los días de stock vuelven a subir hacia los niveles del primer trimestre, el problema dejaría de ser de baterías y pasaría a ser de demanda, con unos precios medios que ya bajan. Con inversiones de casi 5.000 M$ por trimestre, la caja libre podría volver a ser negativa, como en el segundo trimestre (−1.092 M$).
Las fechas que hay que vigilar
- 3 de diciembre: junta de accionistas de 2026 en la Gigafactoría de Texas, a las 15:00 hora de Austin (22:00 en Madrid), según la convocatoria registrada en la SEC.
- Final de 2026: Tesla quiere llegar a 400 MW de capacidad de cálculo para entrenar su SI.
- Primeros de enero: producción y entregas del cuarto trimestre, la prueba directa de esta tesis.
- 2027: la empresa prevé empezar a instalar equipos en su fábrica de chips de Austin.
Nuestra opinión
Tesla no tiene, hoy, un problema de demanda en coches: tiene un problema de suministro y un beneficio que se come su propia apuesta por la SI. Las dos cosas son compatibles. Que entregue más de lo que fabrica dos trimestres seguidos, con el stock en 11 días, es un dato que pocos fabricantes pueden enseñar en un mercado eléctrico tan competido. Pero el margen operativo del 2,6 % recuerda que el negocio de coches ya no paga solo la factura de robotaxis, Optimus y centros de cálculo. Lo que nos haría cambiar de opinión es sencillo de medir: unas entregas del cuarto trimestre por debajo de las de hace un año con el stock otra vez por encima de 20 días. Hasta entonces, la pregunta para el accionista no es «¿quién compra Teslas?», sino «¿cuándo llegan las celdas?». No es una recomendación de compra ni de venta. Se puede seguir el debate en el foro de TESLA.
Fuentes
- Tesla, actualización del tercer trimestre de 2026 (anexo 99.1 del formulario 8-K, SEC, 21/10/2026).
- Tesla, convocatoria de la junta de accionistas de 2026 (DEF 14A, SEC, 19/10/2026).
Foto de portada: Larry D. Moore / Wikimedia Commons, CC BY 4.0 (edificio 1 de la Gigafactoría de Tesla en Texas, junio de 2022; recortada a 16:9 y redimensionada). Gráficos: Forobolsa.es con datos de Tesla.
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión