Solaria se hunde sin motivo justificado
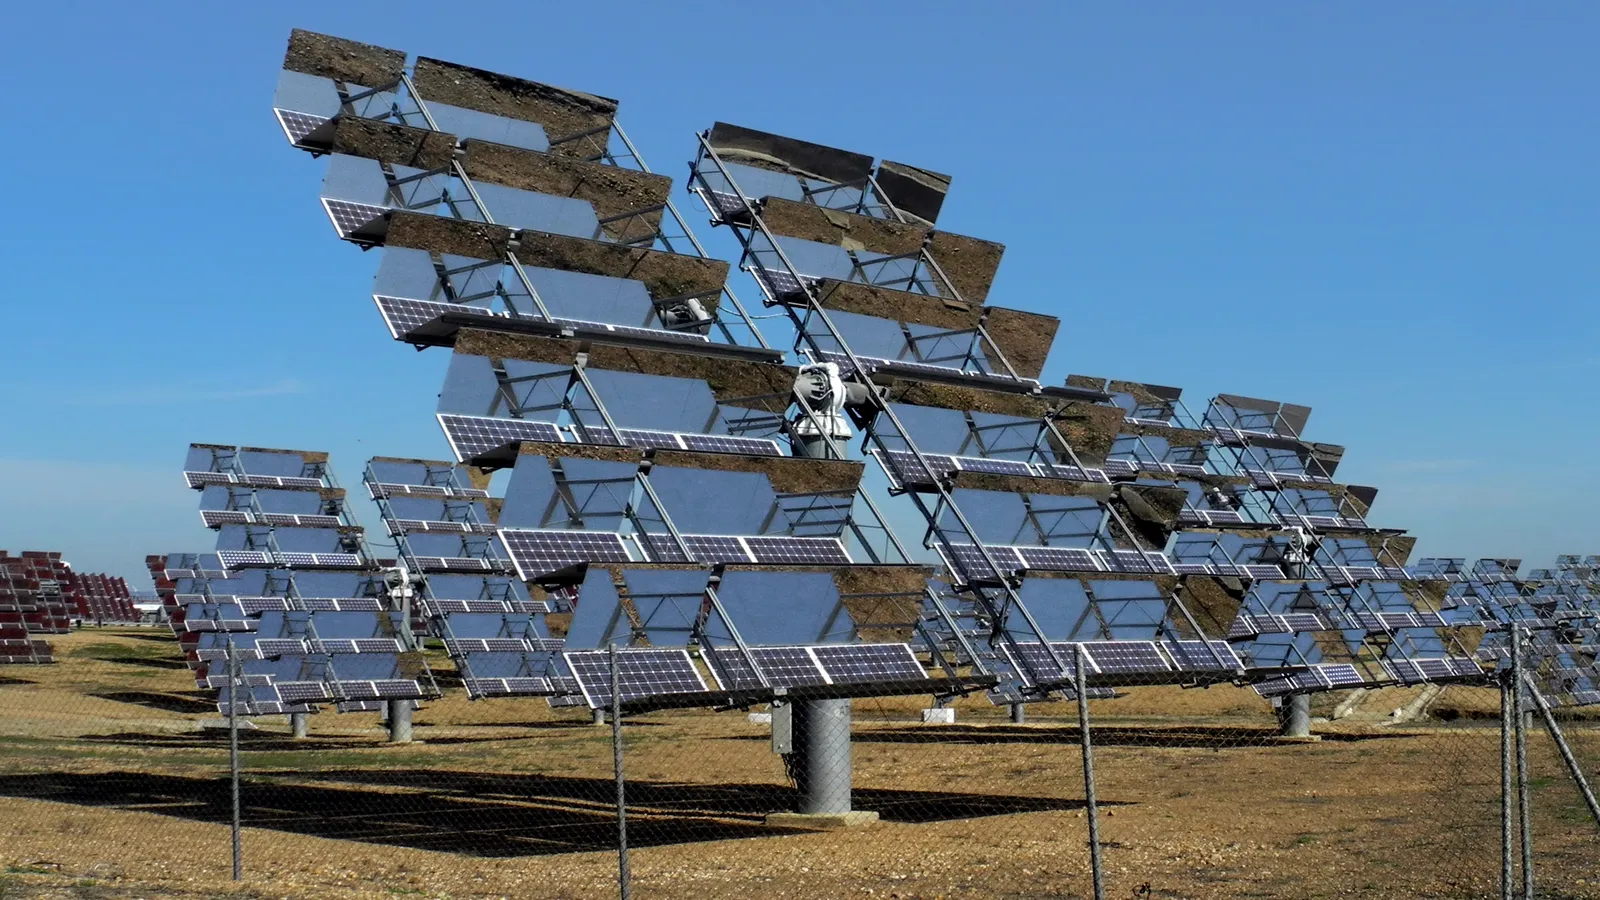
Foto: LBM1948, CC BY-SA 4.0, vía Wikimedia Commons
Solaria pierde cerca de un 8 % en la sesión de este jueves sin ningún hecho nuevo que lo explique: ni comunicación a la CNMV, ni rebaja de analistas, ni cambio en su negocio. La caída sale del castigo a todo lo que huele a centros de datos, del ruido regulatorio y de una posición bajista que sigue creciendo. Nuestra lectura: el mercado está cobrando dudas que ya conocía, y lo hace con más fuerza en Solaria que en ningún comparable.
Hacia las 14:30 (hora de Madrid), Solaria cotizaba a 13,67 euros, un 7,85 % menos que el cierre del miércoles (14,835 euros), según los datos de sesión de BME. Abrió a 14,795 euros y desde entonces no ha dejado de bajar, hasta un mínimo de 13,65 euros. A esa hora ya había cambiado de manos cerca de un millón de acciones (994.526), más que en toda la sesión del miércoles (657.857). Son cifras de sesión: el cierre oficial puede ser distinto.
Con este precio, Solaria pierde un 12,2 % en una semana (cierre del 15/10: 15,575 euros), un 20,7 % en un mes (22/09: 17,24 euros) y un 24,7 % en lo que va de año (31/12/2025: 18,15 euros). En bolsa vale ahora unos 1.813 millones de euros (cálculo propio con 132.638.164 acciones).
Ningún hecho nuevo de la compañía
Hemos revisado los registros de la CNMV. Solaria no ha publicado hoy ni información privilegiada ni otra información relevante. Su último aviso es del 21/10: celebrará su Capital Markets Day el 19 de noviembre en Londres, para analistas e inversores institucionales. Antes, el 15/10, comunicó el acuerdo con el Gobierno de Uruguay para un campus de centros de datos de hasta 500 MW con 350 MW solares. Su última información privilegiada es la colocación acelerada de acciones del 28 y 29 de abril, a 24 euros. Hoy cotiza un 43 % por debajo de ese precio.
Tampoco hay rebajas de analistas. La última recomendación publicada es la de Banco Sabadell, del 17/09: mantuvo «infraponderar» y puso su precio objetivo en revisión hasta el Capital Markets Day. Es decir, la opinión más negativa del mercado tiene más de un mes y ya estaba en el precio.
Cae casi el doble que su comparable más castigado
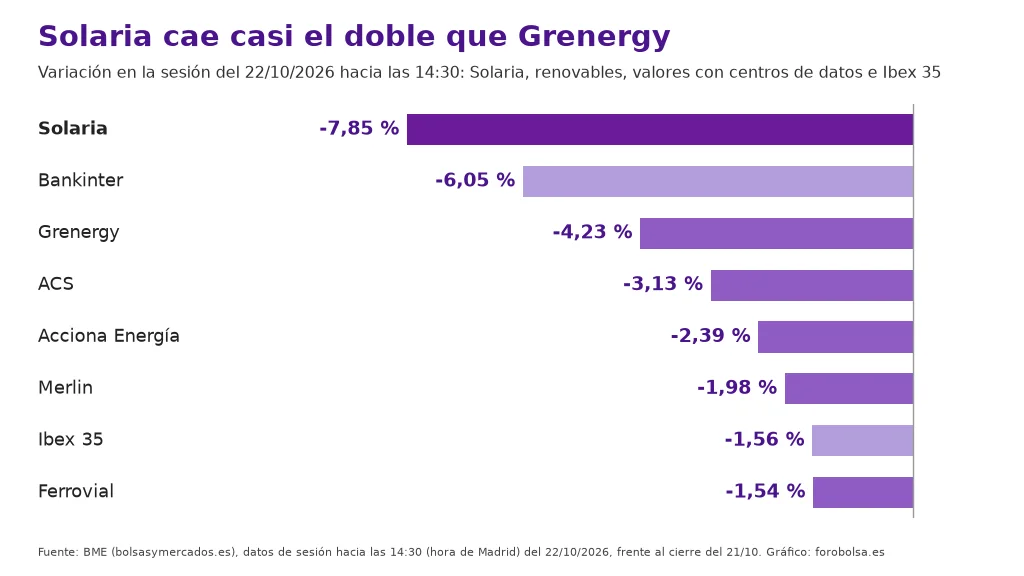
El día es malo para todos, pero no tanto. A las 14:30, el Ibex 35 cedía un 1,56 %, lastrado por la banca y en especial por Bankinter (−6,05 %) tras sus resultados. Entre las renovables, Grenergy bajaba un 4,23 % y Acciona Energía un 2,39 %, esta con un problema propio en Chile; Ecoener todavía no había negociado ni una acción. Entre los valores del Ibex con negocio de centros de datos, ACS perdía un 3,13 %, Merlin un 1,98 % y Ferrovial un 1,54 %.
Solaria cae casi el doble que Grenergy, más del triple que Acciona Energía y unas cinco veces más que el Ibex. Esa es la parte que no tiene explicación en un hecho concreto: Solaria se lleva a la vez el castigo de las renovables y el de los centros de datos, y lo amplifica.
Lo que sí pesa: centros de datos, decreto y bajistas
- El castigo a los centros de datos. Según Merca2 (21/10), las cuatro cotizadas del Ibex con exposición a este negocio (ACS, Merlin, Ferrovial y Solaria) son las que peor se comportan en el segundo semestre. El detonante es CoreWeave: Bloomberg Línea (15/10) contó que el coste de asegurar su deuda marcó máximos y que sus bonos con vencimiento en 2031 llegaron a rendir un 15,3 %. El mercado ha pasado de premiar a castigar a quien se ha subido a la ola de la inteligencia artificial con deuda.
- El real decreto, sin fecha. El proyecto obliga a los centros de datos a acreditar que el 80 % de su consumo anual llega de autoconsumo o de contratos con plantas renovables que no se hayan puesto en marcha más de 18 meses antes que el propio centro, y la CNMC ya ha pedido ajustarlo. Hoy, el ministro Óscar López ha dicho que «se está trabajando en ello y no puedo confirmar la fecha», y que no quiere que los españoles paguen «una subida del recibo de la luz para que cinco millonarios de California se enriquezcan con ellos» (Europa Press). Además, con las elecciones adelantadas al 29 de noviembre, el calendario es todavía menos claro.
- Más bajistas. Según la CNMV, ocho fondos suman hoy un 6,60 % del capital de Solaria en posiciones cortas (suma propia), frente al 6,50 % que contábamos en nuestro análisis del 20 de octubre. Con fecha del 20/10, AHL subió del 0,82 % al 0,94 % y Citadel del 0,54 % al 0,63 %, mientras Marshall Wace bajó del 1,09 % al 0,98 %. Al precio de hoy, esas posiciones equivalen a unos 120 millones de euros (cálculo propio).
• JPMorgan Asset Management (UK): 1,33 % (posición del 12/08/2026)
• Marchant MC: 1,00 % (posición del 14/07/2026)
• Marshall Wace: 0,98 % (posición del 20/10/2026)
• AHL Partners: 0,94 % (posición del 20/10/2026)
• Citadel Advisors: 0,63 % (posición del 20/10/2026)
• Two Sigma Investments: 0,63 % (posición del 14/10/2026)
• BlackRock Advisors: 0,59 % (posición del 02/10/2026)
• Capital Fund Management: 0,50 % (posición del 07/10/2026)
• Total: 6,60 % (suma propia)
Fuente: CNMV, registro de posiciones cortas en Solaria (iguales o superiores al 0,5 %), consultado el 22/10/2026.
Las palabras del ministro no explican la caída
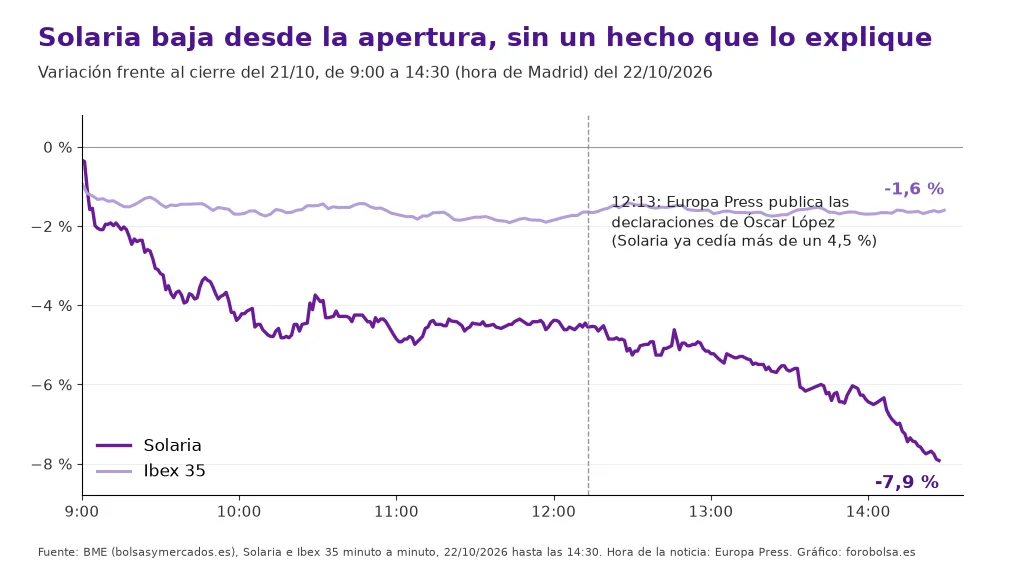
Sería fácil culpar a Óscar López, pero las horas no cuadran. Europa Press publicó sus declaraciones a las 12:13, y para entonces Solaria ya cedía más de un 4,5 %. Además, había empezado a bajar en la primera media hora de sesión. Las palabras del ministro han podido añadir presión por la tarde, pero la venta ya estaba en marcha desde la apertura, como muestra el gráfico.
Nuestra tesis: el mercado cobra dudas viejas
La caída de hoy no responde a una noticia. Responde a dudas que el mercado conoce desde hace semanas y que hoy cobra con intereses:
- El objetivo de capacidad. En sus resultados del primer semestre (24/09), Solaria rebajó la capacidad prevista para finales de 2026 a 3,6 GW, frente a los 4,3 GW que había prometido.
- La factura de capital. El proyecto de Uruguay amplía el negocio, pero el mercado ahora castiga el crecimiento que se financia con deuda. La compañía no ha comunicado a la CNMV ninguna cifra de inversión.
- La deuda. Al cierre de junio, la deuda financiera neta era de 1.329 millones, 3,9 veces el EBITDA de los últimos doce meses.
Pero las cuentas no se han deteriorado. En el primer semestre, el EBITDA subió un 50 %, hasta 210,1 millones, y el beneficio neto un 52 %, hasta 124,9 millones. La propia compañía avanzó que, en lo que iba de tercer trimestre, sus precios capturados subían un 75 % interanual. Nada de eso ha cambiado hoy.
Nuestra opinión es que la caída de hoy es desproporcionada para lo que ha pasado en el día. Solaria no ha dado ninguna mala noticia y cae casi el doble que el peor de sus comparables. Eso no quiere decir que el precio vaya a girar: mientras la compañía no despeje las dudas sobre los centros de datos y la financiación, su acción seguirá siendo la primera que se vende cuando el sector se pone nervioso.
Qué tendría que pasar para cambiar la lectura
- 19 de noviembre, Capital Markets Day en Londres. Es la cita clave. Si Solaria da objetivos de EBITDA más allá de 2026, separa con claridad lo que aporta la generación y lo que aportarán los centros de datos, y explica cómo financiará Uruguay, tendrá argumentos para que el mercado la vuelva a mirar por sus cuentas. Si no lo hace, el castigo puede seguir.
- Resultados de los nueve meses. Solaria todavía no ha comunicado la fecha. Si confirma la subida de precios capturados del tercer trimestre, será el primer dato duro desde el verano.
- El real decreto. Un texto suavizado, como pide la CNMC, quitaría presión a todo el sector. Uno duro, o más meses de incertidumbre con la campaña electoral, la mantendría.
- Las posiciones cortas. Si los bajistas siguen ampliando sus posiciones por encima del 6,60 %, el mercado seguirá apostando contra la historia. Si empiezan a reducirlas, será la primera señal de que la presión cede.
- El crédito de CoreWeave. Es el termómetro de todo el negocio de centros de datos. Mientras su deuda siga bajo presión, el sector lo pagará en bolsa.
El principal riesgo para nuestra tesis es que el mercado tenga razón antes de tiempo: que el Capital Markets Day traiga más inversión y más deuda sin ingresos firmados que las respalden. Entonces la caída de hoy no habría sido exagerada, sino un adelanto.
¿Cómo lo veis? Comentadlo en el foro de Solaria.
Este análisis es informativo y refleja la opinión de su autor. No es una recomendación de compra ni de venta. Antes de invertir, haz tu propio análisis o consulta a un asesor.
Fuentes
- BME, datos de sesión e históricos de Solaria (ISIN ES0165386014), comparables e Ibex 35, consultados el 22/10/2026 hacia las 14:45 (datos hasta las 14:30): ficha de Solaria
- CNMV, otra información relevante de Solaria (registro 43246, 21/10/2026; registro 43176, 15/10/2026): listado
- CNMV, información privilegiada de Solaria (registros 3174 y 3175, 28 y 29/04/2026): listado
- CNMV, posiciones cortas en Solaria, consultado el 22/10/2026: registro
- Solaria, presentación de resultados del primer semestre de 2026 (24/09/2026): PDF
- Europa Press, «López no fija fecha para el real decreto de centros de datos…» (22/10/2026, 12:13): noticia
- Merca2, «ACS, Merlin y Solaria caen hasta un 30 % en bolsa por el frenazo de los centros de datos» (21/10/2026): noticia
- Bloomberg Línea, «La deuda de CoreWeave se desploma y reaviva los temores sobre una burbuja de la IA» (15/10/2026): noticia
- Bolsamanía, «Sabadell pone bajo revisión el precio de Solaria…» (17/09/2026): noticia
- Foto de portada: LBM1948, CC BY-SA 4.0, vía Wikimedia Commons: ficha
Comenta la noticia
Para participar en el debate debes ser miembro.
Iniciar sesión